
Reembolso enviado a una cuenta bancaria cerrada: qué pasa y cómo recuperarlo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
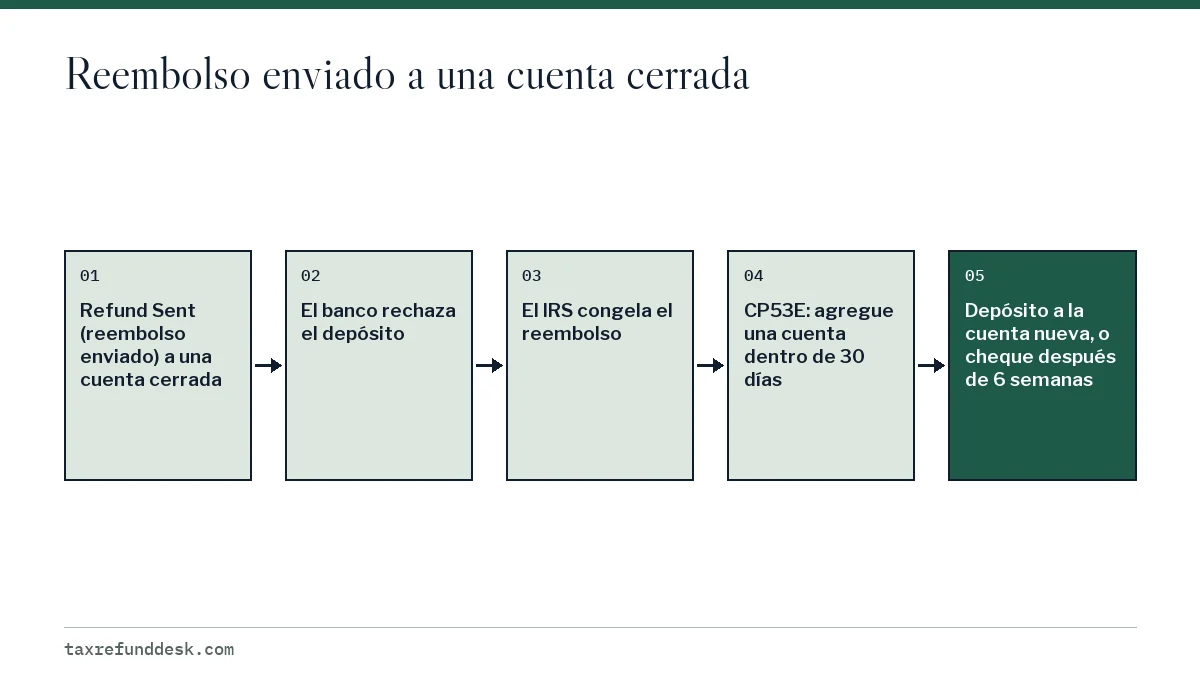
Un reembolso de impuestos enviado a una cuenta cerrada normalmente no se pierde: el banco rechaza el depósito y el dinero vuelve al Tesoro. Con la eliminación gradual de los cheques en papel, el IRS (Servicio de Impuestos Internos) ahora suele congelar ese reembolso en lugar de enviar un cheque, y manda un aviso CP53E que le da 30 días para agregar una cuenta que funcione en su cuenta en línea del IRS. Si no hace nada, el IRS envía un cheque en papel después de 6 semanas.
- 01Depósitos rechazados
- Normalmente se congelan, no se envían como cheques
- 02Aviso que debe esperar
- CP53E (o CP53 si se envía un cheque)
- 03Plazo para agregar una cuenta nueva
- 30 días desde el CP53E
- 04Si no responde al CP53E
- Cheque en papel después de 6 semanas
- 05Actualización del estado después de agregar una cuenta
- De 2 a 5 días hábiles
¿Qué pasa si mi reembolso se envía a una cuenta cerrada?
Un reembolso enviado a una cuenta bancaria cerrada no desaparece. Por lo general, un banco no puede acreditar un depósito en una cuenta que ya no existe, así que rechaza el pago y el dinero vuelve al Tesoro. Luego el IRS retiene el reembolso hasta que usted le indique a dónde enviar el dinero.
Ese segundo paso es lo que cambió hace poco. Antes de la eliminación gradual de los cheques en papel, un depósito rechazado solía convertirse en un cheque enviado por correo. Ahora el Servicio del Defensor del Contribuyente (TAS) dice que el IRS congela la mayoría de los depósitos directos que un banco rechaza y no los vuelve a emitir automáticamente como cheques en papel. Usted tiene que actuar.
Qué hace el banco con un depósito a una cuenta cerrada
Cada banco decide cómo maneja un pago federal que llega a una cuenta cerrada, y el IRS no publica un plazo estándar de devolución. En la mayoría de los casos el pago se rechaza en lugar de acreditarse, y no aparece nada en el historial de su cuenta anterior.
Llame o escriba al banco y haga dos preguntas: ¿se recibió un depósito del Tesoro de los EE. UU. para esa cuenta en la fecha de envío o después?, y ¿se devolvió? Un sí claro sobre la devolución es útil, porque significa que el dinero ya está de vuelta en manos del gobierno y el siguiente paso le corresponde al IRS.
Reembolso devuelto al IRS: cómo se manejan ahora los depósitos devueltos
La Orden Ejecutiva 14247, firmada el 25 de marzo de 2025, ordena a las agencias federales dejar de emitir cheques en papel, y el IRS empezó a eliminar gradualmente los cheques de reembolso en papel para individuos el 30 de septiembre de 2025. Los depósitos rechazados ahora se tratan como declaraciones presentadas sin datos bancarios: el reembolso queda congelado hasta que usted agregue una cuenta o califique para un cheque en papel.
| Paso | Antes del 30 de septiembre de 2025 | Ahora |
|---|---|---|
| El banco rechaza el depósito | El dinero vuelve al Tesoro | El dinero vuelve al Tesoro |
| Acción predeterminada del IRS | Normalmente enviaba un cheque en papel | Normalmente congela el reembolso |
| Aviso que recibe | CP53, el cheque va en camino | CP53E, agregue una cuenta bancaria |
| Lo que hace usted | Esperar el cheque | Agregar una cuenta en línea dentro de 30 días |
El TAS señala que algunos motivos de rechazo quedan fuera de la política de congelamiento, por eso algunas personas todavía reciben un CP53 y un cheque por correo.
Depósito directo del IRS rechazado: avisos CP53 y CP53E
El aviso que recibe le indica qué está haciendo el IRS con su dinero. Lea el número del aviso en la esquina superior antes de hacer cualquier otra cosa.
| Aviso | Qué significa | Qué debe hacer | Plazo |
|---|---|---|---|
| CP53 | El IRS no pudo depositar el reembolso y le envía un cheque por correo | Asegurarse de que su dirección esté actualizada | El cheque debería llegar dentro de 4 semanas desde la fecha del aviso |
| CP53E | La información bancaria faltaba, era inválida o fue rechazada, y el reembolso está retenido | Agregar o actualizar una cuenta bancaria en su cuenta en línea del IRS, o elegir una excepción de cheque en papel | Responder dentro de 30 días; cheque en papel después de 6 semanas si no hace nada |
Encontrará ayuda paso a paso para cada uno en las páginas del aviso CP53E y del aviso CP53.
¿Cuánto tarda en llegarme un depósito devuelto?
El IRS no publica cuánto tarda un depósito rechazado en volver ni cuánto tarda en generarse el aviso, así que la espera antes de que llegue la carta varía. Después del aviso, los plazos son más claros.
- CP53E y usted agrega una cuenta: el estado del reembolso se actualiza en 2 a 5 días hábiles y luego llega el depósito.
- CP53E y usted no hace nada: el IRS emite un cheque en papel después de 6 semanas.
- CP53: el cheque debería llegar dentro de 4 semanas desde la fecha del aviso.
Ejemplo práctico: un CP53E con fecha del 1 de junio le da hasta el 1 de julio para actuar. Si agrega una cuenta nueva el 5 de junio, el estado debería actualizarse en 2 a 5 días hábiles, es decir, más o menos una semana después. Si ignora el aviso, espere un cheque por correo unas 6 semanas después, hacia mediados de julio.
Cómo actualizar su cuenta bancaria con el IRS
La única forma de agregar o cambiar la cuenta después de un CP53E es su cuenta en línea para individuos del IRS (Individual Online Account). El IRS dice que sus empleados no pueden actualizar la información bancaria por teléfono, y usted tiene una sola oportunidad para agregar o actualizar la cuenta en línea, así que revise los números dos veces.
- Inicie sesión en su cuenta en línea para individuos del IRS en IRS.gov, o cree una.
- Abra Notifications (notificaciones) en la página Account Home (inicio de la cuenta).
- Elija la notificación Add bank account (agregar cuenta bancaria).
- Ingrese el número de ruta y el número de cuenta de una cuenta abierta a su nombre, a nombre de su cónyuge o de una cuenta conjunta.
- Espere de 2 a 5 días hábiles a que se actualice el estado del reembolso.
Las pantallas en detalle y la solución de problemas están en la página actualizar los datos bancarios en su cuenta en línea del IRS.
Cuenta cerrada frente a cuenta equivocada
Una cuenta cerrada y una cuenta equivocada se ven igual en ¿Dónde está mi reembolso? (Where's My Refund), pero terminan de forma distinta. Una cuenta cerrada normalmente hace que el dinero rebote de vuelta al Tesoro. Un número de cuenta equivocado pero válido puede entregar su reembolso a otra persona, y el IRS no se lo volverá a enviar sin más; vea reembolso enviado a la cuenta equivocada.
Si termina recibiendo un cheque en papel y no lo cobra a tiempo, vea cheque de reembolso vencido. Para cualquier otro tipo de reembolso que no llega, empiece por no he recibido mi reembolso de impuestos.
Preguntas frecuentes
¿El IRS me enviará un cheque si mi cuenta bancaria está cerrada?
En la mayoría de los casos, no de forma automática. El IRS ahora congela la mayoría de los depósitos rechazados y envía un CP53E que le pide agregar una cuenta que funcione. Solo envía un cheque en papel si usted no responde en 6 semanas, si califica para una excepción o si el rechazo queda fuera de la política de congelamiento.
¿Puedo llamar al IRS para darle una cuenta bancaria nueva?
No. El IRS dice que sus empleados no pueden actualizar la información de la cuenta bancaria. Después de un CP53E, usted mismo agrega la cuenta en su cuenta en línea del IRS, y tiene una sola oportunidad para hacerlo.
Cerré mi cuenta después de presentar la declaración. ¿Debo avisarle al IRS de inmediato?
¿Dónde está mi reembolso? no ofrece una forma de cambiar los datos del depósito después de presentar la declaración. Si puede, mantenga abierta la cuenta anterior hasta que se acredite el reembolso; si el depósito se rechaza, responda al aviso CP53E cuando llegue.
¿Una cuenta cerrada cambia el monto de mi reembolso?
No. Un depósito rechazado se retiene por su monto completo. Solo una compensación o un ajuste del IRS cambian el monto, y cada uno viene con su propio aviso.
Fuentes
- Direct deposit refunds and refund offsets, Taxpayer Advocate Service taxpayeradvocate.irs.gov
- Understanding your CP53E notice irs.gov
- Understanding your CP53 notice irs.gov
- IRS to phase out paper tax refund checks irs.gov
- Lost or stolen refund, Taxpayer Advocate Service taxpayeradvocate.irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 No he recibido mi reembolso de impuestos: qué hacer
Si no ha recibido su reembolso de impuestos, primero confirme en ¿Dónde está mi reembolso? (Where's My Refund) que el IRS (Servic…
Reembolso enviado a la cuenta equivocada: cómo recuperarlo
Un reembolso enviado a la cuenta equivocada por lo general se recupera: el banco rechaza el depósito, el dinero vuelve al IRS (Se…
Cheque de reembolso del IRS vencido: 1 año y cómo pedir otro
Un cheque de reembolso del IRS (Servicio de Impuestos Internos) es válido por un año desde la fecha de emisión impresa en él; des…
Aviso CP53E del IRS: agregue su cuenta para cobrar
Un aviso CP53E del IRS le informa que el IRS (Servicio de Impuestos Internos) le debe un reembolso, pero lo retiene porque su inf…
Aviso CP53 del IRS: falló el depósito, llega un cheque
Un aviso CP53 del IRS significa que el IRS (Servicio de Impuestos Internos) no pudo depositar su reembolso directamente, así que…
Cuenta de depósito directo del IRS: cómo cambiarla en línea
Solo puede agregar o cambiar en línea la cuenta de depósito directo del IRS para un reembolso cuando el IRS ha congelado ese reem…