
Cheque de reembolso del IRS de una persona fallecida: quién puede reclamarlo y cómo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El reembolso del IRS (Servicio de Impuestos Internos) de una persona fallecida lo puede reclamar el cónyuge sobreviviente en una declaración conjunta, un representante personal nombrado por un tribunal u otra persona que lo vaya a repartir según la ley estatal. Todos, salvo el cónyuge sobreviviente que presenta una declaración conjunta o el representante que adjunta un certificado del tribunal a la declaración original, deben presentar el Formulario 1310, Statement of Person Claiming Refund Due a Deceased Taxpayer (declaración de la persona que reclama el reembolso de un contribuyente fallecido).
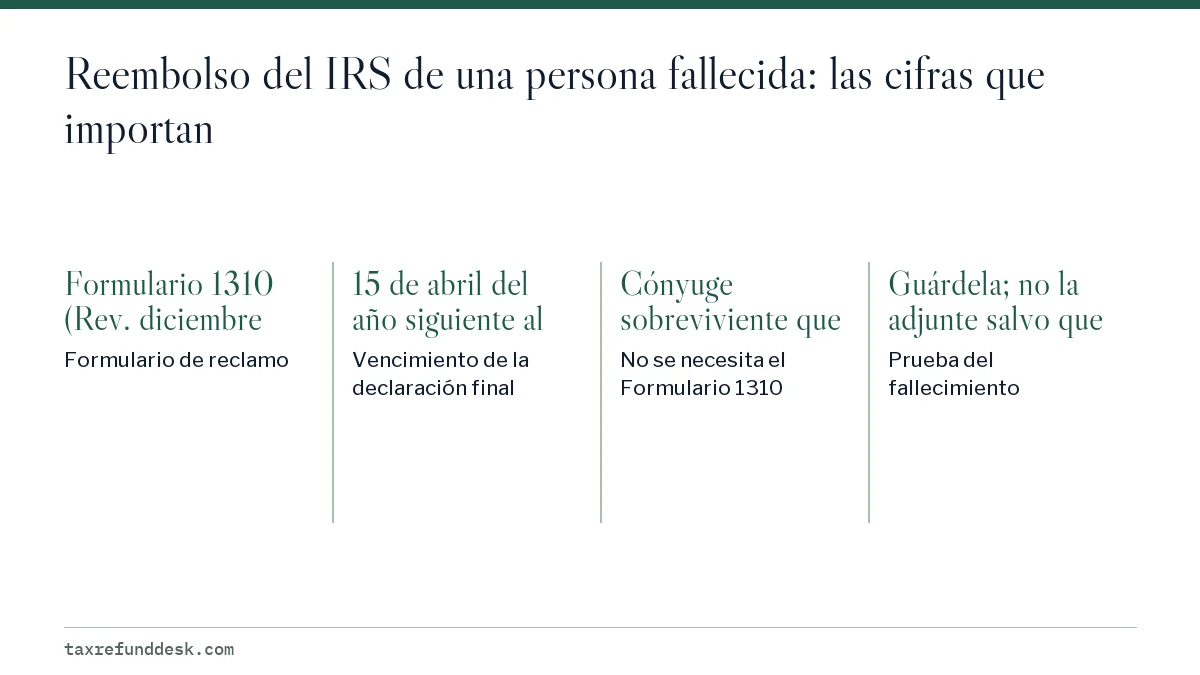
- 01Formulario de reclamo
- Formulario 1310 (Rev. diciembre de 2025)
- 02Vencimiento de la declaración final
- 15 de abril del año siguiente al fallecimiento (15 de abril de 2027 para fallecimientos en 2026)
- 03No se necesita el Formulario 1310
- Cónyuge sobreviviente que presenta en conjunto; representante que adjunta un certificado del tribunal a la declaración original
- 04Prueba del fallecimiento
- Guárdela; no la adjunte salvo que el IRS la pida
- 05Reemisión de un cheque a nombre de ambos
- Devuélvalo marcado VOID (anulado) con el Formulario 1310 y una solicitud por escrito
¿Quién puede reclamar el reembolso de una persona que falleció?
Tres tipos de personas pueden reclamar un reembolso federal que se le debía a alguien que falleció: el cónyuge sobreviviente, un representante personal nombrado o certificado por un tribunal y, cuando no hay ninguno de los dos, otra persona que se comprometa a repartir el reembolso según las leyes del estado donde vivía el fallecido. El Formulario 1310 clasifica a los reclamantes en estos tres grupos como las líneas A, B y C.
| Reclamante | Situación típica | ¿Formulario 1310? |
|---|---|---|
| Cónyuge sobreviviente, declaración conjunta | Presenta la última declaración conjunta del año del fallecimiento | No |
| Cónyuge sobreviviente con un cheque a nombre de ambos | El IRS ya emitió un cheque a nombre de los dos | Sí, línea A |
| Representante personal nombrado por un tribunal, declaración original | El albacea o administrador presenta el Formulario 1040 del fallecido con el certificado del tribunal | No |
| Representante personal nombrado por un tribunal, declaración enmendada o Formulario 843 | Reclama un reembolso con el Formulario 1040-X o el Formulario 843 | Sí, línea B, con el certificado del tribunal |
| Cualquier otra persona | No hay testamento ni nombramiento judicial, o un heredero se ocupa de un patrimonio pequeño | Sí, línea C, más la Parte II |
Para el IRS, un representante personal es el albacea o administrador nombrado o certificado por un tribunal. Las instrucciones del Formulario 1310 dicen que una copia del testamento por sí sola no se acepta como prueba de que usted es el representante.
¿Necesito el Formulario 1310?
Necesita el Formulario 1310 salvo que entre en una de dos excepciones. Según las instrucciones del Formulario 1310 de diciembre de 2025 y la Publicación 559 del IRS, no lo necesita si es el cónyuge sobreviviente y presenta una declaración conjunta original o enmendada con el fallecido, o si es un representante personal nombrado o certificado por un tribunal que presenta la declaración original del fallecido con una copia del certificado del tribunal adjunta.
Quienes marcan la línea C deben responder la Parte II
Si marca la línea C, responde tres preguntas de sí o no: si el fallecido dejó testamento, si un tribunal nombró o nombrará a un representante personal y si usted repartirá el reembolso según las leyes del estado del fallecido. Si se nombró o se nombrará a un representante, esa persona es quien debe reclamar el reembolso. Si responde que no a la pregunta sobre la ley estatal, el IRS no pagará hasta que usted envíe un certificado del tribunal u otra prueba de que la ley estatal le da derecho al dinero.
Prueba del fallecimiento
Quienes marcan la línea C deben tener una prueba del fallecimiento: una copia del certificado de defunción o un aviso oficial de una oficina del gobierno, como el Departamento de Defensa. No la adjunte. Guárdela con sus documentos y envíela solo si el IRS la pide.
Cómo presentar la declaración final para reclamar el reembolso de un contribuyente fallecido
El reembolso de un contribuyente fallecido normalmente se reclama en el último Formulario 1040 o 1040-SR del fallecido, que declara los ingresos desde el 1 de enero hasta la fecha del fallecimiento. El IRS dice que hay que presentar una declaración para recuperar el impuesto retenido o los pagos estimados, aunque los ingresos del fallecido fueran demasiado bajos para estar obligado a declarar.
- Reúna los formularios W-2 y 1099 del fallecido y los registros de pagos estimados del año del fallecimiento.
- Prepare el Formulario 1040 o 1040-SR como lo haría para una persona viva, reclamando todos los créditos para los que califica el fallecido.
- Escriba DECEASED (fallecido), el nombre del fallecido y la fecha del fallecimiento en la parte superior de una declaración en papel.
- En el área de nombre y dirección, anote el nombre del fallecido; si no es una declaración conjunta, ponga el nombre y la dirección del representante personal en el campo de la dirección.
- Firme como se explica abajo y adjunte el Formulario 1310 o el certificado del tribunal, según su situación.
- Presente la declaración antes de la fecha de vencimiento habitual o pida una prórroga; el representante puede hacerlo en nombre del fallecido.
La declaración final vence en la misma fecha en que habría vencido la declaración del fallecido si estuviera vivo. Para alguien que falleció en cualquier momento de 2026, esa fecha es el jueves 15 de abril de 2027. Las declaraciones de personas fallecidas se pueden presentar electrónicamente, y el Formulario 1310 también, cuando se adjunta a un Formulario 1040, 1040-SR, 1040-NR o 1040-SS presentado electrónicamente.
Quién firma la declaración final
- Firma el representante personal nombrado por un tribunal; en una declaración conjunta, también firma el cónyuge sobreviviente.
- Si no hay representante, el cónyuge sobreviviente en una declaración conjunta firma y escribe "Filing as surviving spouse" (presenta como cónyuge sobreviviente) en el área de la firma.
- Si no hay representante ni cónyuge sobreviviente, la persona a cargo de los bienes del fallecido firma como "personal representative" (representante personal).
Un representante personal también puede presentar el Formulario 56, Notice Concerning Fiduciary Relationship (aviso sobre relación fiduciaria), para informar al IRS de que actúa en nombre del fallecido o del patrimonio. La Publicación 559 explica las demás obligaciones del representante.
Ejemplo práctico: un reembolso sin testamento ni albacea
Supongamos que una madre viuda falleció en octubre de 2026. Su empleador retuvo $2,180 de impuesto federal sobre la renta durante el año, y su declaración final muestra un impuesto de $940, así que se le debe un reembolso de $1,240. No dejó testamento y ningún tribunal nombró a nadie. Su hijo vive en el mismo estado y compartirá el dinero con su hermana como lo indica la ley de su estado.
- El hijo prepara el Formulario 1040 de 2026 de su madre, marcado DECEASED con el nombre y la fecha del fallecimiento.
- Llena el Formulario 1310, marca la línea C y responde la Parte II: no hay testamento, no se nombró ni se espera nombrar a un representante, y sí, repartirá el reembolso según la ley estatal.
- Firma la declaración como representante personal, por ser la persona a cargo de los bienes de su madre, y firma la Parte III del Formulario 1310.
- Presenta ambos antes del 15 de abril de 2027 y guarda una copia del certificado de defunción por si el IRS la pide.
- Cuando el IRS acepta el reclamo, le paga el reembolso a él como reclamante, y él lo reparte con su hermana como exige la ley estatal.
Las cifras del reembolso son de ejemplo. Los pasos vienen de las instrucciones del Formulario 1310 y de la Publicación 559.
¿Qué hago si el cheque de reembolso está a nombre de la persona fallecida?
Lo que debe hacer depende de a nombre de quién está el cheque. No firme con el nombre del fallecido para depositarlo; eso es endosar un pago en nombre de alguien que ya no puede firmar.
Cheque a nombre de ambos cónyuges
El cónyuge sobreviviente puede pedir que un cheque a nombre de ambos se vuelva a emitir solo a su nombre. Marque el cheque como VOID (anulado) y devuélvalo con el Formulario 1310 (con la línea A marcada) y una solicitud de reemisión por escrito a su oficina local del IRS o al centro de servicio donde presentó la declaración. Luego el IRS le envía por correo un cheque nuevo a su nombre.
Cheque solo a nombre del fallecido
Los formularios del IRS describen un procedimiento de reemisión solo para cheques a nombre de ambos cónyuges. Si un cheque está a nombre del fallecido únicamente, pregunte al banco que maneja el patrimonio si lo aceptará para la cuenta del patrimonio; si no lo acepta, llame al número de cualquier aviso del IRS que tenga, o al IRS, y pregunte cómo devolverlo para que se vuelva a emitir a nombre del reclamante. Tenga listo el Formulario 1310, ya que el IRS solo paga el reembolso de un fallecido a una persona que reconoce con derecho a recibirlo.
Depósito directo del reembolso de un contribuyente fallecido
Las reglas del IRS solo permiten depositar un reembolso en una cuenta a nombre del propio contribuyente, a nombre del cónyuge o en una cuenta conjunta. Si la cuenta individual del fallecido se cerró, el banco normalmente devolverá el depósito y el IRS lo tratará como un depósito devuelto. Esté atento a un aviso de la serie CP53, y consulte la guía del aviso CP53E si el reembolso queda congelado por falta de datos bancarios.
¿Cuánto tarda el reembolso de una persona fallecida?
El IRS no publica un tiempo de procesamiento aparte para las declaraciones con el Formulario 1310. Los plazos habituales del IRS son de unas 3 semanas para una declaración electrónica y de 6 semanas o más para una declaración enviada por correo, y las declaraciones que necesitan revisión manual tardan más, según el Tema Tributario 152 del IRS.
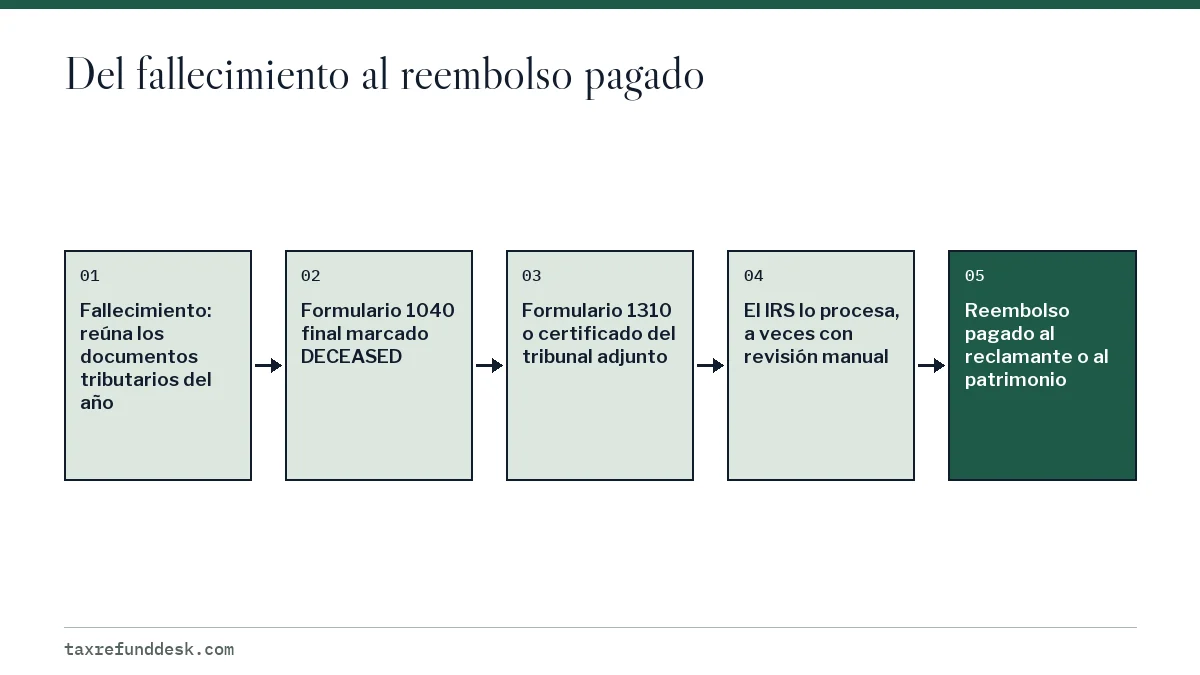
Cuente con que la presentación en papel será la vía más lenta. Una declaración final con el Formulario 1310 adjunto, o un reclamo por la línea C, puede necesitar que una persona del IRS lo revise. Si no llega nada después del plazo normal, la guía de no he recibido mi reembolso de impuestos explica cómo consultar el estado y cuándo conviene pedir un rastreo.
También hay un plazo máximo. La Publicación 559 señala que el plazo normal para reclamar un reembolso es de 3 años desde que se presentó la declaración o de 2 años desde que se pagó el impuesto, lo que sea posterior, así que todavía podría reclamarse un año anterior sin declarar si actúa a tiempo.
Errores comunes que retrasan el reembolso de un fallecido
- Adjuntar un certificado de defunción que nadie pidió, en lugar de guardarlo en sus archivos.
- Enviar una copia del testamento como prueba de autoridad; el IRS exige un certificado del tribunal para un representante personal.
- Marcar la línea C cuando un tribunal ya nombró a un albacea, que es quien debe presentar el reclamo.
- Olvidar marcar la declaración en papel como DECEASED con el nombre y la fecha del fallecimiento.
- Presentar un solo Formulario 1310 para una declaración conjunta cuando fallecieron ambos cónyuges; cada cónyuge necesita un Formulario 1310 aparte, y ambos se adjuntan a la declaración.
- Depositar un cheque a nombre del fallecido firmando con su nombre.
Paso a paso
Identifique quién puede reclamar
Determine si usted es el cónyuge sobreviviente, un representante nombrado por un tribunal u otro reclamante según la ley estatal.
Reúna los documentos
Junte los formularios W-2 y 1099, los registros de pagos estimados, el certificado del tribunal si lo hay y la prueba del fallecimiento para guardarla en sus archivos.
Prepare la declaración final
Presente el Formulario 1040 o 1040-SR del año del fallecimiento, marcado DECEASED con el nombre y la fecha del fallecimiento en las declaraciones en papel.
Agregue el Formulario 1310 si hace falta
Adjunte el Formulario 1310, salvo que sea el cónyuge sobreviviente que presenta en conjunto o un representante que adjunta un certificado del tribunal a la declaración original.
Presente antes de la fecha de vencimiento
Presente la declaración antes del 15 de abril del año siguiente al fallecimiento, electrónicamente cuando sea posible.
Reparta el reembolso
Entregue el reembolso al patrimonio o a los herederos como lo exige la ley estatal.
Preguntas frecuentes
¿Puedo cobrar un cheque de reembolso de impuestos a nombre de mi padre o mi madre fallecidos?
No, no debe firmar con el nombre de una persona fallecida. El reembolso debe ir a alguien con derecho a recibirlo, lo que normalmente significa presentar el Formulario 1310 o actuar como representante nombrado por el tribunal, y que el pago se haga a usted o al patrimonio.
¿El cónyuge sobreviviente necesita el Formulario 1310?
No cuando presenta una declaración conjunta original o enmendada con el cónyuge fallecido. El cónyuge sobreviviente sí usa el Formulario 1310, línea A, para que un cheque emitido a nombre de ambos se vuelva a emitir solo a su nombre.
¿Se puede presentar electrónicamente el Formulario 1310?
Sí, cuando se adjunta a un Formulario 1040, 1040-SR, 1040-NR o 1040-SS presentado electrónicamente. Si lo envía por separado, mándelo por correo al centro de servicio donde se presentó la declaración original.
¿Necesito un nombramiento judicial para reclamar un reembolso pequeño de un familiar fallecido?
No siempre. Si no se nombró ni se nombrará a un representante, puede reclamarlo por la línea C del Formulario 1310, siempre que reparta el reembolso según la ley de su estado.
¿Cuándo vence la declaración final de alguien que falleció en 2026?
El 15 de abril de 2027, la misma fecha en que habría vencido su declaración si estuviera vivo. Se puede pedir una prórroga en nombre del fallecido.
¿Qué pasa si fallecieron los dos cónyuges de una declaración conjunta?
Llene un Formulario 1310 aparte para cada cónyuge y adjunte ambos a la declaración, según las instrucciones del Formulario 1310.
Fuentes
- Form 1310 (Rev. December 2025) with instructions irs.gov
- About Form 1310 irs.gov
- Publication 559, Survivors, Executors, and Administrators irs.gov
- File the final income tax returns of a deceased person irs.gov
- Tax Topic 152, Refund information irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 No he recibido mi reembolso de impuestos: qué hacer
Si no ha recibido su reembolso de impuestos, primero confirme en ¿Dónde está mi reembolso? (Where's My Refund) que el IRS (Servic…
Reembolso del IRS recibido por error: cómo devolverlo
Si tiene un reembolso del IRS recibido por error, devuélvalo pronto: escriba Void (anulado) al reverso de un cheque sin cobrar y…
Aviso CP53E del IRS: agregue su cuenta para cobrar
Un aviso CP53E del IRS le informa que el IRS (Servicio de Impuestos Internos) le debe un reembolso, pero lo retiene porque su inf…
Reembolso enviado a una cuenta cerrada: cómo recuperarlo
Un reembolso de impuestos enviado a una cuenta cerrada normalmente no se pierde: el banco rechaza el depósito y el dinero vuelve…
Cheque de reembolso del IRS perdido: cómo reponerlo
Para reponer un cheque de reembolso del IRS perdido, pida un rastreo del reembolso una vez que hayan pasado 4 semanas desde la em…