
Chèque de remboursement de l'IRS d'une personne décédée : qui peut le réclamer et comment
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le remboursement d'impôt d'une personne décédée, versé par l'IRS (le fisc fédéral américain), peut être réclamé par le conjoint survivant dans une déclaration conjointe, par un représentant personnel nommé par un tribunal, ou par une autre personne qui le répartira conformément à la loi de l'État. Tous doivent produire le formulaire 1310, Statement of Person Claiming Refund Due a Deceased Taxpayer, sauf le conjoint survivant qui produit une déclaration conjointe et le représentant qui joint un certificat du tribunal à la déclaration initiale.
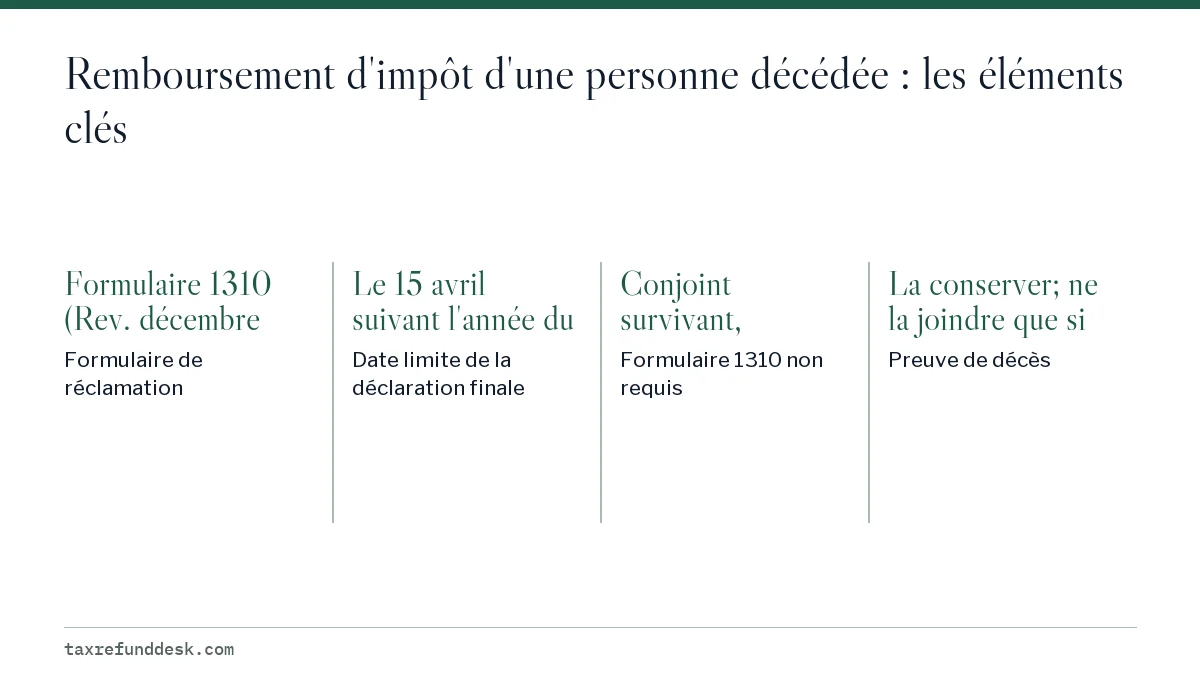
- 01Formulaire de réclamation
- Formulaire 1310 (Rev. décembre 2025)
- 02Date limite de la déclaration finale
- Le 15 avril suivant l'année du décès (15 avril 2027 pour un décès en 2026)
- 03Formulaire 1310 non requis
- Conjoint survivant produisant une déclaration conjointe; représentant joignant un certificat du tribunal à la déclaration initiale
- 04Preuve de décès
- La conserver; ne la joindre que si l'IRS la demande
- 05Nouvelle émission d'un chèque aux deux noms
- Le renvoyer marqué VOID (annulé) avec le formulaire 1310 et une demande écrite
Qui peut réclamer le remboursement d'une personne décédée?
Trois types de personnes peuvent réclamer un remboursement fédéral dû à une personne décédée : le conjoint survivant, un représentant personnel nommé ou reconnu par un tribunal et, en l'absence de l'un et de l'autre, une autre personne qui accepte de répartir le remboursement conformément aux lois de l'État où vivait le défunt. Le formulaire 1310 classe les demandeurs dans ces trois groupes, aux lignes A, B et C.
| Demandeur | Situation typique | Formulaire 1310? |
|---|---|---|
| Conjoint survivant, déclaration conjointe | Production de la déclaration conjointe finale pour l'année du décès | Non |
| Conjoint survivant avec un chèque aux deux noms | L'IRS a déjà émis un chèque au nom des deux conjoints | Oui, ligne A |
| Représentant personnel nommé par un tribunal, déclaration initiale | L'exécuteur testamentaire ou l'administrateur produit le formulaire 1040 du défunt avec le certificat du tribunal | Non |
| Représentant personnel nommé par un tribunal, déclaration modifiée ou formulaire 843 | Réclamation d'un remboursement au moyen du formulaire 1040-X ou du formulaire 843 | Oui, ligne B, avec le certificat du tribunal |
| Toute autre personne | Pas de testament, pas de nomination par un tribunal, ou un héritier qui règle une petite succession | Oui, ligne C, et la partie II |
Aux fins de l'IRS, le représentant personnel est l'exécuteur testamentaire ou l'administrateur nommé ou reconnu par un tribunal. Les instructions du formulaire 1310 précisent qu'une copie du testament à elle seule n'est pas acceptée comme preuve que vous êtes le représentant.
Ai-je besoin du formulaire 1310?
Vous avez besoin du formulaire 1310, sauf si vous correspondez à l'une de deux exceptions. Selon les instructions du formulaire 1310 de décembre 2025 et la publication 559 de l'IRS, vous n'avez pas à le produire si vous êtes un conjoint survivant qui produit une déclaration conjointe initiale ou modifiée avec le défunt, ou un représentant personnel nommé ou reconnu par un tribunal qui produit la déclaration initiale du défunt en y joignant une copie du certificat du tribunal.
Les demandeurs de la ligne C doivent remplir la partie II
Si vous cochez la ligne C, vous répondez par oui ou par non à trois questions : le défunt a-t-il laissé un testament, un tribunal a-t-il nommé ou nommera-t-il un représentant personnel, et répartirez-vous le remboursement conformément aux lois de l'État du défunt. Si un représentant a été ou sera nommé, c'est cette personne qui doit réclamer le remboursement. Si vous répondez non à la question sur la loi de l'État, l'IRS ne versera rien tant que vous n'aurez pas envoyé un certificat du tribunal ou une autre preuve que la loi de l'État vous donne droit à l'argent.
Preuve de décès
Les demandeurs de la ligne C doivent avoir une preuve de décès : une copie du certificat de décès, ou un avis officiel d'un organisme gouvernemental comme le Department of Defense (ministère de la Défense des États-Unis). Ne la joignez pas. Conservez-la avec vos dossiers et envoyez-la seulement si l'IRS la demande.
Produire la déclaration finale pour réclamer le remboursement d'un contribuable décédé
Le remboursement d'un contribuable décédé est normalement réclamé dans le formulaire 1040 ou 1040-SR final du défunt, qui déclare le revenu du 1er janvier à la date du décès. Selon l'IRS, il faut produire une déclaration pour récupérer l'impôt retenu ou les acomptes provisionnels, même si le revenu du défunt était trop faible pour exiger une déclaration.
- Rassemblez les formulaires W-2 et 1099 du défunt ainsi que les relevés de ses acomptes provisionnels pour l'année du décès.
- Préparez le formulaire 1040 ou 1040-SR comme pour une personne vivante, en demandant tous les crédits auxquels le défunt a droit.
- Inscrivez DECEASED (décédé), le nom du défunt et la date du décès en haut d'une déclaration papier.
- Dans la zone du nom et de l'adresse, inscrivez le nom du défunt; pour une déclaration non conjointe, inscrivez le nom et l'adresse du représentant personnel dans le champ de l'adresse.
- Signez de la façon décrite ci-dessous, et joignez le formulaire 1310 ou le certificat du tribunal selon votre situation.
- Produisez la déclaration au plus tard à la date limite habituelle, ou demandez une prorogation; le représentant peut le faire pour le défunt.
La déclaration finale doit être produite à la même date que celle à laquelle la déclaration du défunt aurait été due s'il était en vie. Pour une personne décédée à n'importe quel moment en 2026, il s'agit du jeudi 15 avril 2027. Les déclarations de personnes décédées peuvent être transmises électroniquement, et le formulaire 1310 peut l'être aussi lorsqu'il est joint à un formulaire 1040, 1040-SR, 1040-NR ou 1040-SS transmis électroniquement.
Qui signe la déclaration finale
- Le représentant personnel nommé par un tribunal signe; dans une déclaration conjointe, le conjoint survivant signe aussi.
- En l'absence de représentant, le conjoint survivant, dans une déclaration conjointe, signe et inscrit « Filing as surviving spouse » (produit à titre de conjoint survivant) dans la zone de signature.
- En l'absence de représentant et de conjoint survivant, la personne responsable des biens du défunt signe à titre de « personal representative » (représentant personnel).
Un représentant personnel peut aussi produire le formulaire 56, Notice Concerning Fiduciary Relationship, pour informer l'IRS qu'il agit au nom du défunt ou de la succession. La publication 559 décrit l'ensemble des obligations du représentant.
Exemple : un remboursement sans testament ni exécuteur testamentaire
Supposons qu'une mère veuve est décédée en octobre 2026. Son employeur a retenu 2 180 $ d'impôt fédéral sur le revenu au cours de l'année, et sa déclaration finale indique un impôt de 940 $; un remboursement de 1 240 $ est donc dû. Elle n'a laissé aucun testament, et aucun tribunal n'a nommé qui que ce soit. Son fils habite dans le même État et partagera l'argent avec sa sœur comme le prévoit la loi de leur État.
- Le fils prépare le formulaire 1040 de 2026 de sa mère, marqué DECEASED avec son nom et la date de son décès.
- Il remplit le formulaire 1310, coche la ligne C et répond à la partie II : aucun testament, aucun représentant nommé ou prévu, et oui, il répartira le remboursement conformément à la loi de l'État.
- Il signe la déclaration à titre de représentant personnel, puisqu'il est la personne responsable des biens de sa mère, et il signe la partie III du formulaire 1310.
- Il produit les deux au plus tard le 15 avril 2027 et conserve une copie du certificat de décès au cas où l'IRS la demanderait.
- Une fois la réclamation acceptée, l'IRS lui verse le remboursement à titre de demandeur, et il le partage avec sa sœur comme l'exige la loi de l'État.
Les montants de remboursement sont fournis à titre d'exemple. Les étapes proviennent des instructions du formulaire 1310 et de la publication 559.
Que faire si le chèque de remboursement est au nom de la personne décédée?
Ce que vous devez faire dépend des noms inscrits sur le chèque. Ne signez pas le nom du défunt pour le déposer : ce serait endosser un paiement au nom d'une personne qui ne peut plus signer.
Chèque au nom des deux conjoints
Le conjoint survivant peut faire émettre de nouveau un chèque à deux noms à son seul nom. Marquez le chèque VOID (annulé) et renvoyez-le avec le formulaire 1310 (ligne A cochée) et une demande écrite de nouvelle émission à votre bureau local de l'IRS ou au centre de services où vous avez produit la déclaration. L'IRS vous envoie ensuite par la poste un nouveau chèque à votre nom.
Chèque au seul nom du défunt
Les formulaires de l'IRS ne décrivent une procédure de nouvelle émission que pour les chèques à deux noms. Si un chèque est payable au seul défunt, demandez à la banque qui gère la succession si elle l'acceptera pour le compte de la succession; si elle refuse, appelez le numéro indiqué dans un avis de l'IRS que vous avez, ou l'IRS, et demandez comment le renvoyer pour qu'il soit émis de nouveau au nom du demandeur. Ayez le formulaire 1310 en main, car l'IRS ne verse le remboursement d'un défunt qu'à une personne qu'il reconnaît comme y ayant droit.
Dépôt direct du remboursement d'un contribuable décédé
Les règles de l'IRS ne permettent de déposer un remboursement que dans un compte au nom du contribuable lui-même, au nom de son conjoint ou dans un compte conjoint. Si le compte individuel du défunt a été fermé, la banque retournera habituellement le dépôt, et l'IRS le traitera alors comme un dépôt retourné. Surveillez l'arrivée d'un avis de la série CP53, et consultez le guide de l'avis CP53E si le remboursement est gelé faute de renseignements bancaires.
Combien de temps prend le remboursement d'une personne décédée?
L'IRS ne publie pas de délai de traitement distinct pour les déclarations accompagnées du formulaire 1310. Selon le Tax Topic 152 de l'IRS, les délais habituels sont d'environ 3 semaines pour une déclaration transmise électroniquement et de 6 semaines ou plus pour une déclaration postée, et les déclarations qui exigent un examen manuel prennent plus de temps.
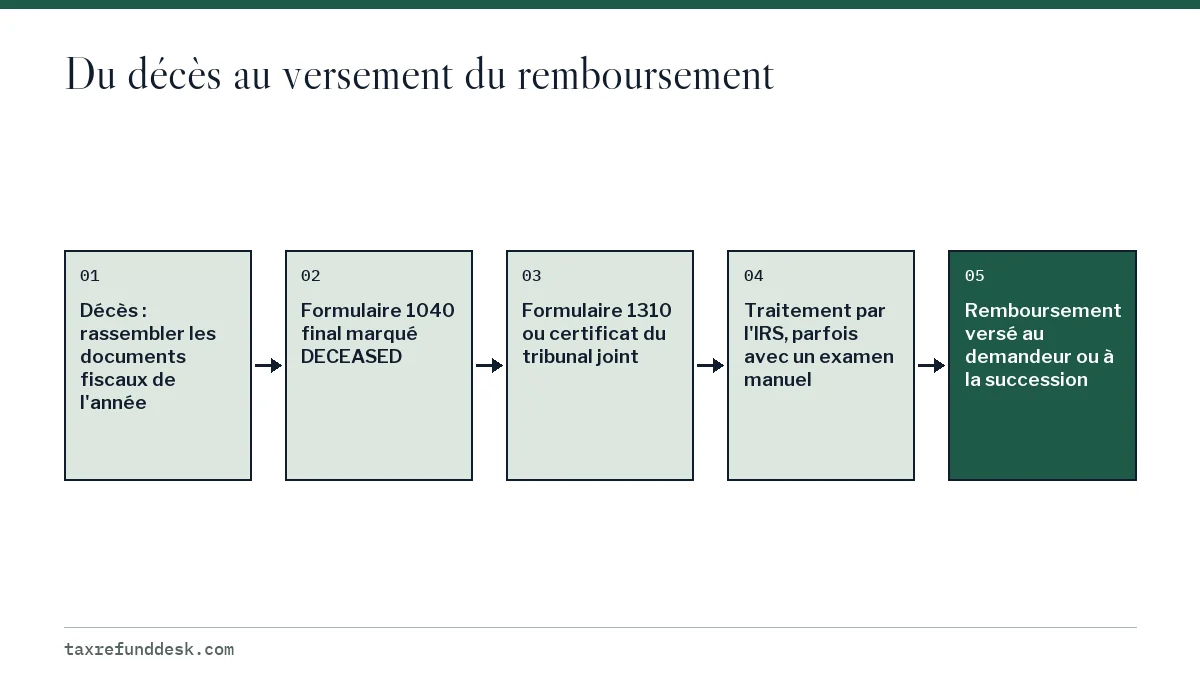
Attendez-vous à ce que la production sur papier soit plus lente. Une déclaration finale accompagnée du formulaire 1310, ou une réclamation de la ligne C, peut devoir être examinée par un employé de l'IRS. Si rien n'arrive après le délai normal, le guide sur le remboursement d'impôt non reçu explique comment vérifier l'état et quand une recherche est utile.
Il existe aussi un délai ultime. La publication 559 indique que le délai normal pour réclamer un remboursement est de 3 ans après la production de la déclaration ou de 2 ans après le paiement de l'impôt, selon la date la plus tardive; une année plus ancienne pour laquelle aucune déclaration n'a été produite peut donc encore donner lieu à une réclamation si vous agissez à temps.
Les erreurs fréquentes qui retardent le remboursement d'un défunt
- Joindre un certificat de décès que personne n'a demandé, au lieu de le conserver au dossier.
- Envoyer une copie du testament comme preuve de pouvoir; l'IRS exige un certificat du tribunal pour un représentant personnel.
- Cocher la ligne C alors qu'un tribunal a déjà nommé un exécuteur testamentaire, qui doit produire la réclamation à votre place.
- Oublier d'inscrire DECEASED, le nom et la date du décès sur la déclaration papier.
- Produire un seul formulaire 1310 pour une déclaration conjointe lorsque les deux conjoints sont décédés; chaque conjoint a besoin d'un formulaire 1310 distinct, les deux étant joints à la déclaration.
- Déposer un chèque établi au nom du défunt en signant son nom.
Étape par étape
Déterminer qui peut réclamer
Établissez si vous êtes un conjoint survivant, un représentant nommé par un tribunal ou un autre demandeur au sens de la loi de l'État.
Rassembler les documents
Rassemblez les formulaires W-2 et 1099, les relevés d'acomptes provisionnels, le certificat du tribunal s'il y en a un et la preuve de décès à conserver au dossier.
Préparer la déclaration finale
Produisez le formulaire 1040 ou 1040-SR pour l'année du décès, marqué DECEASED avec le nom et la date du décès sur les déclarations papier.
Ajouter le formulaire 1310 au besoin
Joignez le formulaire 1310, sauf si vous êtes un conjoint survivant produisant une déclaration conjointe ou un représentant qui joint un certificat du tribunal à la déclaration initiale.
Produire avant la date limite
Produisez la déclaration au plus tard le 15 avril de l'année suivant le décès, par transmission électronique si possible.
Répartir le remboursement
Versez le remboursement à la succession ou aux héritiers comme l'exige la loi de l'État.
Questions fréquentes
Puis-je encaisser un chèque de remboursement d'impôt au nom de mon parent décédé?
Non, vous ne devez pas signer le nom d'une personne décédée. Le remboursement doit être versé à une personne qui y a droit, ce qui signifie habituellement produire le formulaire 1310 ou agir à titre de représentant nommé par le tribunal, et faire verser le paiement à vous-même ou à la succession.
Le conjoint survivant a-t-il besoin du formulaire 1310?
Non, lorsqu'il produit une déclaration conjointe initiale ou modifiée avec le conjoint décédé. Le conjoint survivant utilise toutefois le formulaire 1310, ligne A, pour faire émettre de nouveau à son seul nom un chèque établi aux deux noms.
Le formulaire 1310 peut-il être transmis électroniquement?
Oui, lorsqu'il est joint à un formulaire 1040, 1040-SR, 1040-NR ou 1040-SS transmis électroniquement. Si vous l'envoyez séparément, postez-le au centre de services où la déclaration initiale a été produite.
Faut-il une nomination par un tribunal pour réclamer un petit remboursement d'un proche décédé?
Pas toujours. Si aucun représentant n'a été ou ne sera nommé, vous pouvez présenter la réclamation à titre de demandeur de la ligne C du formulaire 1310, à condition de répartir le remboursement conformément à la loi de votre État.
Quelle est la date limite de la déclaration finale d'une personne décédée en 2026?
Le 15 avril 2027, soit la même date que celle à laquelle sa déclaration aurait été due si elle était en vie. Une prorogation peut être demandée au nom du défunt.
Que faire si les deux conjoints d'une déclaration conjointe sont décédés?
Remplissez un formulaire 1310 distinct pour chaque conjoint et joignez-les tous les deux à la déclaration, comme l'indiquent les instructions du formulaire 1310.
Sources
- Form 1310 (Rev. December 2025) with instructions irs.gov
- About Form 1310 irs.gov
- Publication 559, Survivors, Executors, and Administrators irs.gov
- File the final income tax returns of a deceased person irs.gov
- Tax Topic 152, Refund information irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Remboursement d'impôt non reçu : retrouver un remboursement
Si vous n'avez pas reçu votre remboursement d'impôt, confirmez d'abord dans l'outil Where's My Refund de l'IRS que l'IRS l'a bien…
Remboursement de l'IRS reçu par erreur : comment le rendre
Si vous avez un remboursement de l'IRS reçu par erreur, retournez-le rapidement : écrivez Void (annulé) au dos d'un chèque non en…
Avis CP53E de l'IRS : ajouter un compte pour être remboursé
Un avis CP53E vous informe que l'IRS (le fisc fédéral américain) vous doit un remboursement, mais le retient parce que vos rensei…
Remboursement versé dans un compte fermé : le récupérer
Un remboursement d'impôt versé dans un compte bancaire fermé n'est normalement pas perdu : la banque refuse le dépôt et l'argent…
Chèque de remboursement de l'IRS perdu : le faire remplacer
Pour remplacer un chèque de remboursement de l'IRS perdu, demandez une recherche de remboursement une fois que 4 semaines se sont…