
Avis CP53E : comment ajouter vos coordonnées bancaires et débloquer votre remboursement
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
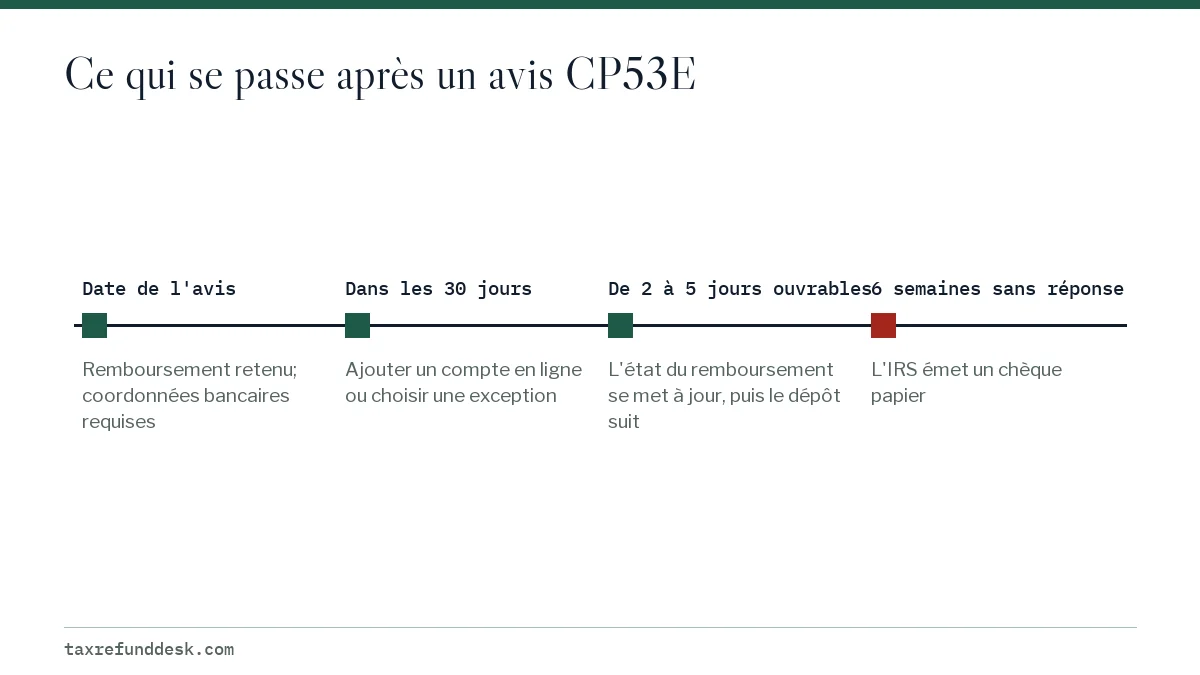
Un avis CP53E vous informe que l'IRS (le fisc fédéral américain) vous doit un remboursement, mais le retient parce que vos renseignements bancaires manquaient, étaient invalides ou ont été refusés. Vous avez 30 jours pour ajouter ou corriger un compte bancaire, ou choisir une exception permettant un chèque papier, dans votre compte en ligne de l'IRS. Si vous ne faites rien, l'IRS émet un chèque papier après 6 semaines.
- 01Délai pour répondre
- 30 jours
- 02Où répondre
- Uniquement dans l'Individual Online Account (compte en ligne) de l'IRS
- 03Nombre d'essais pour ajouter un compte bancaire
- Un
- 04Mise à jour de l'état après votre réponse
- De 2 à 5 jours ouvrables
- 05Si vous ne faites rien
- Chèque papier après 6 semaines
Qu'est-ce qu'un avis CP53E?
Un avis CP53E est une lettre de l'IRS qui vous informe qu'un remboursement vous est dû, mais que l'IRS ne peut pas le verser électroniquement avec les coordonnées bancaires qu'il possède. Le remboursement n'est ni refusé ni réduit. Il est suspendu jusqu'à ce que vous fournissiez à l'IRS un compte valide ou que vous soyez admissible à un chèque papier.
Le CP53E existe en raison du décret présidentiel 14247 (Executive Order 14247) du 25 mars 2025, qui fait passer les paiements fédéraux des chèques papier aux paiements électroniques. L'IRS a commencé à éliminer progressivement les chèques de remboursement papier pour les particuliers le 30 septembre 2025, et le CP53E est la lettre qu'il utilise lorsqu'un paiement électronique ne peut pas être effectué.
Pourquoi ai-je reçu une lettre CP53E de l'IRS?
L'IRS énumère quelques déclencheurs sur sa page consacrée au CP53E. Ils mènent tous au même résultat : un remboursement qui n'a aucune destination électronique.
| Déclencheur | Exemple |
|---|---|
| Renseignements bancaires manquants | Vous avez produit une déclaration papier et laissé vides les lignes du dépôt direct |
| Renseignements bancaires invalides | Un numéro d'acheminement comportant un mauvais chiffre qui ne correspond à aucune banque |
| Dépôt refusé par la banque | Le compte était fermé, ou le nom du titulaire ne correspondait pas |
| Un remboursement est apparu après des corrections de l'IRS | L'IRS a trouvé des acomptes provisionnels non déclarés ou corrigé une erreur de calcul, et une déclaration qui n'indiquait aucun remboursement en donne maintenant un |
Si le refus vient d'un compte fermé, la page remboursement versé dans un compte bancaire fermé explique ce que la banque a fait de l'argent avant l'envoi de l'avis.
Comment ajouter mon compte bancaire pour un CP53E?
Vous répondez à un CP53E uniquement dans votre Individual Online Account de l'IRS. Selon l'IRS, ses employés ne peuvent pas ajouter ni modifier des renseignements bancaires : appeler n'accélérera donc rien.
- Allez sur IRS.gov en tapant l'adresse vous-même, puis connectez-vous à votre Individual Online Account ou créez-en un.
- Sur la page Account Home (accueil du compte), ouvrez Notifications.
- Sélectionnez la notification intitulée Add bank account (ajouter un compte bancaire).
- Suivez les instructions pour inscrire le numéro d'acheminement et le numéro de votre compte.
- Vérifiez chaque chiffre, puis soumettez. Vous n'avez qu'un seul essai pour ajouter ou mettre à jour le compte de cette façon.
- Attendez de 2 à 5 jours ouvrables que l'état de votre remboursement soit mis à jour, puis consultez l'outil Where's My Refund de l'IRS.
Pour en savoir plus sur les écrans du compte, voyez mettre à jour vos renseignements bancaires dans votre compte en ligne de l'IRS.
L'exception du chèque papier
Le même compte en ligne vous permet de demander plutôt un chèque papier, mais seulement dans des cas d'exception limités. Les questions et réponses de l'IRS sur le décret présidentiel 14247 les décrivent ainsi : difficultés financières, exigences juridiques ou procédurales, et cas où aucune option électronique n'existe.
Si vous n'avez pas de compte bancaire, l'IRS propose deux solutions électroniques avant le chèque papier : les cartes de débit prépayées et les applications de paiement mobile qui fournissent des numéros d'acheminement et de compte. La page remboursement sans compte bancaire les compare.
Que se passe-t-il si j'ignore un CP53E?
Vous ne perdez rien, mais vous attendez plus longtemps. Si vous ne répondez pas dans les 30 jours, l'IRS émet un chèque papier après 6 semaines, selon sa page sur le CP53E. Le chèque est envoyé à l'adresse inscrite au dossier : une adresse périmée peut donc transformer un remboursement lent en remboursement manquant.
| Ce que vous faites | Ce qui se passe | Date approximative |
|---|---|---|
| Ajouter un compte le 10 août | L'état se met à jour dans un délai de 2 à 5 jours ouvrables | Vers le 17 août |
| Choisir une exception permettant un chèque papier | Chèque posté à l'adresse inscrite au dossier | Délai non publié |
| Rien | L'IRS émet un chèque papier après 6 semaines | Vers le 14 septembre |
Si le chèque n'arrive toujours pas, la page remboursement d'impôt non reçu explique quand et comment lancer une recherche.
Un CP53E, est-ce une arnaque?
Le CP53E est un véritable avis de l'IRS, mais les fraudeurs copient les vrais avis. La prudence veut que vous n'utilisiez jamais un lien, un code QR ou un numéro de téléphone tiré d'une lettre, d'un courriel ou d'un texto pour inscrire vos coordonnées bancaires. Tapez vous-même IRS.gov dans votre navigateur et connectez-vous à votre compte en ligne; un vrai CP53E y apparaîtra sous forme de notification Add bank account.
- L'IRS demande aux personnes qui répondent à un CP53E de vérifier que le site affiche un cadenas ou https:// et que .gov figure dans l'adresse.
- La vraie démarche se fait uniquement dans votre compte en ligne de l'IRS, puisque le personnel de l'IRS ne peut pas prendre de coordonnées bancaires par téléphone.
- Un message qui vous demande de lire vos numéros bancaires à un interlocuteur, ou de les inscrire sur un site autre qu'IRS.gov, ne correspond pas à la démarche du CP53E.
CP53E ou CP53, et situations particulières
Les deux avis se ressemblent, mais demandent des choses opposées. Un CP53E vous demande d'agir. Un CP53 indique que l'IRS n'a pas pu déposer votre remboursement et vous poste déjà un chèque, qui devrait arriver dans les 4 semaines suivant la date de l'avis; voyez la page sur l'avis CP53.
Si le CP53E est adressé à une personne décédée, le remboursement appartient à la succession ou au conjoint survivant et suit une procédure de réclamation distincte; commencez par la page remboursements d'un contribuable décédé.
Étape par étape
Confirmer que l'avis est authentique
Tapez vous-même IRS.gov et connectez-vous à votre Individual Online Account au lieu d'utiliser un lien ou un numéro tiré d'un message.
Ouvrir la notification
Sur la page Account Home, ouvrez Notifications et sélectionnez Add bank account.
Inscrire les coordonnées bancaires une seule fois
Inscrivez les numéros d'acheminement et de compte d'un compte à votre nom, au nom de votre conjoint ou d'un compte conjoint, et vérifiez chaque chiffre.
Ou demander une exception
Si vous êtes admissible à une exception pour difficultés financières ou pour une autre raison, choisissez plutôt l'option du chèque papier.
Surveiller la mise à jour
Prévoyez de 2 à 5 jours ouvrables, puis consultez Where's My Refund.
Questions fréquentes
Peut-on appeler l'IRS pour répondre à un CP53E?
Non. Selon l'IRS, ses employés ne peuvent pas mettre à jour les renseignements bancaires. Vous ajoutez le compte, ou demandez une exception permettant un chèque papier, dans votre Individual Online Account de l'IRS.
Combien de temps pour recevoir mon remboursement après avoir répondu au CP53E?
L'IRS demande de prévoir de 2 à 5 jours ouvrables pour que l'état de votre remboursement soit mis à jour après l'ajout de vos coordonnées bancaires. Le dépôt suit la mise à jour de l'état.
Que faire si je me trompe en inscrivant mon compte bancaire pour un CP53E?
L'IRS n'accorde qu'un seul essai pour ajouter ou mettre à jour le compte en ligne; un numéro erroné peut donc bloquer de nouveau le remboursement. Vérifiez chaque chiffre avant de soumettre, et recopiez les numéros à partir de l'application de votre banque ou d'un relevé récent plutôt que de mémoire.
Un CP53E veut-il dire que je dois de l'argent à l'IRS?
Non. Un CP53E est envoyé parce qu'un remboursement vous est dû. Il ne réduit pas le remboursement et ne crée pas de solde à payer.
Je n'ai pas de compte en ligne. Puis-je quand même répondre au CP53E?
Vous devez en créer un; le compte en ligne est le seul moyen de réponse indiqué par l'IRS. Si vous ne pouvez pas le faire, l'IRS émet un chèque papier après 6 semaines.
Sources
- Understanding your CP53E notice irs.gov
- Questions and answers about Executive Order 14247 irs.gov
- Direct deposit changes for 2026 could affect how and when you get your refund, Taxpayer Advocate Service taxpayeradvocate.irs.gov
- Understanding your CP53 notice irs.gov
- Direct deposit refunds and refund offsets, Taxpayer Advocate Service taxpayeradvocate.irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Remboursement d'impôt non reçu : retrouver un remboursement
Si vous n'avez pas reçu votre remboursement d'impôt, confirmez d'abord dans l'outil Where's My Refund de l'IRS que l'IRS l'a bien…
Remboursement d'impôt d'une personne décédée : le réclamer
Le remboursement d'impôt d'une personne décédée, versé par l'IRS (le fisc fédéral américain), peut être réclamé par le conjoint s…
Avis CP53 de l'IRS : dépôt direct échoué, chèque posté
Un avis CP53 signifie que l'IRS (le fisc fédéral américain) n'a pas pu verser votre remboursement par dépôt direct et vous poste…
Remboursement versé dans un compte fermé : le récupérer
Un remboursement d'impôt versé dans un compte bancaire fermé n'est normalement pas perdu : la banque refuse le dépôt et l'argent…
Remboursement de l'IRS sans compte bancaire : vos options
Vous pouvez recevoir un remboursement de l'IRS (le fisc fédéral américain) sans compte bancaire en le faisant déposer sur une car…
Compte de dépôt direct de l'IRS : le modifier en ligne
Vous pouvez ajouter ou modifier en ligne le compte de dépôt direct de l'IRS (le fisc fédéral américain) pour un remboursement seu…