
Remboursement versé dans un compte bancaire fermé : ce qui se passe et comment le récupérer
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
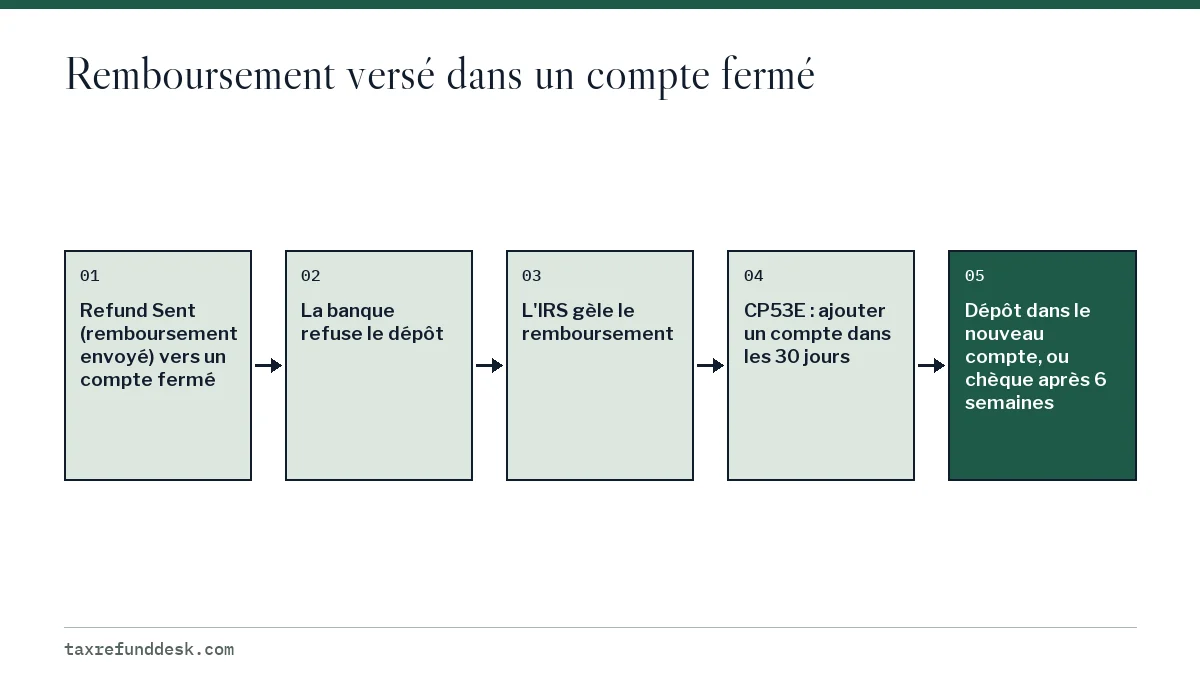
Un remboursement d'impôt versé dans un compte bancaire fermé n'est normalement pas perdu : la banque refuse le dépôt et l'argent retourne au Trésor américain. Dans le cadre de l'élimination progressive des chèques papier, l'IRS (le fisc fédéral américain) gèle maintenant habituellement ce remboursement au lieu de poster un chèque, et envoie un avis CP53E qui vous donne 30 jours pour ajouter un compte valide dans votre compte en ligne de l'IRS. Sans réponse de votre part, l'IRS poste un chèque papier après 6 semaines.
- 01Dépôts refusés
- Habituellement gelés, et non envoyés par chèque
- 02Avis à prévoir
- CP53E (ou CP53 si un chèque est posté)
- 03Délai pour ajouter un nouveau compte
- 30 jours à partir du CP53E
- 04Aucune réponse au CP53E
- Chèque papier après 6 semaines
- 05Mise à jour de l'état après l'ajout d'un compte
- De 2 à 5 jours ouvrables
Que se passe-t-il si mon remboursement est versé dans un compte fermé?
Un remboursement versé dans un compte bancaire fermé ne disparaît pas. Une banque ne peut généralement pas créditer un dépôt dans un compte qui n'existe plus : elle refuse donc le paiement et l'argent retourne au Trésor américain. L'IRS retient ensuite le remboursement jusqu'à ce que vous lui indiquiez où envoyer l'argent.
C'est cette deuxième étape qui a changé récemment. Avant l'élimination progressive des chèques papier, un dépôt refusé était habituellement converti en chèque posté. Aujourd'hui, selon le Taxpayer Advocate Service (TAS), l'IRS gèle la plupart des dépôts directs refusés par une banque et ne les réémet pas automatiquement sous forme de chèques papier. Vous devez agir.
Ce que fait la banque d'un dépôt dans un compte fermé
Chaque banque décide comment traiter un paiement fédéral destiné à un compte fermé, et l'IRS ne publie pas de délai de retour standard. Dans la plupart des cas, le paiement est refusé plutôt que porté au compte, et rien n'apparaît dans l'historique de votre ancien compte.
Appelez la banque ou écrivez-lui, et posez deux questions : un dépôt du Trésor américain a-t-il été reçu pour ce compte à la date d'envoi ou après, et a-t-il été retourné? Un oui clair quant au retour est utile, car cela signifie que l'argent est revenu au gouvernement et que la prochaine étape se passe du côté de l'IRS.
Remboursement retourné à l'IRS : comment les dépôts retournés sont traités maintenant
Le décret présidentiel 14247 (Executive Order 14247), signé le 25 mars 2025, ordonne aux organismes fédéraux de cesser d'émettre des chèques papier, et l'IRS a commencé à éliminer progressivement les chèques de remboursement papier pour les particuliers le 30 septembre 2025. Les dépôts refusés sont maintenant traités comme les déclarations produites sans coordonnées bancaires : le remboursement est gelé jusqu'à ce que vous ajoutiez un compte ou que vous soyez admissible à un chèque papier.
| Étape | Avant le 30 septembre 2025 | Maintenant |
|---|---|---|
| La banque refuse le dépôt | L'argent retourne au Trésor | L'argent retourne au Trésor |
| Action de l'IRS par défaut | Habituellement, envoi d'un chèque papier par la poste | Habituellement, gel du remboursement |
| Avis que vous recevez | CP53, chèque en route | CP53E, ajouter un compte bancaire |
| Ce que vous faites | Attendre le chèque | Ajouter un compte en ligne dans les 30 jours |
Le TAS signale que certaines raisons de refus échappent à la politique de gel, ce qui explique pourquoi quelques personnes reçoivent encore un CP53 et un chèque posté.
Dépôt direct de l'IRS refusé : les avis CP53 et CP53E
L'avis que vous recevez vous indique ce que l'IRS fait de votre argent. Lisez le numéro de l'avis dans le coin supérieur avant de faire quoi que ce soit d'autre.
| Avis | Ce qu'il signifie | Ce que vous faites | Délai |
|---|---|---|---|
| CP53 | L'IRS n'a pas pu verser le remboursement par dépôt direct et poste un chèque | Vous assurer que votre adresse est à jour | Le chèque devrait arriver dans les 4 semaines suivant la date de l'avis |
| CP53E | Les renseignements bancaires manquaient, étaient invalides ou ont été refusés, et le remboursement est retenu | Ajouter ou mettre à jour un compte bancaire dans votre compte en ligne de l'IRS, ou choisir une exception permettant un chèque papier | Répondre dans les 30 jours; chèque papier après 6 semaines si vous ne faites rien |
L'aide étape par étape pour chacun se trouve sur les pages consacrées à l'avis CP53E et à l'avis CP53.
Combien de temps faut-il pour qu'un dépôt retourné vous parvienne?
L'IRS ne publie pas le temps nécessaire pour qu'un dépôt refusé revienne et que l'avis soit produit; l'attente avant l'arrivée de la lettre varie donc. Après l'avis, les délais sont plus clairs.
- CP53E et vous ajoutez un compte : l'état du remboursement se met à jour dans un délai de 2 à 5 jours ouvrables, puis le dépôt suit.
- CP53E et vous ne faites rien : l'IRS émet un chèque papier après 6 semaines.
- CP53 : le chèque devrait arriver dans les 4 semaines suivant la date de l'avis.
Exemple concret : un CP53E daté du 1er juin vous donne jusqu'au 1er juillet pour agir. Si vous ajoutez un nouveau compte le 5 juin, l'état devrait se mettre à jour dans un délai de 2 à 5 jours ouvrables, soit environ une semaine plus tard. Si vous ne tenez pas compte de l'avis, attendez-vous à un chèque posté environ 6 semaines plus tard, vers la mi-juillet.
Mettre à jour votre compte bancaire auprès de l'IRS
La seule façon d'ajouter ou de modifier le compte après un CP53E est de passer par votre Individual Online Account (compte en ligne) de l'IRS. Selon l'IRS, ses employés ne peuvent pas mettre à jour les renseignements bancaires par téléphone, et vous n'avez qu'un seul essai pour ajouter ou mettre à jour le compte en ligne : vérifiez donc les numéros deux fois.
- Connectez-vous à votre Individual Online Account de l'IRS sur IRS.gov, ou créez-en un.
- Ouvrez Notifications sur la page Account Home (accueil du compte).
- Choisissez la notification Add bank account (ajouter un compte bancaire).
- Inscrivez les numéros d'acheminement et de compte d'un compte ouvert à votre nom, au nom de votre conjoint ou d'un compte conjoint.
- Prévoyez de 2 à 5 jours ouvrables pour la mise à jour de l'état du remboursement.
Les écrans détaillés et les solutions aux problèmes se trouvent sur la page mettre à jour vos renseignements bancaires dans votre compte en ligne de l'IRS.
Compte fermé ou mauvais compte
Un compte fermé et un mauvais compte se présentent de la même façon dans l'outil Where's My Refund de l'IRS, mais l'issue diffère. Un compte fermé renvoie habituellement l'argent au Trésor américain. Un numéro de compte erroné, mais valide, peut faire verser votre remboursement à quelqu'un d'autre, et l'IRS ne le renverra pas simplement; voyez remboursement versé dans le mauvais compte.
Si vous recevez finalement un chèque papier et que vous ne l'encaissez pas à temps, voyez chèque de remboursement périmé. Pour tous les autres types de remboursements manquants, commencez par la page remboursement d'impôt non reçu.
Questions fréquentes
L'IRS postera-t-il un chèque si mon compte bancaire est fermé?
Pas automatiquement, dans la plupart des cas. L'IRS gèle maintenant la plupart des dépôts refusés et envoie un CP53E qui vous demande d'ajouter un compte valide. Il poste un chèque papier seulement si vous ne répondez pas dans un délai de 6 semaines, si vous êtes admissible à une exception ou si le refus échappe à la politique de gel.
Puis-je appeler l'IRS pour lui donner un nouveau compte bancaire?
Non. Selon l'IRS, ses employés ne peuvent pas mettre à jour les renseignements bancaires. Après un CP53E, vous ajoutez vous-même le compte dans votre compte en ligne de l'IRS, et vous n'avez qu'un seul essai.
J'ai fermé mon compte après avoir produit ma déclaration. Dois-je en informer l'IRS tout de suite?
Where's My Refund ne permet pas de modifier les coordonnées de dépôt après la production. Si vous le pouvez, gardez l'ancien compte ouvert jusqu'au versement du remboursement; si le dépôt est refusé, répondez à l'avis CP53E à son arrivée.
Un compte fermé change-t-il le montant de mon remboursement?
Non. Un dépôt refusé est retenu pour son montant total. Seuls une compensation ou un rajustement de l'IRS modifient le montant, et chacun fait l'objet de son propre avis.
Sources
- Direct deposit refunds and refund offsets, Taxpayer Advocate Service taxpayeradvocate.irs.gov
- Understanding your CP53E notice irs.gov
- Understanding your CP53 notice irs.gov
- IRS to phase out paper tax refund checks irs.gov
- Lost or stolen refund, Taxpayer Advocate Service taxpayeradvocate.irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Remboursement d'impôt non reçu : retrouver un remboursement
Si vous n'avez pas reçu votre remboursement d'impôt, confirmez d'abord dans l'outil Where's My Refund de l'IRS que l'IRS l'a bien…
Remboursement au mauvais compte : comment le récupérer
Un remboursement envoyé au mauvais compte bancaire se récupère le plus souvent : la banque rejette le dépôt, l'argent retourne à…
Chèque IRS périmé après 1 an : comment le faire remplacer
Un chèque de remboursement de l'IRS (le fisc fédéral américain) est valide un an à compter de la date d'émission qui y est imprim…
Avis CP53E de l'IRS : ajouter un compte pour être remboursé
Un avis CP53E vous informe que l'IRS (le fisc fédéral américain) vous doit un remboursement, mais le retient parce que vos rensei…
Avis CP53 de l'IRS : dépôt direct échoué, chèque posté
Un avis CP53 signifie que l'IRS (le fisc fédéral américain) n'a pas pu verser votre remboursement par dépôt direct et vous poste…
Compte de dépôt direct de l'IRS : le modifier en ligne
Vous pouvez ajouter ou modifier en ligne le compte de dépôt direct de l'IRS (le fisc fédéral américain) pour un remboursement seu…