
Remboursement de l'IRS reçu par erreur : comment le retourner
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Si vous avez un remboursement de l'IRS reçu par erreur, retournez-le rapidement : écrivez Void (annulé) au dos d'un chèque non encaissé et postez-le dans les 21 jours au bureau de l'IRS (le fisc fédéral américain) responsable de votre État, remboursez un chèque encaissé avec votre propre chèque ou un mandat, ou demandez au service ACH de votre banque de renvoyer un dépôt direct. Des intérêts peuvent s'accumuler sur un remboursement que vous gardez.
- 01Délai fixé par l'IRS pour retourner un chèque
- Dans les 21 jours
- 02Chèque non encaissé
- Écrire Void au dos et le poster avec une courte note
- 03Chèque encaissé
- Rembourser par chèque personnel ou mandat
- 04Dépôt direct
- Le service ACH de la banque le retourne; appeler l'IRS pour expliquer
- 05Plafond pour l'annulation des intérêts
- Remboursements erronés de 50 000 $ ou moins dont vous n'êtes pas la cause (IRC 6404(e)(2))
Qu'est-ce qu'un remboursement reçu par erreur?
Un remboursement erroné est de l'argent que l'IRS vous a versé et auquel vous n'avez pas droit. Selon le Tax Topic 161 de l'IRS, si vous recevez un remboursement qui ne vous est pas dû, ou un remboursement que l'IRS a augmenté par erreur, vous devez le retourner rapidement, et le Tax Topic 152 rappelle cette obligation.
Toute surprise n'est pas une erreur. L'IRS corrige parfois une déclaration en votre faveur, par exemple en rectifiant une erreur de calcul ou en accordant un crédit que vous aviez oublié, et il poste un avis qui explique le changement. Un remboursement plus élevé accompagné d'un avis correspondant est de l'argent que vous pouvez garder.
| Ce que vous constatez | Explication probable | Quoi faire |
|---|---|---|
| Remboursement plus élevé et avis qui explique un rajustement | Correction légitime de l'IRS | Lire l'avis; garder le remboursement si vous êtes d'accord |
| Remboursement plus élevé sans aucun avis | Erreur possible | Vérifier votre relevé de compte de l'IRS avant de le dépenser |
| Un deuxième paiement après une recherche ou une réémission | Remboursement en double | En retourner un; le formulaire 3911 l'exige |
| Remboursement pour une déclaration que vous n'avez jamais produite | Vol d'identité possible | Ne pas le dépenser; le signaler à l'IRS |
| Dépôt au nom d'une autre personne dans votre compte | Remboursement mal acheminé | Demander à votre banque de le retourner |
| Petit montant supplémentaire indiqué comme intérêts | Intérêts sur remboursement que l'IRS vous devait | Habituellement le garder, et le déclarer comme revenu |
Les signes qu'un remboursement a été envoyé par erreur
Comparez le dépôt ou le chèque avec le montant du remboursement demandé sur votre formulaire 1040. Un écart de plus de quelques dollars, sans avis de l'IRS pour l'expliquer, est le premier signe. Votre compte en ligne de l'IRS et votre relevé de compte de l'IRS (tax account transcript) montrent chaque remboursement émis : une deuxième opération de remboursement pour la même année ressort donc clairement.
- Deux remboursements sont arrivés pour la même année, souvent après le remplacement d'un chèque perdu que vous avez retrouvé plus tard.
- Le nom du bénéficiaire sur le chèque n'est pas le vôtre, ou la description du dépôt indique le nom d'une autre personne.
- Le remboursement appartient à une personne décédée; consultez le guide sur le remboursement d'un contribuable décédé avant de conclure à une erreur.
- Vous avez reçu un remboursement pour une année où vous n'avez jamais produit de déclaration.
Si vous n'avez pas produit la déclaration qui a donné lieu au remboursement, considérez qu'il peut s'agir d'un vol d'identité. N'encaissez pas le chèque. Retournez-le comme décrit ci-dessous et produisez le formulaire 14039, Identity Theft Affidavit (déclaration sous serment de vol d'identité), comme l'IRS le demande sur ses pages consacrées aux avis CP53B et CP53D.
Retourner un chèque de remboursement papier non encaissé
Un chèque erroné non encaissé est le cas le plus simple. Le Tax Topic 161 énonce les étapes suivantes.
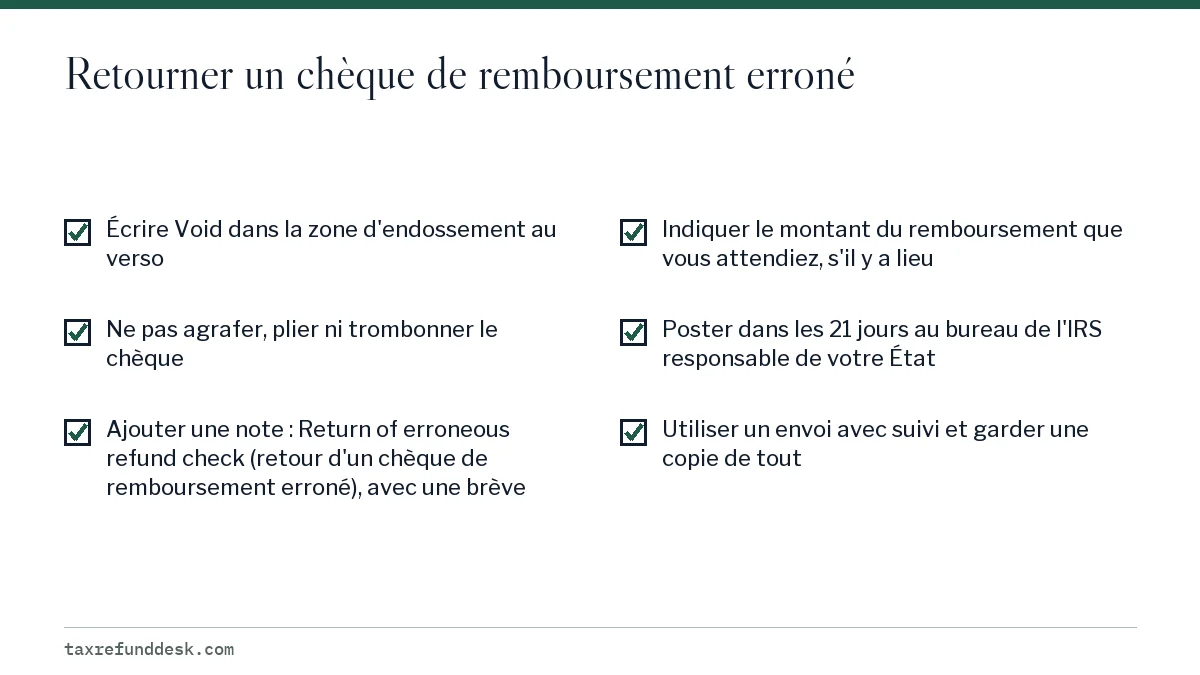
Envoyez-le au bureau de l'IRS responsable de votre État. Le Tax Topic 161 renvoie aux mêmes adresses régionales que celles du formulaire 3911, énumérées dans le guide sur le formulaire 3911. Utilisez un service postal avec suivi pour pouvoir prouver la date d'envoi.
Si une partie seulement du chèque est erronée, précisez-le dans votre note et indiquez le montant que vous attendiez, pour que l'IRS sache qu'il vous doit encore le reste.
Retourner un chèque déjà encaissé
Si vous avez déposé le chèque avant de remarquer l'erreur, remboursez l'IRS par chèque personnel ou par mandat, là aussi dans les 21 jours, en l'envoyant au même bureau responsable de votre État. Sur le paiement, inscrivez : Payment of Erroneous Refund (paiement d'un remboursement erroné), l'année d'imposition visée par le remboursement, le type de compte (IMF pour un particulier) et votre numéro de sécurité sociale américain (SSN). Joignez une courte explication des raisons pour lesquelles vous retournez l'argent.
Exemple concret : vous avez demandé un remboursement de 1 650 $ sur votre déclaration de 2025, et votre banque indique le dépôt d'un chèque du Trésor américain de 4 650 $, sans aucun avis de l'IRS. Les 3 000 $ en trop constituent la partie erronée. Votre paiement porterait la mention Payment of Erroneous Refund, 2025, IMF, suivie de votre SSN, avec une note indiquant que vous avez demandé 1 650 $ et reçu 4 650 $. Si vous ne savez pas quel montant envoyer, appelez l'IRS avant de payer.
Comment retourner un remboursement reçu par dépôt direct?
Communiquez avec le service ACH de la banque qui a reçu le dépôt et demandez-lui de retourner les fonds à l'IRS. Appelez ensuite l'IRS au 800-829-1040, la ligne pour les particuliers indiquée dans le Tax Topic 161, pour expliquer que le dépôt a été envoyé par erreur et qu'il est en voie d'être retourné.
- Notez la date du dépôt, le montant et la ligne de description sur votre relevé.
- Demandez à l'équipe ACH ou des opérations de dépôt de votre banque de retourner le paiement au Trésor américain, et obtenez un numéro de référence.
- Appelez la ligne de l'IRS pour les particuliers afin de signaler le retour et d'en expliquer la raison.
- Ne déplacez pas et ne dépensez pas l'argent tant que le retour est en cours.
- Gardez une trace écrite des deux appels, avec les dates et les noms.
Le problème inverse, un remboursement versé dans le compte de quelqu'un d'autre, est traité dans remboursement versé dans le mauvais compte bancaire, et un dépôt attendu mais introuvable est traité dans remboursement envoyé, mais absent du compte bancaire.
Devrai-je payer des intérêts sur un remboursement erroné?
C'est possible. Le Tax Topic 161 prévient que des intérêts peuvent courir sur un remboursement erroné qui a été encaissé ou déposé. Toutefois, selon l'article 6404(e)(2) de l'Internal Revenue Code, l'IRS doit renoncer aux intérêts sur un remboursement erroné jusqu'à la date à laquelle il en exige le remboursement, à condition que le remboursement soit de 50 000 $ ou moins et que ni vous ni une personne liée n'en soyez la cause de quelque façon que ce soit.
| Situation | Intérêts avant la demande de l'IRS | Intérêts après la demande de l'IRS |
|---|---|---|
| 50 000 $ ou moins, erreur de l'IRS dont vous n'êtes pas la cause | Annulés par la loi | Peuvent courir |
| 50 000 $ ou moins, causé par votre déclaration ou vos données | Peuvent courir | Peuvent courir |
| Plus de 50 000 $ | Peuvent courir | Peuvent courir |
La façon la plus simple d'éviter les intérêts est de retourner l'argent avant que l'IRS ait à le demander. Les taux d'intérêt de l'IRS sont révisés chaque trimestre; le taux applicable aux paiements en trop des particuliers est de 7 % par année, composé quotidiennement, pour le trimestre commençant le 1er octobre 2026, et le taux du premier trimestre de 2027 n'est pas encore annoncé (il est habituellement publié à la fin novembre).
Intérêts sur remboursement reçus par erreur : faut-il les retourner?
Habituellement, non. L'IRS dispose généralement de 45 jours pour émettre un remboursement sans intérêts; au-delà, il ajoute des intérêts sur le paiement en trop, de sorte qu'un remboursement versé en retard peut être plus élevé que le montant demandé. Ce supplément est de l'argent que l'IRS vous devait, et non une erreur. C'est un revenu imposable, comme l'explique la page les intérêts sur un remboursement sont-ils imposables.
Les intérêts ne peuvent faire partie d'un remboursement erroné que si le remboursement lui-même était erroné. Si vous retournez un remboursement erroné qui comprenait des intérêts, retournez le montant total versé et indiquez-le dans votre note.
Étape par étape
Confirmer qu'il s'agit d'une erreur
Cherchez un avis de rajustement de l'IRS et comparez le paiement avec le remboursement indiqué sur votre déclaration.
Chèque non encaissé
Écrivez Void au dos, ajoutez une note et postez-le dans les 21 jours au bureau de l'IRS responsable de votre État, sans l'agrafer ni le plier.
Chèque encaissé
Envoyez un chèque personnel ou un mandat portant la mention Payment of Erroneous Refund, avec l'année d'imposition, IMF et votre SSN.
Dépôt direct
Demandez au service ACH de votre banque de retourner les fonds, puis appelez l'IRS pour expliquer la situation.
Conserver les preuves
Gardez les copies, les numéros de suivi et les notes d'appel jusqu'à ce que votre compte indique que le retour a été enregistré.
Questions fréquentes
Que faire si l'IRS m'a envoyé trop d'argent?
Cherchez d'abord un avis de l'IRS qui explique un rajustement. S'il n'y en a pas et que le montant supplémentaire n'est pas un intérêt, retournez-le : annulez et postez un chèque non encaissé dans les 21 jours, remboursez un chèque encaissé avec votre propre chèque, ou demandez à votre banque de retourner un dépôt.
Puis-je simplement garder un remboursement de l'IRS envoyé par erreur et attendre qu'on me le réclame?
Vous êtes tenu de le retourner rapidement. Attendre peut entraîner des intérêts une fois que l'IRS en exige le remboursement, et l'annulation complète des intérêts ne s'applique qu'aux remboursements de 50 000 $ ou moins dont vous n'êtes pas la cause.
Où poster un chèque de remboursement erroné?
Au bureau des demandes de remboursement de l'IRS responsable de votre État, aux mêmes adresses que celles du formulaire 3911. Écrivez Void au dos d'un chèque non encaissé et joignez une courte note.
Faut-il écrire Void au recto ou au verso d'un chèque erroné de l'IRS?
Au verso, dans la zone d'endossement, selon le Tax Topic 161. N'agrafez pas, ne pliez pas et ne trombonez pas le chèque.
J'ai reçu deux remboursements pour la même année. Lequel dois-je retourner?
Retournez-en un. Si vous n'avez encaissé ni l'un ni l'autre, retournez le chèque le plus ancien ou le chèque en double, marqué Void, avec une note. En signant le formulaire 3911, vous attestez que vous retournerez un remboursement si deux vous parviennent.
Sources
- Tax Topic 161, Returning an erroneous refund irs.gov
- Tax Topic 152, Refund information irs.gov
- 26 U.S. Code 6404, Abatements uscode.house.gov
- IRS: Interest irs.gov
- Interest rates remain the same for the fourth quarter of 2026 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Remboursement d'impôt non reçu : retrouver un remboursement
Si vous n'avez pas reçu votre remboursement d'impôt, confirmez d'abord dans l'outil Where's My Refund de l'IRS que l'IRS l'a bien…
Remboursement envoyé, mais pas dans mon compte : quand s'inquiéter
Un remboursement envoyé, mais pas encore dans votre compte, c'est normal pendant quelques jours ouvrables : l'état Refund Sent (r…
Remboursement d'impôt d'une personne décédée : le réclamer
Le remboursement d'impôt d'une personne décédée, versé par l'IRS (le fisc fédéral américain), peut être réclamé par le conjoint s…
Remboursement au mauvais compte : comment le récupérer
Un remboursement envoyé au mauvais compte bancaire se récupère le plus souvent : la banque rejette le dépôt, l'argent retourne à…
Formulaire 3911 : le remplir pour retracer un remboursement
Le formulaire 3911, Taxpayer Statement Regarding Refund, est le formulaire d'une page de l'IRS (le fisc fédéral américain) qui de…