
Avis CP53 : votre dépôt direct a échoué et un chèque s'en vient
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un avis CP53 signifie que l'IRS (le fisc fédéral américain) n'a pas pu verser votre remboursement par dépôt direct et vous poste plutôt un chèque papier. Selon l'IRS, le chèque devrait arriver dans les 4 semaines suivant la date imprimée sur l'avis, à votre adresse inscrite au dossier. Vous n'avez pas à répondre; appelez le numéro indiqué sur l'avis seulement si 4 semaines passent sans chèque.
- 01Ce que signifie le CP53
- Dépôt direct échoué; chèque de remboursement posté
- 02Quand attendre le chèque
- Dans les 4 semaines suivant la date de l'avis
- 03Réponse nécessaire
- Non, sauf si le chèque tarde
- 04Où va le chèque
- À l'adresse de la déclaration ou à celle d'un changement d'adresse ultérieur auprès de l'IRS
- 05Années admissibles au dépôt direct
- Année de production en cours et 2 années précédentes seulement
Que signifie un avis CP53?
Un avis CP53 est une lettre de l'IRS qui vous informe que votre remboursement n'a pas pu être déposé dans le compte bancaire indiqué sur votre déclaration et qu'un chèque papier vous est donc posté. C'est un avis d'information : le montant du remboursement est déjà fixé, et la déclaration elle-même ne pose aucun problème.
La lettre CP53 fait partie d'une famille d'avis sur le dépôt direct, et la lettre qui suit le numéro compte. Certaines versions signifient que le chèque est déjà en route; d'autres, que le remboursement est gelé ou fait l'objet de recherches. Vérifiez le numéro exact imprimé sur votre lettre avant de faire quoi que ce soit.
| Avis | Ce qu'il signifie | Ce que vous faites |
|---|---|---|
| CP53 | Dépôt échoué; un chèque papier est posté | Attendre 4 semaines à partir de la date de l'avis |
| CP53A | La banque n'a pas pu traiter le dépôt; l'IRS fait des recherches sur votre compte | Appeler seulement si aucun chèque ni aucune lettre n'arrive dans les 10 semaines |
| CP53B | Le dépôt n'a pas pu être traité; le compte fait l'objet de recherches | Rien pour l'instant; surveiller vos comptes contre la fraude, attente de 10 semaines |
| CP53C | Dépôt retourné; l'IRS examine la suite | Rien pour l'instant; appeler si rien n'arrive dans les 10 semaines |
| CP53D | Dépôt direct demandé, mais un chèque papier est émis | Rien si vous avez produit; chèque attendu dans les 4 semaines |
| CP53E | Coordonnées bancaires manquantes, invalides ou refusées; remboursement gelé | Ajouter un compte bancaire en ligne dans les 30 jours |
Le CP53E est celui qui exige une action. Si votre lettre indique CP53E, suivez les étapes pour l'avis CP53E au lieu d'attendre un chèque.
Pourquoi le dépôt direct de mon remboursement a-t-il échoué?
Le dépôt direct d'un remboursement visé par un CP53 échoue habituellement parce que la banque n'a pas pu associer le paiement à un compte. L'IRS nomme quatre renseignements qui ne concordent pas le plus souvent : le nom, le numéro de sécurité sociale américain (SSN), le numéro d'acheminement et le numéro de compte.
- Le compte a été fermé entre la production et le paiement; voyez remboursement versé dans un compte fermé.
- Un chiffre du numéro d'acheminement ou du numéro de compte a été mal tapé; voyez remboursement versé dans le mauvais compte bancaire.
- Le compte n'est pas à votre nom, au nom de votre conjoint ou à vos deux noms.
- Le compte ou la carte prépayée avait déjà reçu trois remboursements électroniques, la limite fixée par l'IRS pour un même compte.
- Le remboursement vise une déclaration de plus de 2 ans; l'IRS ne fait de dépôt direct que pour l'année de production en cours et les 2 années d'imposition précédentes.
Contexte pour la période de production 2027 : depuis que l'IRS a commencé à éliminer progressivement les chèques de remboursement papier en vertu du décret présidentiel 14247 (Executive Order 14247), le 30 septembre 2025, de nombreux dépôts refusés sont gelés et entraînent un CP53E plutôt qu'un chèque automatique. Un simple CP53 signifie que votre dossier a pris la voie du chèque.
Combien de temps avant de recevoir mon chèque après un CP53?
L'IRS demande de prévoir 4 semaines à partir de la date imprimée sur l'avis CP53. Comptez à partir de cette date, et non du jour où la lettre vous est parvenue, car le courrier peut prendre plusieurs jours.
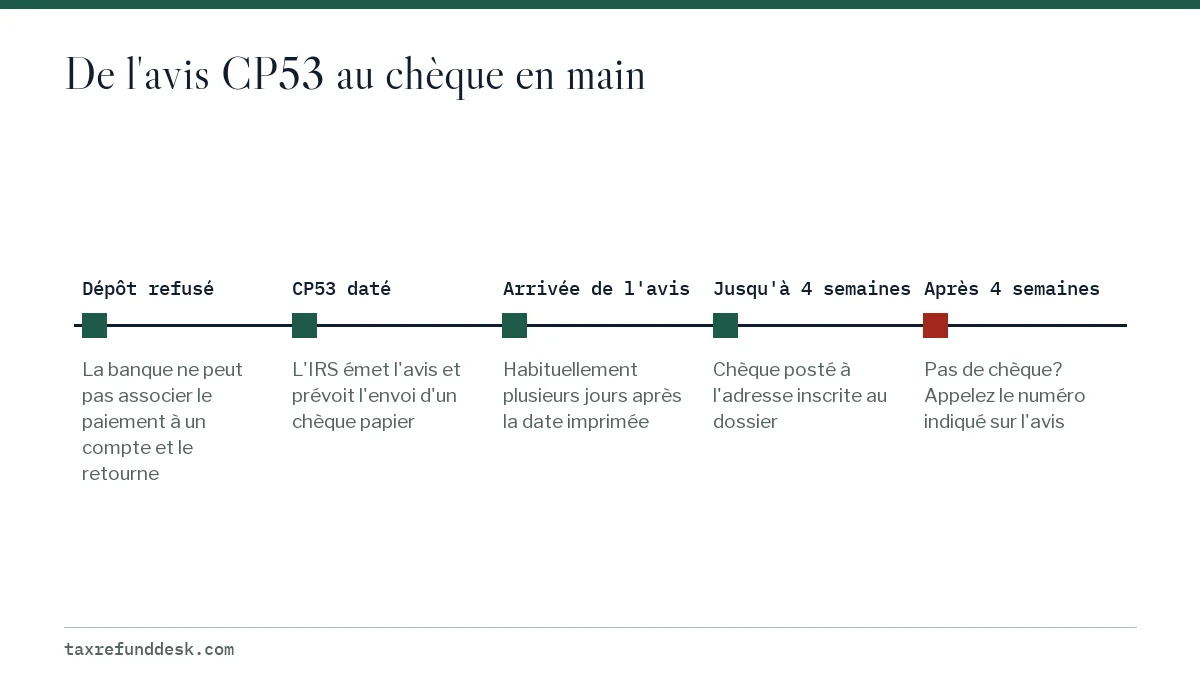
Exemple concret : un CP53 daté du 2 juin 2026 signifie que le chèque devrait arriver au plus tard le 30 juin 2026. Si rien n'est arrivé le 1er juillet, appelez le numéro imprimé sur l'avis. L'IRS vous demande d'attendre les 4 semaines complètes avant d'appeler, et un appel plus tôt n'accélérera pas un chèque déjà posté.
Si un chèque a été posté, puis s'est perdu, l'étape suivante est une recherche. Le guide sur le chèque de remboursement perdu explique la marche à suivre.
Que faire si j'ai déménagé après avoir produit ma déclaration?
L'IRS poste les chèques de remboursement uniquement à l'adresse inscrite au dossier, soit l'adresse de votre déclaration ou un changement d'adresse permanent que vous avez fait par la suite. Il ne rappellera pas un chèque déjà posté pour l'envoyer ailleurs.
- Changez votre adresse auprès de l'IRS en produisant le formulaire 8822, Change of Address, ou en appelant le numéro indiqué sur votre CP53.
- Surveillez le courrier à l'ancienne adresse et demandez à la personne qui y habite de garder pour vous toute enveloppe de l'IRS.
- Si 4 semaines passent sans rien recevoir, appelez le numéro indiqué sur l'avis et confirmez à quelle adresse le chèque a été envoyé.
Une lettre CP53, est-ce une arnaque?
Un vrai CP53 arrive par la poste, indique le numéro de l'avis et ne vous demande rien d'autre que de la patience. Il ne vous demandera jamais de payer des frais, de confirmer un mot de passe bancaire ni de cliquer sur un lien. Si un texto ou un courriel affirme que votre dépôt a échoué et vous demande vos coordonnées bancaires, n'en tenez pas compte.
Pour vérifier, consultez l'outil Where's My Refund de l'IRS ou votre compte en ligne de l'IRS. Après un CP53, l'état devrait indiquer que votre remboursement a été envoyé.
Éviter un avis CP53 l'an prochain
La plupart des avis CP53 découlent de renseignements qu'on aurait pu corriger avant la production. Pour votre déclaration de 2026, produite pendant la période de production 2027, faites ces vérifications avant de la transmettre.
- Recopiez les numéros d'acheminement et de compte à partir du site Web de votre banque ou d'un chèque annulé.
- Utilisez uniquement un compte à votre nom, au nom de votre conjoint ou à vos deux noms.
- Gardez le compte ouvert jusqu'à ce que le remboursement y soit versé.
- Ne partagez pas un compte avec plus de deux autres remboursements du ménage; le quatrième est envoyé par chèque.
- Pour répartir un remboursement entre un maximum de trois comptes, produisez le formulaire 8888, Allocation of Refund.
- Si votre nom a changé, assurez-vous que le nom sur la déclaration correspond aux dossiers de la Social Security Administration.
Si vous n'avez pas de compte bancaire, les cartes prépayées rechargeables et certaines applications mobiles fournissent des numéros d'acheminement et de compte qui peuvent recevoir un remboursement; vérifiez auprès du fournisseur avant de produire. Pour toutes les autres démarches liées à un remboursement manquant, commencez par la page remboursement d'impôt non reçu.
Questions fréquentes
Dois-je répondre à un avis CP53?
Non. Un CP53 est un avis d'information, et l'IRS vous demande d'agir seulement si le chèque n'est pas arrivé 4 semaines après la date de l'avis. Un CP53E, par contre, exige une réponse dans les 30 jours.
Peut-on revenir au dépôt direct après un avis CP53?
Non. Une fois que l'IRS a émis un CP53, le remboursement est envoyé par chèque papier à votre adresse inscrite au dossier. Vous pourrez choisir de nouveau le dépôt direct sur la déclaration de l'an prochain.
Where's My Refund affichera-t-il une nouvelle date après un CP53?
Where's My Refund se met à jour une fois par jour, habituellement pendant la nuit, et le remboursement devrait apparaître comme envoyé. La date de l'avis CP53 est le meilleur repère pour savoir quand attendre le chèque.
Pourquoi ai-je reçu un CP53 alors que mon compte bancaire est correct?
La banque a peut-être refusé le dépôt parce que le nom du titulaire du compte ne correspondait pas à celui de la déclaration, ou parce que le compte avait déjà reçu trois remboursements. Demandez à votre banque si elle a retourné un paiement du Trésor américain et pourquoi.
Un CP53 veut-il dire que le montant de mon remboursement a changé?
Non. Un CP53 change seulement la façon dont le remboursement est versé. Si l'IRS a modifié le montant, il envoie un avis distinct, comme un CP12, qui explique le rajustement.
Sources
- Understanding your CP53 notice irs.gov
- Understanding your CP53A notice irs.gov
- Understanding your CP53D notice irs.gov
- Understanding your CP53E notice irs.gov
- TAS: Direct deposit refunds and refund offsets (April 2026) taxpayeradvocate.irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Remboursement d'impôt non reçu : retrouver un remboursement
Si vous n'avez pas reçu votre remboursement d'impôt, confirmez d'abord dans l'outil Where's My Refund de l'IRS que l'IRS l'a bien…
Remboursement au mauvais compte : comment le récupérer
Un remboursement envoyé au mauvais compte bancaire se récupère le plus souvent : la banque rejette le dépôt, l'argent retourne à…
Remboursement versé dans un compte fermé : le récupérer
Un remboursement d'impôt versé dans un compte bancaire fermé n'est normalement pas perdu : la banque refuse le dépôt et l'argent…
Chèque de remboursement de l'IRS perdu : le faire remplacer
Pour remplacer un chèque de remboursement de l'IRS perdu, demandez une recherche de remboursement une fois que 4 semaines se sont…