
Remboursement d'impôt envoyé au mauvais compte bancaire : comment le récupérer
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un remboursement envoyé au mauvais compte bancaire se récupère le plus souvent : la banque rejette le dépôt, l'argent retourne à l'IRS (le fisc fédéral américain) et celui-ci le bloque jusqu'à ce que vous ajoutiez un compte valide ou demandiez un chèque papier. Si le dépôt a été porté au compte d'une autre personne, demandez aux deux banques de le retourner et, après 2 semaines, produisez le formulaire 3911 pour une recherche; l'IRS ne peut pas en forcer le retour, et le règlement peut prendre jusqu'à 120 jours.
- 01Délai à accorder à votre banque avant une recherche
- 2 semaines sans résultat
- 02Formulaire pour lancer la recherche
- Formulaire 3911, Taxpayer Statement Regarding Refund
- 03Délai de réponse de la banque
- Jusqu'à 90 jours à partir de la demande de recherche
- 04Délai total de règlement
- Jusqu'à 120 jours
- 05Qui assume une erreur de saisie
- Vous ou votre préparateur; l'IRS n'en assume aucune responsabilité
Qu'arrive-t-il quand un remboursement est envoyé au mauvais compte bancaire?
Un remboursement envoyé au mauvais compte bancaire aboutit à l'un de deux endroits. Soit la banque destinataire rejette le dépôt parce que le numéro de compte, le nom ou le numéro de sécurité sociale américain (SSN) ne correspond pas à ses dossiers, soit le dépôt est porté au compte parce que les chiffres correspondent par hasard à un compte réel et ouvert.
Le premier cas est fréquent et se règle. Le second est plus rare et plus lent, car l'argent se trouve maintenant dans le compte d'une autre personne et la banque doit accepter de le reprendre.
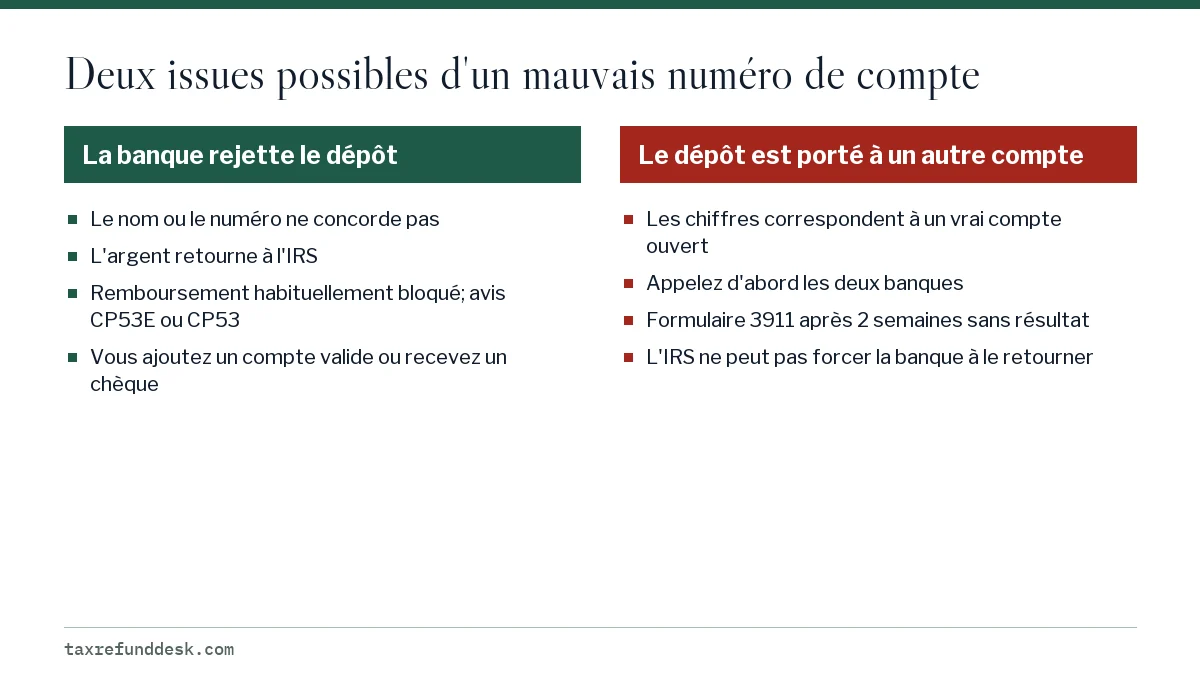
L'IRS verse le remboursement selon les numéros inscrits sur la déclaration, et ses indications sur le dépôt direct précisent qu'il n'assume aucune responsabilité pour les erreurs commises par vous ou votre préparateur; c'est donc à vous de corriger une mauvaise saisie.
Que faire si j'ai inscrit le mauvais numéro de compte?
Si vous avez tapé le mauvais numéro de compte, le résultat le plus probable est un dépôt rejeté. Les banques comparent les remboursements reçus au nom et au numéro du titulaire du compte, et l'IRS indique qu'une non-concordance du nom, du SSN, du numéro de transit ou du numéro de compte est la raison habituelle du retour d'un dépôt.
Si la déclaration n'a pas encore été traitée
Si vous repérez l'erreur juste après la production et que la déclaration n'a pas encore été inscrite dans les systèmes de l'IRS, l'IRS indique que vous pouvez lui demander d'arrêter le dépôt direct. Une fois la déclaration inscrite, l'instruction de dépôt ne peut plus être modifiée; vous pouvez seulement suivre la procédure de dépôt retourné ou de recherche décrite plus bas.
Si le dépôt a été rejeté
Selon le Taxpayer Advocate Service en avril 2026, la plupart des dépôts rejetés par une banque sont maintenant bloqués par l'IRS au lieu d'être automatiquement transformés en chèque papier. Vous recevrez habituellement un avis : un avis CP53E vous demande d'ajouter un compte valide ou de demander un chèque papier dans les 30 jours, tandis qu'un avis CP53 signifie qu'un chèque est déjà en route.
Mauvais numéro de transit sur un remboursement d'impôt
Un mauvais numéro de transit (routing number) envoie le paiement à une tout autre banque. Si cette banque n'a aucun compte correspondant à votre numéro de compte et à votre nom, elle rejette le paiement et l'argent retourne à l'IRS, qui suit alors la procédure de remboursement bloqué décrite plus haut.
Si le numéro de transit appartient à une vraie banque et que votre numéro de compte correspond par hasard à un compte ouvert chez elle, le dépôt peut être porté au compte d'un inconnu. C'est dans ce cas qu'une recherche est nécessaire.
| Erreur | Résultat probable | Votre prochaine étape |
|---|---|---|
| Deux chiffres du numéro de compte inversés | Habituellement rejeté parce que le nom ne concorde pas | Surveillez l'arrivée d'un avis CP53E ou CP53 |
| Numéro de transit d'une autre banque | Rejeté, sauf si le numéro correspond à un vrai compte dans cette banque | Appelez les deux banques, puis attendez un avis de l'IRS |
| Case épargne cochée pour un compte chèques | Certaines banques rejettent, d'autres acceptent | Demandez à votre banque comment elle l'a traité |
| Compte au nom d'un proche | Rejeté ou envoyé par chèque papier | Un remboursement ne peut aller que dans votre compte, celui de votre conjoint ou un compte conjoint |
| Numéro de compte du préparateur utilisé par erreur | Peut être porté au compte du préparateur | Communiquez avec le préparateur et votre banque; lancez une recherche si rien n'est réglé |
Communiquer d'abord avec votre banque
Appelez votre propre banque avant toute autre personne. Demandez si un dépôt du Trésor américain est arrivé ou a été rejeté, et à quelle date. Si vous avez utilisé le mauvais numéro de transit, appelez la banque à laquelle ce numéro appartient et demandez à son équipe des opérations ACH ou des dépôts si elle a reçu puis retourné un paiement du Trésor du montant inscrit sur votre déclaration.
- Rassemblez le montant du remboursement, la date de dépôt indiquée dans l'outil Where's My Refund de l'IRS, ainsi que les numéros de transit et de compte exactement tels qu'ils ont été produits.
- Demandez à la banque destinataire si le paiement a été porté au compte, rejeté ou s'il est en cours d'examen.
- S'il a été porté au compte d'une autre personne, demandez à la banque de le retourner au Trésor et notez le nom de la personne à qui vous avez parlé.
- Notez la date de chaque appel.
- Si 2 semaines passent sans résultat, passez à la recherche de l'IRS.
Demander une recherche pour un dépôt mal dirigé
Si vos démarches auprès de la banque ne donnent rien après 2 semaines, produisez le formulaire 3911, Taxpayer Statement Regarding Refund, pour que l'IRS communique avec la banque en votre nom. L'IRS indique que les banques ont jusqu'à 90 jours à partir du début de la recherche pour répondre, et que le règlement complet peut prendre jusqu'à 120 jours.
Sur le formulaire, inscrivez les numéros de transit et de compte exactement comme ils figurent sur votre déclaration, même s'ils sont erronés; c'est la piste que suit la recherche. Le guide du formulaire 3911 donne l'adresse postale et le numéro de télécopieur pour votre État.
Si la banque retourne l'argent, l'IRS envoie généralement un chèque papier à la dernière adresse qu'il a au dossier, selon ses indications sur le dépôt direct. Assurez-vous que cette adresse est à jour.
L'IRS peut-il récupérer mon remboursement dans le mauvais compte?
Seulement si la banque collabore. L'IRS indique qu'il ne peut pas obliger une institution financière à retourner des fonds, et si l'argent a disparu ou que la banque refuse, le différend devient une affaire civile entre vous, la banque et le titulaire du compte qui l'a reçu.
En pratique, cela signifie que, pour l'IRS, le remboursement qui vous est dû a déjà été versé. Vos options sont d'insister auprès de la banque, de vous entendre avec le titulaire du compte s'il est connu, ou de consulter un conseiller juridique pour un montant important.
Qui est responsable quand un remboursement va dans le mauvais compte?
La personne qui a saisi les numéros. L'IRS déclare n'assumer aucune responsabilité pour les erreurs bancaires commises par le contribuable ou le préparateur. Si un préparateur rémunéré a tapé le mauvais compte, parlez-en d'abord au préparateur et demandez-lui quelle aide il offre; toute indemnisation se règle entre vous et lui.
Les règles de remboursement limitent aussi la destination d'un dépôt. Selon le Taxpayer Advocate Service, un remboursement ne peut être déposé que dans un compte à votre nom, au nom de votre conjoint ou dans un compte conjoint, et au plus trois remboursements électroniques peuvent aller dans un même compte. Un dépôt qui ne respecte pas ces règles est converti en chèque papier.
Éviter un remboursement envoyé au mauvais compte en 2027
Avant de produire votre déclaration 2026 pendant la période de production 2027, copiez vos numéros de transit et de compte à partir du site Web de votre banque ou d'un chèque annulé, puis relisez-les chiffre par chiffre en les comparant à la déclaration. Si vous prévoyez de fractionner le remboursement avec le formulaire 8888, vérifiez chaque compte séparément.
Pour une vue d'ensemble des remboursements indiqués comme envoyés mais jamais reçus, consultez remboursement d'impôt non reçu, et pour les comptes fermés après la production, consultez remboursement envoyé à un compte fermé.
Questions fréquentes
Peut-on modifier les renseignements de dépôt direct après l'acceptation de la déclaration?
Pas par une demande normale une fois la déclaration inscrite. L'IRS ne peut arrêter un dépôt que si la déclaration n'a pas encore été inscrite dans ses systèmes; après, un dépôt rejeté est traité selon la procédure CP53E ou CP53.
Ma banque me dira-t-elle si un remboursement a été déposé dans le mauvais compte?
Votre banque peut vous dire si un paiement du Trésor a atteint votre compte ou a été rejeté. Une autre banque ne vous communiquera pas les détails du compte d'une autre personne, mais elle peut confirmer si elle a reçu et retourné le paiement.
Combien de temps pour récupérer un remboursement envoyé au mauvais compte?
Si la banque l'a rejeté, attendez-vous à recevoir un avis de l'IRS, puis un nouveau paiement une fois que vous aurez ajouté un compte valide. S'il a été porté au compte d'une autre personne, la recherche de l'IRS peut prendre jusqu'à 120 jours, et la récupération n'est pas garantie.
Que faire si mon préparateur a inscrit le mauvais compte bancaire?
Communiquez immédiatement avec le préparateur et votre banque, puis produisez le formulaire 3911 si 2 semaines passent sans résultat. L'IRS n'assume pas la responsabilité des erreurs des préparateurs; tout remboursement des sommes perdues se règle donc entre vous et le préparateur.
Un mauvais numéro de compte, est-ce la même chose qu'un compte fermé?
Non. Un compte fermé vous appartenait et la banque retourne habituellement le dépôt. Un mauvais numéro peut entraîner un rejet ou, à l'occasion, un dépôt dans le compte actif d'une autre personne.
Sources
- Get your refund faster: direct deposit (IRS) irs.gov
- TAS: Direct deposit refunds and refund offsets (April 2026) taxpayeradvocate.irs.gov
- TAS: Lost or stolen refund taxpayeradvocate.irs.gov
- Understanding your CP53E notice irs.gov
- Understanding your CP53A notice irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Remboursement d'impôt non reçu : retrouver un remboursement
Si vous n'avez pas reçu votre remboursement d'impôt, confirmez d'abord dans l'outil Where's My Refund de l'IRS que l'IRS l'a bien…
Avis CP53 de l'IRS : dépôt direct échoué, chèque posté
Un avis CP53 signifie que l'IRS (le fisc fédéral américain) n'a pas pu verser votre remboursement par dépôt direct et vous poste…
Remboursement versé dans un compte fermé : le récupérer
Un remboursement d'impôt versé dans un compte bancaire fermé n'est normalement pas perdu : la banque refuse le dépôt et l'argent…
Formulaire 3911 : le remplir pour retracer un remboursement
Le formulaire 3911, Taxpayer Statement Regarding Refund, est le formulaire d'une page de l'IRS (le fisc fédéral américain) qui de…
Avis CP53E de l'IRS : ajouter un compte pour être remboursé
Un avis CP53E vous informe que l'IRS (le fisc fédéral américain) vous doit un remboursement, mais le retient parce que vos rensei…