
Reembolso de impuestos enviado a la cuenta bancaria equivocada: cómo recuperarlo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Un reembolso enviado a la cuenta equivocada por lo general se recupera: el banco rechaza el depósito, el dinero vuelve al IRS (Servicio de Impuestos Internos) y este lo congela hasta que usted agregue una cuenta válida o pida un cheque en papel. Si el depósito se acreditó en la cuenta de otra persona, pida a ambos bancos que lo devuelvan y, después de 2 semanas, presente el Formulario 3911 para un rastreo; el IRS no puede obligar a que se devuelva, y la solución puede tardar hasta 120 días.
- 01Espera con su banco antes de un rastreo
- 2 semanas sin resultado
- 02Formulario para iniciar el rastreo
- Formulario 3911, Taxpayer Statement Regarding Refund (declaración del contribuyente sobre el reembolso)
- 03Plazo de respuesta del banco
- Hasta 90 días desde la solicitud de rastreo
- 04Tiempo total de resolución
- Hasta 120 días
- 05Quién asume un error de tecleo
- Usted o su preparador; el IRS no asume ninguna responsabilidad
¿Qué pasa si mi reembolso se envió a la cuenta bancaria equivocada?
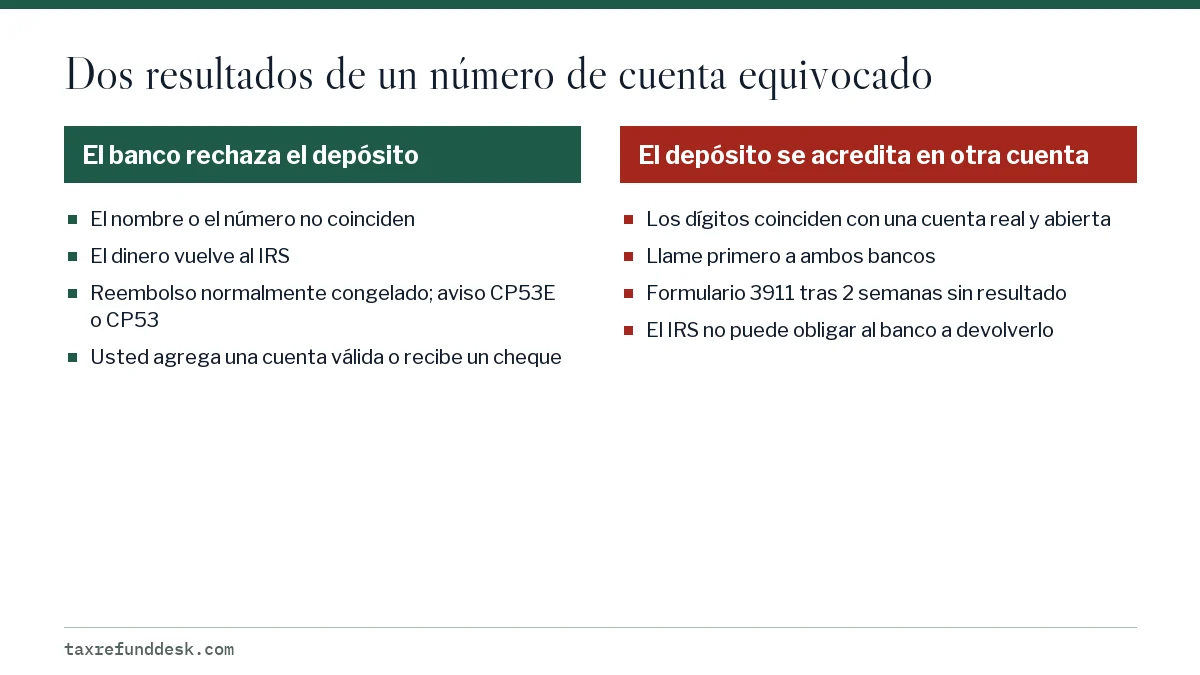
Un reembolso enviado a la cuenta bancaria equivocada termina en uno de dos lugares. O bien el banco receptor rechaza el depósito porque el número de cuenta, el nombre o el número de Seguro Social no coinciden con sus registros, o bien el depósito se acredita porque los dígitos resultan pertenecer a una cuenta real y abierta.
El primer caso es común y tiene solución. El segundo es menos frecuente y más lento, porque el dinero ya está en la cuenta de otra persona y el banco tiene que aceptar retirarlo.
El IRS paga a los números que aparezcan en la declaración, y su guía sobre el depósito directo dice que no asume ninguna responsabilidad por los errores cometidos por usted o por su preparador de impuestos, así que corregir un dato mal ingresado le corresponde a usted.
¿Qué pasa si puse mal el número de cuenta?
Si escribió mal el número de cuenta, lo más probable es que el depósito sea rechazado. Los bancos comparan los reembolsos que reciben con el nombre y el número del titular de la cuenta, y el IRS indica que una discrepancia en el nombre, el SSN, el número de ruta o el número de cuenta es la razón habitual por la que un depósito se devuelve.
Si la declaración todavía no se ha procesado
Si detecta el error justo después de presentar la declaración y esta todavía no se ha registrado en los sistemas del IRS, el IRS dice que puede pedirle que detenga el depósito directo. Una vez registrada la declaración, la instrucción de depósito ya no se puede cambiar; solo puede seguir el proceso de depósito devuelto o de rastreo que se explica más abajo.
Si el depósito fue rechazado
Según el Servicio del Defensor del Contribuyente (Taxpayer Advocate Service) en abril de 2026, ahora el IRS congela la mayoría de los depósitos rechazados por el banco en lugar de convertirlos automáticamente en un cheque en papel. Por lo general recibirá un aviso: un CP53E le pide agregar una cuenta válida o solicitar un cheque en papel dentro de 30 días, mientras que un aviso CP53 significa que ya le enviaron un cheque.
Número de ruta equivocado en un reembolso de impuestos
Un número de ruta equivocado envía el pago a un banco completamente distinto. Si ese banco no tiene ninguna cuenta que coincida con su número de cuenta y su nombre, rechaza el pago y el dinero vuelve al IRS, que luego sigue el proceso de reembolso congelado descrito arriba.
Si el número de ruta pertenece a un banco real y su número de cuenta coincide por casualidad con una cuenta abierta en ese banco, el depósito puede acreditarse a un desconocido. En ese caso necesita un rastreo.
| Error | Resultado probable | Su siguiente paso |
|---|---|---|
| Dos dígitos del número de cuenta invertidos | Normalmente se rechaza porque el nombre no coincide | Esté atento a un CP53E o un CP53 |
| Número de ruta de otro banco | Se rechaza, salvo que el número coincida con una cuenta real en ese banco | Llame a ambos bancos y luego espere un aviso del IRS |
| Marcó ahorros para una cuenta de cheques | Algunos bancos lo rechazan y otros lo aceptan | Pregunte a su banco cómo lo manejó |
| Cuenta a nombre de un familiar | Se rechaza o se envía como cheque en papel | Los reembolsos solo pueden ir a una cuenta suya, de su cónyuge o conjunta |
| Se usó por error el número de cuenta del preparador | Puede acreditarse en la cuenta del preparador | Comuníquese con el preparador y con su banco; pida un rastreo si no se resuelve |
Primero, comuníquese con su banco
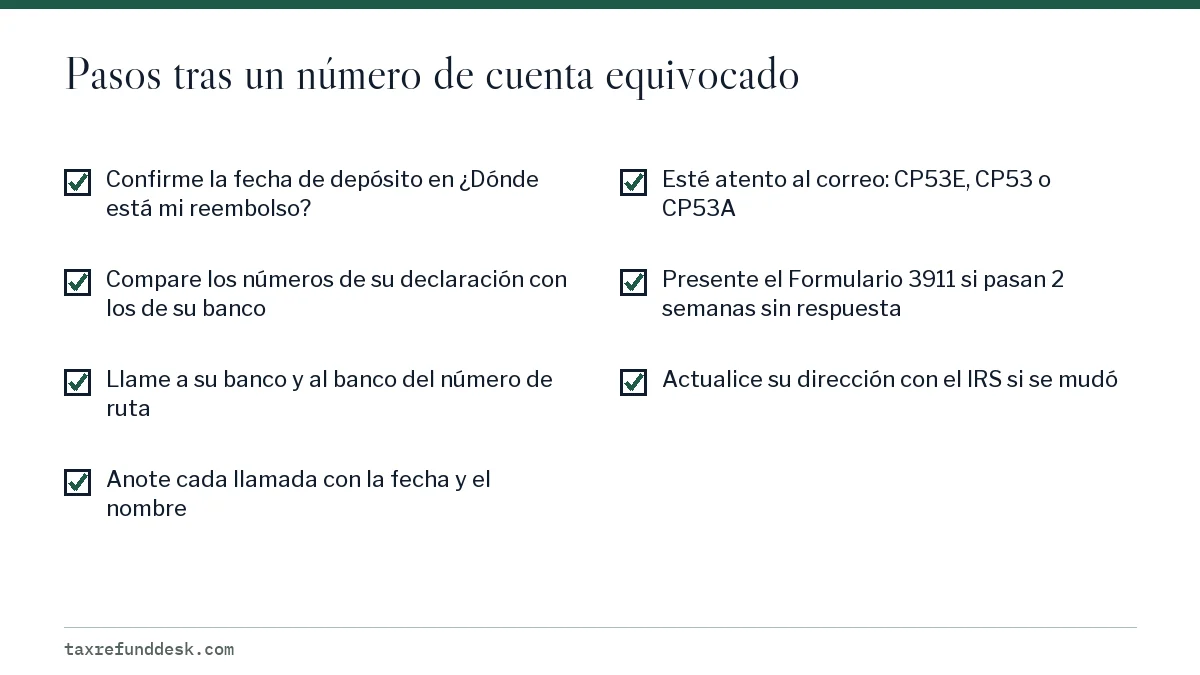
Llame a su propio banco antes que a nadie. Pregunte si llegó o fue rechazado un depósito del Tesoro de los EE. UU. y en qué fecha. Si usó un número de ruta equivocado, llame al banco al que pertenece ese número y pida a su equipo de ACH o de operaciones de depósitos que le confirme si recibió y devolvió un pago del Tesoro por el monto de su declaración.
- Reúna el monto del reembolso, la fecha de depósito que muestra ¿Dónde está mi reembolso? (Where's My Refund) y los números de ruta y de cuenta tal como los presentó.
- Pregunte al banco receptor si el pago se acreditó, fue rechazado o está en revisión.
- Si se acreditó en la cuenta de otra persona, pida al banco que lo devuelva al Tesoro y anote el nombre de la persona con quien habló.
- Anote la fecha de cada llamada.
- Si pasan 2 semanas sin resultado, pase al rastreo del IRS.
Cómo pedir un rastreo de un depósito mal dirigido
Si después de 2 semanas su gestión con el banco no da resultado, presente el Formulario 3911, Taxpayer Statement Regarding Refund, para que el IRS se comunique con el banco en su nombre. El IRS dice que los bancos tienen hasta 90 días desde el inicio del rastreo para responder, y que la resolución completa puede tardar hasta 120 días.
En el formulario, escriba los números de ruta y de cuenta exactamente como aparecen en su declaración, aunque estén equivocados; ese es el rastro que sigue el rastreo. La guía del Formulario 3911 indica la dirección postal y el número de fax que corresponden a su estado.
Si el banco devuelve el dinero, el IRS generalmente envía un cheque en papel a la última dirección que tiene registrada, según su guía sobre el depósito directo. Asegúrese de que esa dirección esté actualizada.
¿Puede el IRS recuperar mi reembolso de la cuenta equivocada?
Solo si el banco coopera. El IRS dice que no puede obligar a una institución financiera a devolver fondos, y si el dinero ya no está o el banco se niega, la disputa pasa a ser un asunto civil entre usted, el banco y el titular de la cuenta que lo recibió.
En la práctica, eso significa que para el IRS el reembolso que se le debía ya fue pagado. Sus opciones son insistir con el banco, llegar a un acuerdo con el titular de la cuenta si lo conoce, o buscar asesoría legal si el monto es alto.
¿Quién es responsable si el reembolso llega a la cuenta equivocada?
La persona que ingresó los números. El IRS afirma que no asume ninguna responsabilidad por errores bancarios cometidos por el contribuyente o por el preparador de impuestos. Si un preparador pagado escribió mal la cuenta, plantéeselo primero a él y pregunte qué ayuda ofrece; cualquier compensación es un asunto entre usted y el preparador.
Las reglas de los reembolsos también limitan a dónde puede ir un depósito. Según el Servicio del Defensor del Contribuyente, los reembolsos solo pueden depositarse en una cuenta a su nombre, a nombre de su cónyuge o en una cuenta conjunta, y no pueden ir más de tres reembolsos electrónicos a una misma cuenta. Un depósito que no cumple esas reglas se convierte en un cheque en papel.
Cómo evitar que su reembolso llegue a la cuenta equivocada en 2027
Antes de presentar su declaración de 2026 en la temporada de 2027, copie sus números de ruta y de cuenta del sitio web de su banco o de un cheque anulado, y luego compárelos dígito por dígito con la declaración. Si piensa dividir el reembolso con el Formulario 8888, revise cada cuenta por separado.
Para ver el panorama completo de los reembolsos que aparecen como enviados pero nunca llegan, consulte reembolso de impuestos no recibido, y para las cuentas que se cerraron después de presentar la declaración, consulte reembolso enviado a una cuenta cerrada.
Preguntas frecuentes
¿Puedo cambiar los datos de depósito directo después de que aceptaron mi declaración?
No mediante una solicitud normal una vez que la declaración se registró. El IRS solo puede detener un depósito si la declaración todavía no se ha registrado en sus sistemas; después de eso, un depósito rechazado se maneja con el proceso del CP53E o del CP53.
¿Mi banco me avisará si el reembolso se depositó en la cuenta equivocada?
Su banco puede decirle si un pago del Tesoro llegó a su cuenta o fue rechazado. Otro banco no le dará detalles de la cuenta de otra persona, pero sí puede confirmarle si recibió y devolvió el pago.
¿Cuánto tarda en recuperarse un reembolso depositado en la cuenta equivocada?
Si el banco lo rechazó, espere un aviso del IRS y un nuevo pago una vez que agregue una cuenta válida. Si se acreditó en la cuenta de otra persona, el rastreo del IRS puede tardar hasta 120 días, y la recuperación no está garantizada.
¿Qué hago si mi preparador de impuestos puso la cuenta bancaria equivocada?
Comuníquese de inmediato con el preparador y con su banco, y luego presente el Formulario 3911 si pasan 2 semanas sin resultado. El IRS no se hace responsable de los errores del preparador, así que cualquier reembolso de su dinero es un asunto entre usted y el preparador.
¿Un número de cuenta equivocado es lo mismo que una cuenta cerrada?
No. Una cuenta cerrada era suya y el banco normalmente devuelve el depósito. Un número equivocado puede ser rechazado o, en ocasiones, acreditarse en la cuenta activa de otra persona.
Fuentes
- Get your refund faster: direct deposit (IRS) irs.gov
- TAS: Direct deposit refunds and refund offsets (April 2026) taxpayeradvocate.irs.gov
- TAS: Lost or stolen refund taxpayeradvocate.irs.gov
- Understanding your CP53E notice irs.gov
- Understanding your CP53A notice irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 No he recibido mi reembolso de impuestos: qué hacer
Si no ha recibido su reembolso de impuestos, primero confirme en ¿Dónde está mi reembolso? (Where's My Refund) que el IRS (Servic…
Aviso CP53 del IRS: falló el depósito, llega un cheque
Un aviso CP53 del IRS significa que el IRS (Servicio de Impuestos Internos) no pudo depositar su reembolso directamente, así que…
Reembolso enviado a una cuenta cerrada: cómo recuperarlo
Un reembolso de impuestos enviado a una cuenta cerrada normalmente no se pierde: el banco rechaza el depósito y el dinero vuelve…
Formulario 3911: cómo llenarlo y a dónde enviarlo
El Formulario 3911, Taxpayer Statement Regarding Refund (declaración del contribuyente sobre el reembolso), es el formulario del…
Aviso CP53E del IRS: agregue su cuenta para cobrar
Un aviso CP53E del IRS le informa que el IRS (Servicio de Impuestos Internos) le debe un reembolso, pero lo retiene porque su inf…