
Aviso CP53 del IRS: su depósito directo falló y le enviarán un cheque
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Un aviso CP53 del IRS significa que el IRS (Servicio de Impuestos Internos) no pudo depositar su reembolso directamente, así que le enviará un cheque en papel por correo. El IRS dice que el cheque debería llegar dentro de 4 semanas desde la fecha impresa en el aviso, a su dirección registrada. No necesita responder; llame al número del aviso solo si pasan 4 semanas sin recibir el cheque.
- 01Qué significa el CP53
- Falló el depósito directo; el cheque del reembolso va por correo
- 02Cuándo esperar el cheque
- Dentro de 4 semanas desde la fecha del aviso
- 03¿Hay que responder?
- No, salvo que el cheque se retrase
- 04A dónde va el cheque
- A la dirección de la declaración o a un cambio de dirección posterior ante el IRS
- 05Años con depósito directo
- Solo el año de presentación actual y los 2 años anteriores
¿Qué significa un aviso CP53?
Un aviso CP53 es una carta del IRS que le informa que su reembolso no se pudo depositar en la cuenta bancaria indicada en su declaración, así que le enviarán un cheque en papel por correo. Es un aviso informativo: el monto del reembolso ya está fijado y la declaración en sí no tiene ningún problema.
La carta CP53 forma parte de una familia de avisos sobre el depósito directo, y la letra final importa. Algunas versiones significan que el cheque ya viene en camino; otras, que el reembolso está congelado o en investigación. Revise el número exacto del aviso impreso en su carta antes de hacer cualquier cosa.
| Aviso | Qué significa | Qué debe hacer |
|---|---|---|
| CP53 | Falló el depósito; se envía un cheque en papel por correo | Esperar 4 semanas desde la fecha del aviso |
| CP53A | El banco no pudo procesar el depósito; el IRS está investigando su cuenta | Llamar solo si no recibe cheque ni carta en 10 semanas |
| CP53B | No se pudo procesar el depósito; la cuenta está en investigación | Nada por ahora; vigile sus cuentas por fraude, espera de 10 semanas |
| CP53C | Depósito devuelto; el IRS está investigando los próximos pasos | Nada por ahora; llame si no hay nada en 10 semanas |
| CP53D | Pidió depósito directo, pero se emite un cheque en papel | Nada si usted presentó la declaración; espere el cheque dentro de 4 semanas |
| CP53E | Datos bancarios faltantes, inválidos o rechazados; reembolso congelado | Agregar una cuenta bancaria en línea dentro de 30 días |
El CP53E es el que exige que usted actúe. Si su carta dice CP53E, siga los pasos del aviso CP53E en lugar de esperar un cheque.
¿Por qué falló el depósito directo de mi reembolso?
Un reembolso por depósito directo con aviso CP53 suele fallar porque el banco no pudo asociar el pago con una cuenta. El IRS menciona cuatro datos que con más frecuencia no coinciden: el nombre, el número de Seguro Social, el número de ruta bancaria y el número de cuenta.
- La cuenta se cerró entre la presentación y el pago; vea reembolso enviado a una cuenta cerrada.
- Se escribió mal un dígito del número de ruta o de cuenta; vea reembolso enviado a la cuenta bancaria equivocada.
- La cuenta no está a su nombre, a nombre de su cónyuge ni a nombre de ambos.
- La cuenta o la tarjeta prepagada ya había recibido tres reembolsos electrónicos, el límite del IRS por cuenta.
- El reembolso corresponde a una declaración de hace más de 2 años; el IRS solo hace depósitos directos para el año de presentación actual y los 2 años tributarios anteriores.
Contexto para la temporada 2027: desde que el IRS empezó a eliminar gradualmente los cheques de reembolso en papel conforme a la Orden Ejecutiva 14247 el 30 de septiembre de 2025, muchos depósitos rechazados quedan congelados y generan un CP53E en lugar de un cheque automático. Un CP53 simple significa que su caso siguió la vía del cheque.
¿Cuánto tarda en llegar el cheque después de un CP53?
El IRS dice que hay que esperar 4 semanas desde la fecha impresa en el aviso CP53. Cuente a partir de esa fecha, no del día en que recibió la carta, porque el correo puede tardar varios días.
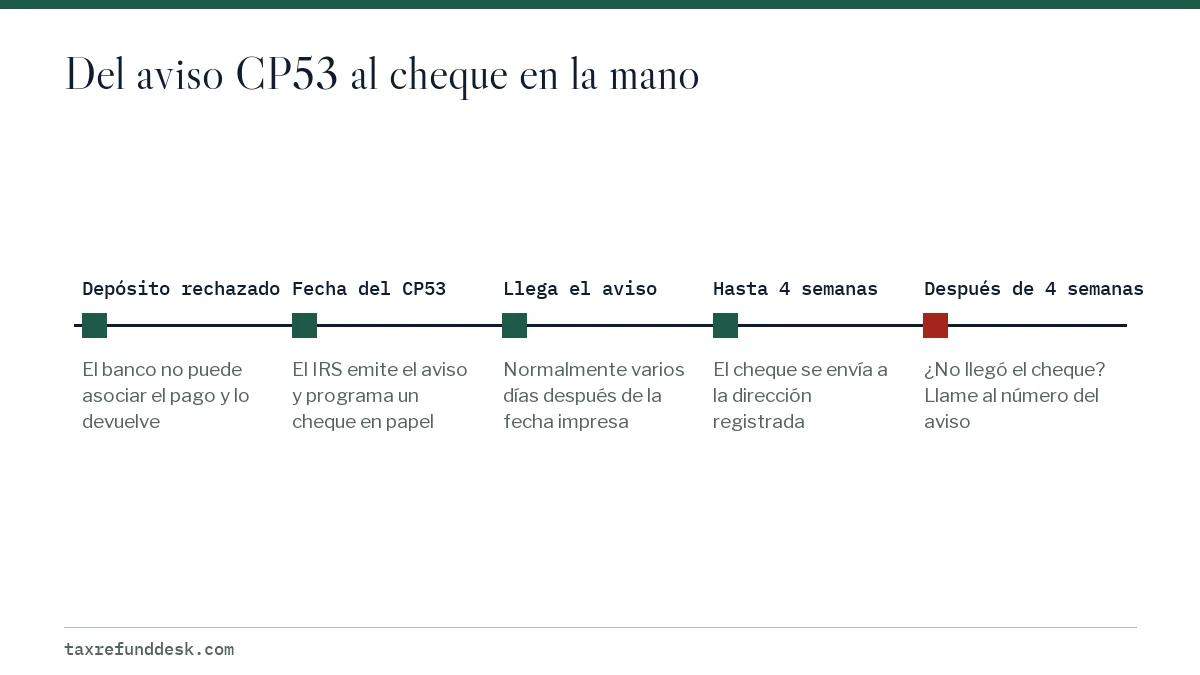
Ejemplo práctico: un CP53 con fecha del 2 de junio de 2026 significa que el cheque debería llegar a más tardar el 30 de junio de 2026. Si el 1 de julio todavía no ha llegado nada, llame al número impreso en el aviso. El IRS pide esperar las 4 semanas completas antes de llamar, y una llamada antes de tiempo no acelerará un cheque que ya está en el correo.
Si el cheque se envió y luego se perdió, el siguiente paso es un rastreo. La guía del cheque de reembolso perdido explica cómo hacerlo.
¿Qué pasa si me mudé después de presentar la declaración?
El IRS envía los cheques de reembolso solo a la dirección registrada, que es la dirección de su declaración o un cambio de dirección permanente que usted presentó después. No recupera un cheque que ya está en el correo para enviarlo a otro lugar.
- Cambie su dirección ante el IRS presentando el Formulario 8822, Change of Address (cambio de dirección), o llamando al número de su CP53.
- Esté pendiente del correo en la dirección anterior y pida a quien viva allí que le guarde cualquier sobre del IRS.
- Si pasan 4 semanas y no ha recibido nada, llame al número del aviso y confirme a qué dirección se envió el cheque.
¿La carta CP53 es una estafa?
Un CP53 auténtico llega por correo postal, muestra el número del aviso y no le pide nada más que paciencia. No le pedirá pagar una tarifa, confirmar una contraseña bancaria ni hacer clic en un enlace. Si un mensaje de texto o un correo electrónico dice que su depósito falló y le pide datos de su cuenta, ignórelo.
Para confirmarlo, consulte ¿Dónde está mi reembolso? (Where's My Refund) o su cuenta en línea del IRS. Después de un CP53, el estado debería mostrar que su reembolso fue enviado.
Cómo evitar un aviso CP53 el próximo año
La mayoría de los avisos CP53 se deben a datos que se podían haber detectado antes de presentar la declaración. Para su declaración de 2026, presentada en la temporada 2027, haga estas comprobaciones antes de enviarla.
- Copie los números de ruta y de cuenta del sitio web de su propio banco o de un cheque anulado.
- Use solo una cuenta a su nombre, a nombre de su cónyuge o a nombre de ambos.
- Mantenga la cuenta abierta hasta que se acredite el reembolso.
- No comparta una cuenta con más de otros dos reembolsos del hogar; el cuarto se envía como cheque.
- Para dividir un reembolso entre un máximo de tres cuentas, presente el Formulario 8888, Allocation of Refund (asignación del reembolso).
- Si cambió de nombre, asegúrese de que el nombre de la declaración coincida con los registros del Seguro Social.
Si no tiene cuenta bancaria, las tarjetas prepagadas recargables y algunas aplicaciones móviles ofrecen números de ruta y de cuenta que pueden recibir un reembolso; consulte con el proveedor antes de presentar la declaración. Para cualquier otra vía hacia un reembolso que no llega, empiece por no he recibido mi reembolso de impuestos.
Preguntas frecuentes
¿Tengo que responder a un aviso CP53?
No. Un CP53 es informativo, y el IRS le pide actuar solo si el cheque no ha llegado 4 semanas después de la fecha del aviso. En cambio, un CP53E sí requiere una respuesta dentro de 30 días.
¿Puedo cambiar un reembolso con CP53 otra vez a depósito directo?
No. Una vez que el IRS emite un CP53, el reembolso se envía como cheque en papel a su dirección registrada. Puede volver a elegir el depósito directo en la declaración del próximo año.
¿La herramienta Dónde está mi reembolso mostrará una fecha nueva después de un CP53?
¿Dónde está mi reembolso? se actualiza una vez al día, normalmente durante la noche, y el reembolso debería aparecer como enviado. La fecha del aviso CP53 es la mejor guía para saber cuándo esperar el cheque.
¿Por qué recibí un CP53 si mi cuenta bancaria es correcta?
Es posible que el banco rechazara el depósito porque el nombre de la cuenta no coincidía con el de la declaración, o porque la cuenta ya había recibido tres reembolsos. Pregunte a su banco si devolvió un pago del Tesoro y por qué.
¿Un CP53 significa que cambió el monto de mi reembolso?
No. Un CP53 solo cambia la forma de pago del reembolso. Si el IRS hubiera cambiado el monto, le enviaría un aviso aparte, como un CP12, que explica el ajuste.
Fuentes
- Understanding your CP53 notice irs.gov
- Understanding your CP53A notice irs.gov
- Understanding your CP53D notice irs.gov
- Understanding your CP53E notice irs.gov
- TAS: Direct deposit refunds and refund offsets (April 2026) taxpayeradvocate.irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 No he recibido mi reembolso de impuestos: qué hacer
Si no ha recibido su reembolso de impuestos, primero confirme en ¿Dónde está mi reembolso? (Where's My Refund) que el IRS (Servic…
Reembolso enviado a la cuenta equivocada: cómo recuperarlo
Un reembolso enviado a la cuenta equivocada por lo general se recupera: el banco rechaza el depósito, el dinero vuelve al IRS (Se…
Reembolso enviado a una cuenta cerrada: cómo recuperarlo
Un reembolso de impuestos enviado a una cuenta cerrada normalmente no se pierde: el banco rechaza el depósito y el dinero vuelve…
Cheque de reembolso del IRS perdido: cómo reponerlo
Para reponer un cheque de reembolso del IRS perdido, pida un rastreo del reembolso una vez que hayan pasado 4 semanas desde la em…