
Aviso CP53E del IRS: cómo agregar sus datos bancarios y liberar su reembolso
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
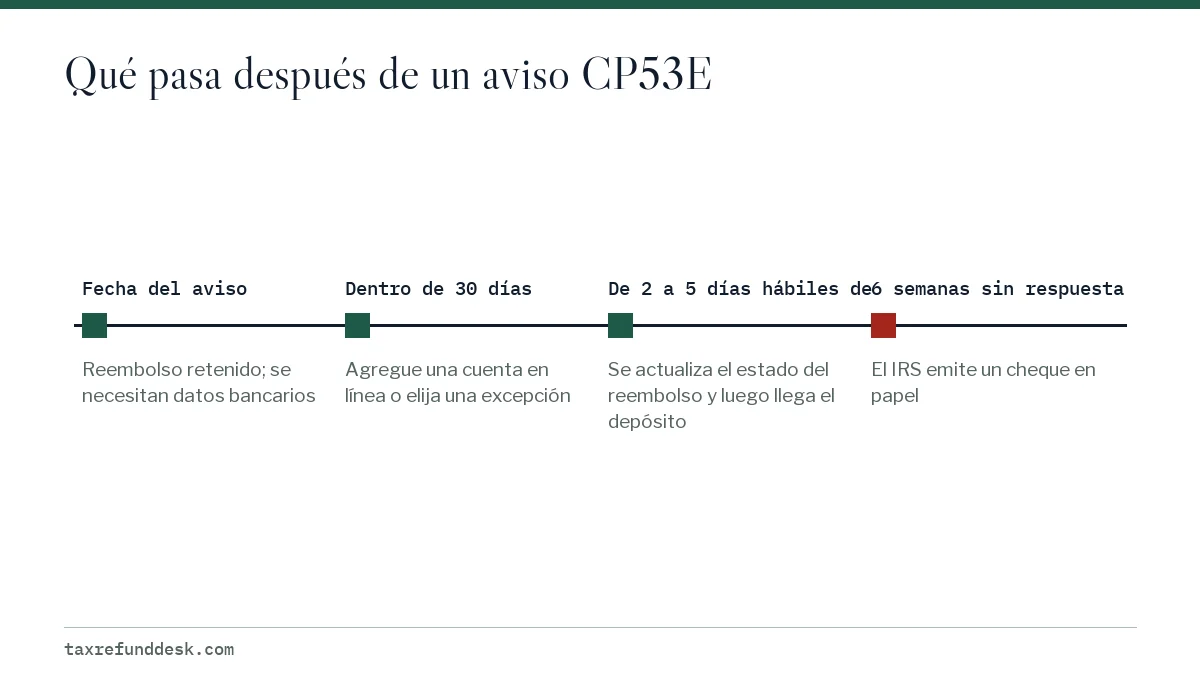
Un aviso CP53E del IRS le informa que el IRS (Servicio de Impuestos Internos) le debe un reembolso, pero lo retiene porque su información bancaria faltaba, era inválida o fue rechazada. Tiene 30 días para agregar o corregir una cuenta bancaria, o elegir una excepción para recibir un cheque en papel, en su cuenta en línea del IRS. Si no hace nada, el IRS emite un cheque en papel después de 6 semanas.
- 01Plazo para responder
- 30 días
- 02Dónde responder
- Solo en la cuenta en línea para individuos del IRS
- 03Oportunidades para agregar una cuenta bancaria
- Una
- 04Actualización del estado después de responder
- De 2 a 5 días hábiles
- 05Si no hace nada
- Cheque en papel después de 6 semanas
¿Qué es un aviso CP53E?
Un aviso CP53E es una carta del IRS que dice que usted tiene un reembolso pendiente, pero que el IRS no puede pagarlo de forma electrónica con los datos bancarios que tiene. El reembolso no está negado ni reducido. Está en pausa hasta que usted le dé al IRS una cuenta que funcione o califique para un cheque en papel.
El CP53E existe por la Orden Ejecutiva 14247 (25 de marzo de 2025), que traslada los pagos federales de cheques en papel a pagos electrónicos. El IRS empezó a eliminar gradualmente los cheques de reembolso en papel para individuos el 30 de septiembre de 2025, y el CP53E es la carta que usa cuando un pago electrónico no se puede completar.
¿Por qué recibí una carta CP53E del IRS?
El IRS enumera algunas causas en su página sobre el CP53E. Todas terminan en lo mismo: un reembolso sin un destino electrónico al que enviarse.
| Causa | Ejemplo |
|---|---|
| Falta la información bancaria | Presentó una declaración en papel y dejó en blanco las líneas del depósito directo |
| Información bancaria inválida | Un número de ruta con un dígito equivocado que no corresponde a ningún banco |
| El banco rechazó el depósito | La cuenta estaba cerrada o el nombre de la cuenta no coincidía |
| Apareció un reembolso después de correcciones del IRS | El IRS encontró pagos estimados no declarados o corrigió un error matemático, y una declaración que no mostraba reembolso ahora tiene uno |
Si el rechazo se debió a una cuenta cerrada, reembolso enviado a una cuenta bancaria cerrada explica qué hizo el banco con el dinero antes de que se enviara el aviso.
¿Cómo agrego mi cuenta bancaria por un CP53E?
A un CP53E solo se responde a través de su cuenta en línea para individuos del IRS (Individual Online Account). El IRS dice que sus empleados no pueden agregar ni cambiar la información bancaria, así que llamar no acelerará el trámite.
- Entre a IRS.gov escribiendo usted mismo la dirección y luego inicie sesión en su cuenta en línea para individuos o cree una.
- En Account Home (inicio de la cuenta), abra Notifications (notificaciones).
- Seleccione la notificación titulada Add bank account (agregar cuenta bancaria).
- Siga las instrucciones para ingresar el número de ruta y el número de cuenta de su cuenta.
- Revise cada dígito y luego envíe. Tiene una sola oportunidad para agregar o actualizar la cuenta de esta forma.
- Espere de 2 a 5 días hábiles a que se actualice el estado de su reembolso y luego consulte ¿Dónde está mi reembolso? (Where's My Refund).
Encontrará más detalles sobre las pantallas de la cuenta en actualizar los datos bancarios en su cuenta en línea del IRS.
La excepción del cheque en papel
La misma cuenta en línea le permite pedir un cheque en papel, pero solo en casos de excepción limitados. Las preguntas y respuestas del IRS sobre la Orden Ejecutiva 14247 los describen como dificultades económicas, requisitos legales o de procedimiento, y casos en los que no existe ninguna opción electrónica.
Si no tiene cuenta bancaria, el IRS señala dos alternativas electrónicas antes del cheque en papel: las tarjetas de débito prepagadas y las aplicaciones de pago móvil que ofrecen números de ruta y de cuenta. La página reembolso sin cuenta bancaria las compara.
¿Qué pasa si ignoro el CP53E?
No pierde nada, pero espera más. Si no responde dentro de 30 días, el IRS emite un cheque en papel después de 6 semanas, según su página sobre el CP53E. El cheque se envía a la dirección registrada, así que una dirección desactualizada puede convertir un reembolso lento en un reembolso perdido.
| Qué hace usted | Qué pasa | Fecha aproximada |
|---|---|---|
| Agrega una cuenta el 10 de agosto | El estado se actualiza en 2 a 5 días hábiles | Hacia el 17 de agosto |
| Elige una excepción de cheque en papel | El cheque se envía a su dirección registrada | Plazo no publicado |
| Nada | El IRS emite un cheque en papel después de 6 semanas | Hacia el 14 de septiembre |
Si después el cheque no llega, la página no he recibido mi reembolso de impuestos explica cuándo y cómo iniciar un rastreo.
¿El CP53E es una estafa?
El CP53E es un aviso real del IRS, pero los estafadores copian avisos reales. Lo más seguro es no usar nunca un enlace, un código QR ni un número de teléfono de una carta, un correo electrónico o un mensaje de texto para ingresar datos bancarios. Escriba usted mismo IRS.gov en su navegador e inicie sesión en su cuenta en línea; un CP53E auténtico aparecerá allí como una notificación Add bank account (agregar cuenta bancaria).
- El IRS pide a quienes responden a un CP53E que confirmen que el sitio muestra un candado o https:// y que la dirección contiene .gov.
- El trámite real se hace solo a través de su cuenta en línea del IRS, porque el personal del IRS no puede recibir datos bancarios por teléfono.
- Un mensaje que le pide leer sus números bancarios a alguien por teléfono, o ingresarlos en un sitio que no es IRS.gov, no corresponde al trámite del CP53E.
CP53E frente a CP53, y situaciones especiales
Los dos avisos suenan parecidos, pero piden cosas opuestas. Un CP53E le pide actuar. Un CP53 dice que el IRS no pudo depositar su reembolso y ya le está enviando un cheque, que debería llegar dentro de 4 semanas desde la fecha del aviso; vea la página del aviso CP53.
Si el CP53E está dirigido a una persona fallecida, el reembolso pertenece al patrimonio o al cónyuge sobreviviente y sigue un proceso de reclamación aparte; empiece por reembolsos de un contribuyente fallecido.
Paso a paso
Confirme que el aviso es real
Escriba usted mismo IRS.gov e inicie sesión en su cuenta en línea para individuos en lugar de usar un enlace o un número de un mensaje.
Abra la notificación
En Account Home (inicio de la cuenta), abra Notifications (notificaciones) y seleccione Add bank account (agregar cuenta bancaria).
Ingrese los datos bancarios una sola vez
Ingrese el número de ruta y el número de cuenta de una cuenta a su nombre, a nombre de su cónyuge o de una cuenta conjunta, y revise cada dígito.
O pida una excepción
Si califica para una excepción por dificultades económicas u otra causa, elija en su lugar la opción del cheque en papel.
Esté atento a la actualización
Espere de 2 a 5 días hábiles y luego consulte ¿Dónde está mi reembolso?
Preguntas frecuentes
¿Puedo llamar al IRS para responder a un CP53E?
No. El IRS dice que sus empleados no pueden actualizar la información de la cuenta bancaria. Usted agrega la cuenta, o pide una excepción para recibir un cheque en papel, en su cuenta en línea para individuos del IRS.
¿Cuánto tarda el reembolso después de responder al CP53E?
El IRS dice que hay que esperar de 2 a 5 días hábiles para que se actualice el estado de su reembolso después de agregar los datos bancarios. El depósito se hace después de esa actualización.
¿Qué pasa si me equivoco al ingresar mi cuenta bancaria para el CP53E?
El IRS permite una sola oportunidad para agregar o actualizar la cuenta en línea, así que un número equivocado puede dejar el reembolso detenido otra vez. Revise cada dígito antes de enviar y copie los números de la aplicación de su banco o de un estado de cuenta reciente, no de memoria.
¿Un CP53E significa que le debo dinero al IRS?
No. Un CP53E se envía porque a usted le corresponde un reembolso. No reduce el reembolso ni crea un saldo adeudado.
No tengo cuenta en línea del IRS. ¿Puedo responder al CP53E de todos modos?
Tiene que crear una; la cuenta en línea es la única vía de respuesta que indica el IRS. Si no puede hacerlo, el IRS emite un cheque en papel después de 6 semanas.
Fuentes
- Understanding your CP53E notice irs.gov
- Questions and answers about Executive Order 14247 irs.gov
- Direct deposit changes for 2026 could affect how and when you get your refund, Taxpayer Advocate Service taxpayeradvocate.irs.gov
- Understanding your CP53 notice irs.gov
- Direct deposit refunds and refund offsets, Taxpayer Advocate Service taxpayeradvocate.irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 No he recibido mi reembolso de impuestos: qué hacer
Si no ha recibido su reembolso de impuestos, primero confirme en ¿Dónde está mi reembolso? (Where's My Refund) que el IRS (Servic…
Reembolso del IRS de una persona fallecida: cómo cobrarlo
El reembolso del IRS (Servicio de Impuestos Internos) de una persona fallecida lo puede reclamar el cónyuge sobreviviente en una…
Aviso CP53 del IRS: falló el depósito, llega un cheque
Un aviso CP53 del IRS significa que el IRS (Servicio de Impuestos Internos) no pudo depositar su reembolso directamente, así que…
Reembolso enviado a una cuenta cerrada: cómo recuperarlo
Un reembolso de impuestos enviado a una cuenta cerrada normalmente no se pierde: el banco rechaza el depósito y el dinero vuelve…
Reembolso del IRS sin cuenta bancaria: sus opciones
Puede recibir el reembolso del IRS sin cuenta bancaria si pide que se deposite en una tarjeta de débito prepagada o en una cuenta…
Cuenta de depósito directo del IRS: cómo cambiarla en línea
Solo puede agregar o cambiar en línea la cuenta de depósito directo del IRS para un reembolso cuando el IRS ha congelado ese reem…