
Les intérêts sur un remboursement d'impôt sont-ils imposables? Oui : où déclarer les intérêts de l'IRS et quand recevoir un 1099-INT
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Oui, les intérêts sur remboursement d'impôt sont imposables, même si le remboursement fédéral lui-même ne l'est pas. La publication 550 de l'IRS (le fisc fédéral américain) traite les intérêts sur les remboursements d'impôt comme des intérêts imposables. Déclarez-les à la ligne 2b du formulaire 1040 de l'année où vous les avez reçus : les intérêts versés en 2026 vont donc dans votre déclaration 2026, produite en 2027. Attendez-vous à recevoir un formulaire 1099-INT si les intérêts de l'année atteignent 10 $ ou plus.
- 01Les intérêts sur un remboursement sont-ils imposables?
- Oui (publication 550 de l'IRS)
- 02Seuil du formulaire 1099-INT
- 10 $ ou plus dans une année
- 03Où les inscrire dans le formulaire 1040
- Ligne 2b, intérêts imposables
- 04Annexe B obligatoire
- Lorsque les intérêts imposables ou les dividendes ordinaires dépassent 1 500 $
- 05Année à déclarer
- L'année où les intérêts vous sont versés
Les intérêts sur un remboursement d'impôt sont-ils un revenu imposable?
Les intérêts sur un remboursement d'impôt sont un revenu imposable. La publication 550 de l'IRS, Investment Income and Expenses, indique clairement que les intérêts reçus sur un remboursement d'impôt sont imposables, et il en va de même des intérêts versés par une administration fiscale d'un État ou locale sur un remboursement d'État tardif. Les intérêts sur remboursement qui vous sont versés sont traités comme les intérêts d'un compte d'épargne.
Le remboursement, lui, est une autre affaire. Un remboursement d'impôt fédéral sur le revenu n'est que votre propre impôt payé en trop qui vous revient; ce n'est donc pas un revenu. Bien des gens reçoivent ainsi un dépôt en partie non imposable (le remboursement) et en partie imposable (les intérêts), sans aucune ventilation sur le relevé bancaire. Un remboursement d'État suit sa propre règle, expliquée dans la page un remboursement d'État est-il imposable dans votre déclaration fédérale.
Quand reçoit-on un formulaire 1099-INT pour les intérêts de l'IRS sur un remboursement?
Vous devriez recevoir un formulaire 1099-INT, Interest Income, lorsque les intérêts sur remboursement qui vous sont versés au cours d'une année civile totalisent 10 $ ou plus. Le sujet fiscal 403 de l'IRS (Tax Topic 403) précise que les administrations fiscales fédérale, des États et locales peuvent déclarer les intérêts sur remboursement sur le formulaire 1099-INT, et que les payeurs de 10 $ ou plus d'intérêts doivent vous envoyer la copie B.
Surveillez votre courrier en janvier et en février. Le formulaire couvre les intérêts versés pendant l'année civile précédente : un remboursement avec intérêts déposé en juillet 2026 figure donc sur un formulaire 1099-INT pour 2026, envoyé au début de 2027. Si vous avez déménagé, mettez votre adresse à jour auprès de l'IRS pour que le formulaire vous parvienne.
Intérêts sur remboursement de moins de 10 $
Sous 10 $, vous ne recevrez peut-être pas de formulaire, mais les intérêts restent imposables. Selon la publication 550, vous devez déclarer tous vos revenus d'intérêts même si vous ne recevez pas de formulaire 1099-INT. Votre relevé de compte de l'IRS indique le montant exact à la ligne du code de transaction 776; consultez la page comment lire un relevé de compte de l'IRS.
Où déclarer les intérêts sur un remboursement dans votre déclaration?
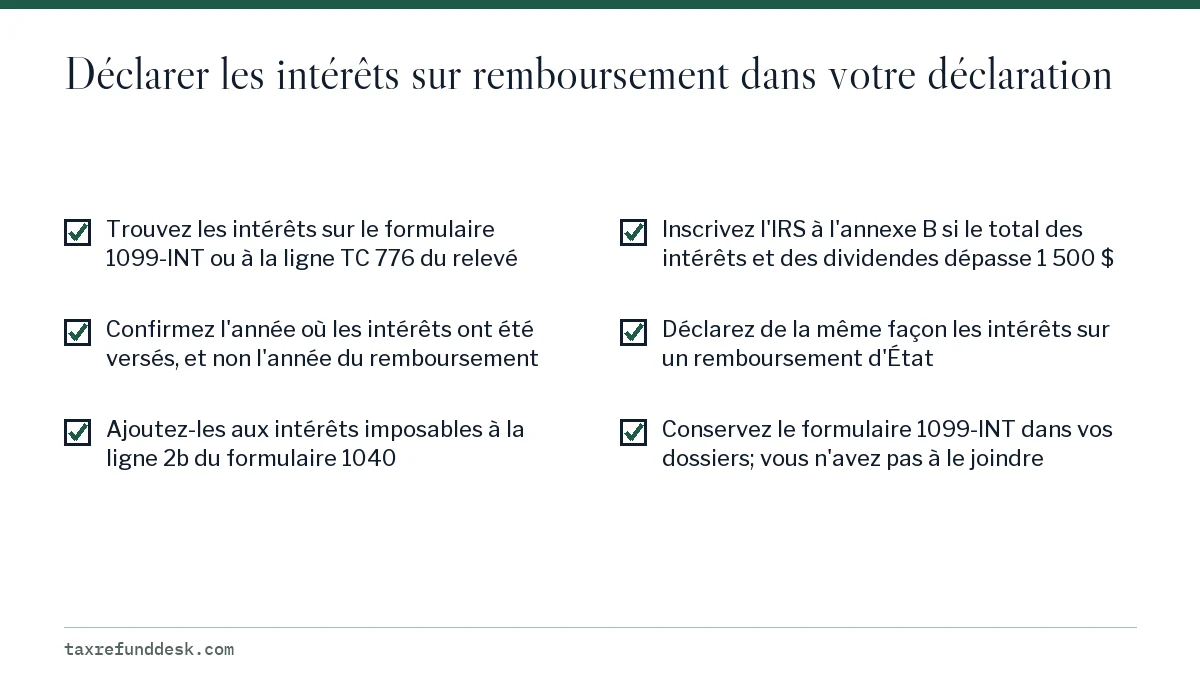
Déclarez les intérêts sur remboursement comme intérêts imposables à la ligne 2b du formulaire 1040 ou 1040-SR, avec les intérêts bancaires et autres. Si le total de vos intérêts imposables et de vos dividendes ordinaires de l'année dépasse 1 500 $, vous devez aussi inscrire chaque payeur à l'annexe B (Schedule B, formulaire 1040), Interest and Ordinary Dividends, en indiquant l'IRS sur une ligne distincte.
À quelle année d'imposition appartiennent les intérêts
La plupart des gens utilisent la méthode de la comptabilité de caisse : les intérêts sur remboursement appartiennent donc à l'année où ils sont versés, et non à l'année d'imposition du remboursement. Des intérêts ajoutés en 2026 à un remboursement de 2025 retardé vont dans votre déclaration de 2026, produite pendant la période 2027. Vous n'avez pas à modifier la déclaration de 2025 pour les ajouter.
| Remboursement pour | Versé avec intérêts le | Déclarer les intérêts dans |
|---|---|---|
| Déclaration initiale de l'année d'imposition 2025 | 15 juillet 2026 | Déclaration de 2026, produite en 2027 |
| Déclaration modifiée de l'année d'imposition 2024 | Novembre 2026 | Déclaration de 2026, produite en 2027 |
| Déclaration en retard de l'année d'imposition 2025 | Janvier 2027 | Déclaration de 2027, produite en 2028 |
Combien d'impôt paierez-vous sur les intérêts de remboursement qui vous sont versés?
Les intérêts sur remboursement sont imposés à votre taux d'impôt ordinaire, comme un salaire ou des intérêts bancaires. Après un retard de quelques mois, l'impôt se limite habituellement à quelques dollars. Supposons qu'un remboursement retardé vous arrive avec 38 $ d'intérêts et que votre tranche d'imposition fédérale la plus élevée soit de 12 % : l'impôt fédéral supplémentaire est d'environ 4,56 $.
Les montants plus importants viennent des longs retards, des déclarations modifiées ou des gros paiements en trop. Au taux du quatrième trimestre de 2026, soit 7 % par an composé quotidiennement, un remboursement de 5 000 $ retenu une année complète après la date limite rapporte environ 362,50 $ d'intérêts. À un taux marginal de 22 %, cela ajoute environ 80 $ d'impôt fédéral. Consultez le taux d'intérêt actuel sur les remboursements pour les autres trimestres.
Que se passe-t-il si vous oubliez de déclarer les intérêts sur votre remboursement?
Si l'IRS a émis un formulaire 1099-INT et que les intérêts ne figurent pas dans votre déclaration, l'IRS peut repérer l'écart en comparant le formulaire avec votre déclaration. Cela peut entraîner un avis CP2000, que l'IRS envoie lorsque les revenus déclarés par des tiers ne correspondent pas à votre déclaration. L'avis propose des modifications à votre impôt et fixe une date pour répondre.
- Comparez le montant du formulaire 1099-INT avec la ligne TC 776 de votre relevé.
- Si l'avis est exact, signez et renvoyez la réponse avant la date indiquée, ou payez en ligne.
- Si les intérêts étaient déjà compris à la ligne 2b avec vos intérêts bancaires, répondez par une courte explication qui montre le total.
- Si vous remarquez vous-même l'omission avant de recevoir un avis, produisez le formulaire 1040-X pour les ajouter; consultez le guide de la déclaration modifiée.
Les intérêts sur un remboursement d'État sont-ils aussi imposables?
Oui. Les intérêts qu'une administration fiscale d'un État ou locale verse sur un remboursement d'État retardé sont imposables dans votre déclaration fédérale pour l'année où vous les recevez, et l'État peut vous envoyer un formulaire 1099-INT selon le même seuil de 10 $. Le fait que votre État impose les intérêts sur ses propres remboursements, ou sur les intérêts des remboursements fédéraux, dépend de ses règles; vérifiez donc les instructions de la déclaration de l'État.
Séparez les intérêts de l'État du remboursement de l'État lui-même. Le remboursement peut être imposable ou non selon que vous avez détaillé vos déductions ou non; les intérêts, eux, sont imposables dans tous les cas. La façon dont l'argent vous est parvenu ne change rien à l'impôt : les intérêts sont imposables que le remboursement soit arrivé par dépôt direct ou par l'un des chèques papier encore émis en vertu des exceptions décrites dans la page sur l'abandon progressif des chèques papier.
Questions fréquentes
Dois-je payer de l'impôt sur les intérêts que l'IRS m'a versés sur mon remboursement?
Oui. Les intérêts sur un remboursement d'impôt sont un revenu imposable pour l'année où vous les recevez, déclarés comme intérêts imposables à la ligne 2b du formulaire 1040. Le remboursement lui-même n'est pas imposé.
L'IRS m'enverra-t-il un formulaire 1099-INT pour les intérêts sur mon remboursement?
Si les intérêts sur remboursement qui vous sont versés au cours d'une année civile atteignent 10 $ ou plus, vous devriez recevoir un formulaire 1099-INT. Sous 10 $, vous ne recevrez peut-être pas de formulaire, mais vous devez quand même déclarer les intérêts.
J'ai reçu mon remboursement de 2025 avec des intérêts en 2026. Pour quelle année dois-je les déclarer?
Déclarez les intérêts dans votre déclaration de 2026, produite en 2027. Les intérêts sur remboursement appartiennent à l'année où ils sont versés, et non à l'année du remboursement.
Dois-je modifier ma déclaration pour déclarer les intérêts sur mon remboursement?
Non, si vous les déclarez dans la déclaration de l'année où ils ont été versés. Produisez une déclaration modifiée seulement si vous les avez omis de la déclaration de cette année-là.
Comment savoir quelle partie de mon remboursement correspond à des intérêts?
Consultez votre relevé de compte de l'IRS. Le code de transaction 776 indique les intérêts crédités, et le code 846 indique le remboursement total émis, qui les comprend.
Sources
- IRS Publication 550, Investment Income and Expenses irs.gov
- IRS Tax Topic 403, Interest received irs.gov
- Instructions for Schedule B (Form 1040) irs.gov
- IRS: Interest irs.gov
- IRS: Understanding your CP2000 notice irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dépôt direct du remboursement de l'IRS : règles et limites
Le dépôt direct du remboursement de l'IRS (le fisc fédéral américain) est maintenant le mode habituel de versement des remboursem…
Chèques papier de l'IRS : fin progressive et exceptions
L'IRS (le fisc fédéral américain) a commencé à éliminer progressivement les chèques papier pour les remboursements d'impôt des pa…
Remboursement d'impôt d'un État imposable au fédéral?
Un remboursement d'impôt d'un État n'est imposable dans votre déclaration fédérale que si vous avez détaillé vos déductions et dé…