
¿Los intereses del reembolso pagan impuestos? Sí: dónde declarar los intereses del IRS y cuándo recibe un 1099-INT
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
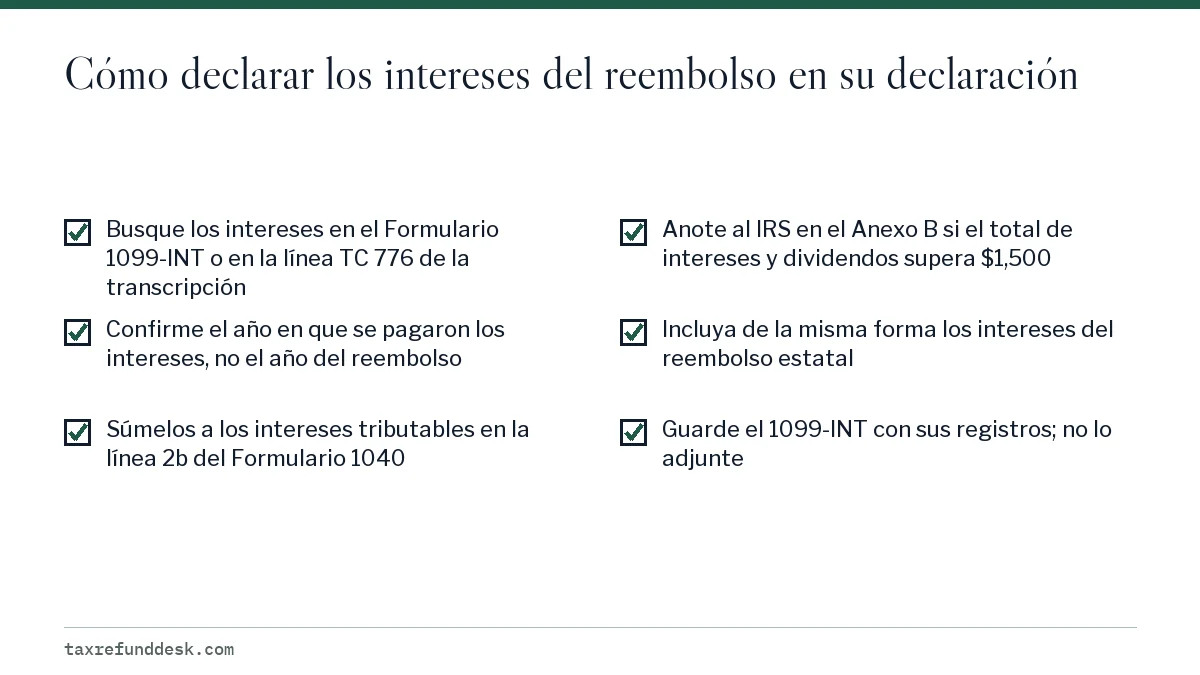
Sí, los intereses del reembolso pagan impuestos, aunque el reembolso federal en sí no. La Publicación 550 del IRS trata los intereses sobre los reembolsos de impuestos como intereses tributables. Declárelos en la línea 2b del Formulario 1040 del año en que los recibió, así que los intereses pagados en 2026 van en su declaración de 2026, que se presenta en 2027, y espere un Formulario 1099-INT cuando los intereses del año sumen $10 o más.
- 01¿Los intereses del reembolso pagan impuestos?
- Sí (Publicación 550 del IRS)
- 02Límite para el Formulario 1099-INT
- $10 o más en un año
- 03Dónde van en el Formulario 1040
- Línea 2b, intereses tributables
- 04Cuándo se exige el Anexo B
- Cuando los intereses tributables o los dividendos ordinarios superan $1,500
- 05Año en que se declaran
- El año en que se le pagan los intereses
¿Los intereses del reembolso son ingresos tributables?
Los intereses del reembolso son ingresos tributables. La Publicación 550 del IRS, Investment Income and Expenses (ingresos y gastos de inversiones), dice claramente que los intereses recibidos sobre los reembolsos de impuestos pagan impuestos, y lo mismo se aplica a los intereses que paga una agencia tributaria estatal o local por un reembolso estatal tardío. Los intereses del reembolso que se le pagan se tratan como los intereses de una cuenta de ahorros.
El reembolso es otra cosa. Un reembolso del impuesto federal sobre la renta es simplemente el impuesto que usted pagó de más y que le devuelven, así que no es un ingreso. Por eso muchas personas reciben un depósito del reembolso que es en parte no tributable (el reembolso) y en parte tributable (los intereses), sin ningún desglose en el estado de cuenta del banco. Un reembolso estatal sigue su propia regla, que se explica en si un reembolso estatal es tributable en su declaración federal.
¿Cuándo recibe un 1099-INT por los intereses del reembolso del IRS?
Debería recibir un Formulario 1099-INT, Interest Income (ingresos por intereses), cuando los intereses del reembolso que se le pagaron en un año calendario sumen $10 o más. El Tema Tributario 403 del IRS indica que las agencias tributarias federales, estatales y locales pueden informar los intereses del reembolso en el Formulario 1099-INT, y que quienes pagan $10 o más de intereses deben enviarle la Copia B.
Esté atento al correo en enero y febrero. El formulario cubre los intereses pagados durante el año calendario anterior, así que un reembolso con intereses depositado en julio de 2026 aparece en un 1099-INT de 2026, enviado a principios de 2027. Si cambió de dirección, actualícela con el IRS para que el formulario le llegue.
Intereses del reembolso pagados de menos de $10
Por debajo de $10 es posible que no reciba un formulario, pero los intereses siguen pagando impuestos. La Publicación 550 dice que debe declarar todos los ingresos por intereses aunque no reciba un Formulario 1099-INT. Su transcripción de cuenta del IRS muestra el monto exacto en la línea del código de transacción 776; consulte cómo leer una transcripción del IRS.
¿Dónde se declaran los intereses del reembolso en la declaración?
Declare los intereses del reembolso como intereses tributables en la línea 2b del Formulario 1040 o 1040-SR, junto con los intereses bancarios y otros intereses. Si el total de sus intereses tributables y dividendos ordinarios del año supera $1,500, también debe anotar a cada pagador en el Anexo B (Formulario 1040), Interest and Ordinary Dividends (intereses y dividendos ordinarios), con el IRS en una línea aparte.
A qué año tributario corresponden los intereses
La mayoría de las personas usan el método de efectivo, así que los intereses del reembolso corresponden al año en que se pagan, no al año tributario del reembolso. Los intereses sumados en 2026 a un reembolso de 2025 retrasado van en su declaración de 2026, que se presenta durante la temporada 2027. No necesita enmendar la declaración de 2025 para agregarlos.
| Reembolso de | Pagado con intereses el | Declare los intereses en |
|---|---|---|
| Declaración original del año tributario 2025 | 15 de julio de 2026 | Declaración de 2026, presentada en 2027 |
| Declaración enmendada del año tributario 2024 | Noviembre de 2026 | Declaración de 2026, presentada en 2027 |
| Declaración tardía del año tributario 2025 | Enero de 2027 | Declaración de 2027, presentada en 2028 |
¿Cuánto impuesto pagará por los intereses del reembolso que le pagaron?
Los intereses del reembolso pagan impuestos a su tasa ordinaria del impuesto sobre la renta, igual que el salario o los intereses bancarios. Después de un retraso de unos meses, el impuesto suele ser de unos pocos dólares. Suponga que un reembolso retrasado llegó con $38 de intereses y que su tramo impositivo federal más alto es del 12%: el impuesto federal adicional es de unos $4.56.
Los montos más grandes vienen de retrasos largos, declaraciones enmendadas o pagos en exceso grandes. A la tasa del cuarto trimestre de 2026 del 7% anual, compuesto a diario, un reembolso de $5,000 retenido un año completo después de la fecha de vencimiento genera unos $362.50 de intereses. Con una tasa más alta del 22%, eso suma aproximadamente $80 de impuesto federal. Consulte la tasa de interés actual por reembolsos para otros trimestres.
¿Qué pasa si olvida declarar los intereses del reembolso?
Si el IRS emitió un 1099-INT y los intereses no aparecen en su declaración, el IRS puede detectar la diferencia comparando el formulario con su declaración. Eso puede dar lugar a un aviso CP2000, que el IRS envía cuando los ingresos informados por terceros no coinciden con su declaración. El aviso propone cambios a su impuesto y le da una fecha para responder.
- Compare el monto del 1099-INT con la línea TC 776 de su transcripción.
- Si el aviso es correcto, firme y devuelva la respuesta antes de la fecha indicada, o pague en línea.
- Si los intereses ya estaban incluidos en la línea 2b junto con sus intereses bancarios, responda con una breve explicación que muestre el total.
- Si usted mismo detecta la omisión antes de recibir un aviso, presente el Formulario 1040-X para agregarlos; consulte la guía de la declaración enmendada.
¿Los intereses del reembolso estatal también pagan impuestos?
Sí. Los intereses que paga una agencia tributaria estatal o local por un reembolso estatal retrasado son tributables en su declaración federal del año en que los recibe, y el estado puede enviarle un Formulario 1099-INT con el mismo límite de $10. Si su estado grava los intereses de su propio reembolso, o los intereses del reembolso federal, depende de las reglas de ese estado, así que revise las instrucciones de la declaración estatal.
Mantenga los intereses estatales separados del reembolso estatal en sí. El reembolso puede ser tributable o no según si detalló sus deducciones; los intereses son tributables en cualquier caso. La forma en que le llegó el dinero no cambia el impuesto: los intereses son tributables tanto si el reembolso llegó por depósito directo como si llegó en uno de los cheques en papel que todavía se emiten según las excepciones de la eliminación gradual de los cheques en papel.
Preguntas frecuentes
¿Tengo que pagar impuestos por los intereses que el IRS me pagó sobre mi reembolso?
Sí. Los intereses de un reembolso de impuestos son ingresos tributables en el año en que los recibe, y se declaran como intereses tributables en la línea 2b del Formulario 1040. El reembolso en sí no paga impuestos.
¿El IRS me enviará un 1099-INT por los intereses del reembolso?
Si los intereses del reembolso que se le pagaron en un año calendario suman $10 o más, debería recibir un Formulario 1099-INT. Por debajo de $10 es posible que no reciba un formulario, pero igual debe declarar los intereses.
Recibí mi reembolso de 2025 con intereses en 2026. ¿En qué año los declaro?
Declare los intereses en su declaración de 2026, que se presenta en 2027. Los intereses del reembolso corresponden al año en que se pagan, no al año del reembolso.
¿Tengo que enmendar mi declaración para declarar los intereses del reembolso?
No, si los declara en la declaración del año en que se pagaron. Enmiéndela solo si los dejó fuera de la declaración de ese año.
¿Cómo sé qué parte de mi reembolso fueron intereses?
Revise su transcripción de cuenta del IRS. El código de transacción 776 muestra los intereses acreditados, y el código 846 muestra el reembolso total emitido, que los incluye.
Fuentes
- IRS Publication 550, Investment Income and Expenses irs.gov
- IRS Tax Topic 403, Interest received irs.gov
- Instructions for Schedule B (Form 1040) irs.gov
- IRS: Interest irs.gov
- IRS: Understanding your CP2000 notice irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Depósito directo del reembolso del IRS: reglas y límites
El depósito directo del reembolso del IRS (Servicio de Impuestos Internos) es ahora la forma normal de pagar los reembolsos indiv…
Cheques en papel del IRS: eliminación y excepciones
El IRS (Servicio de Impuestos Internos) empezó a eliminar gradualmente los cheques en papel para los reembolsos de impuestos indi…
Reembolso estatal tributable: cuándo declararlo al IRS
Un reembolso estatal es tributable en su declaración federal solo si detalló sus deducciones y dedujo el impuesto estatal sobre e…