
Préstamo de adelanto de reembolso: cómo funciona y qué revisar antes
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
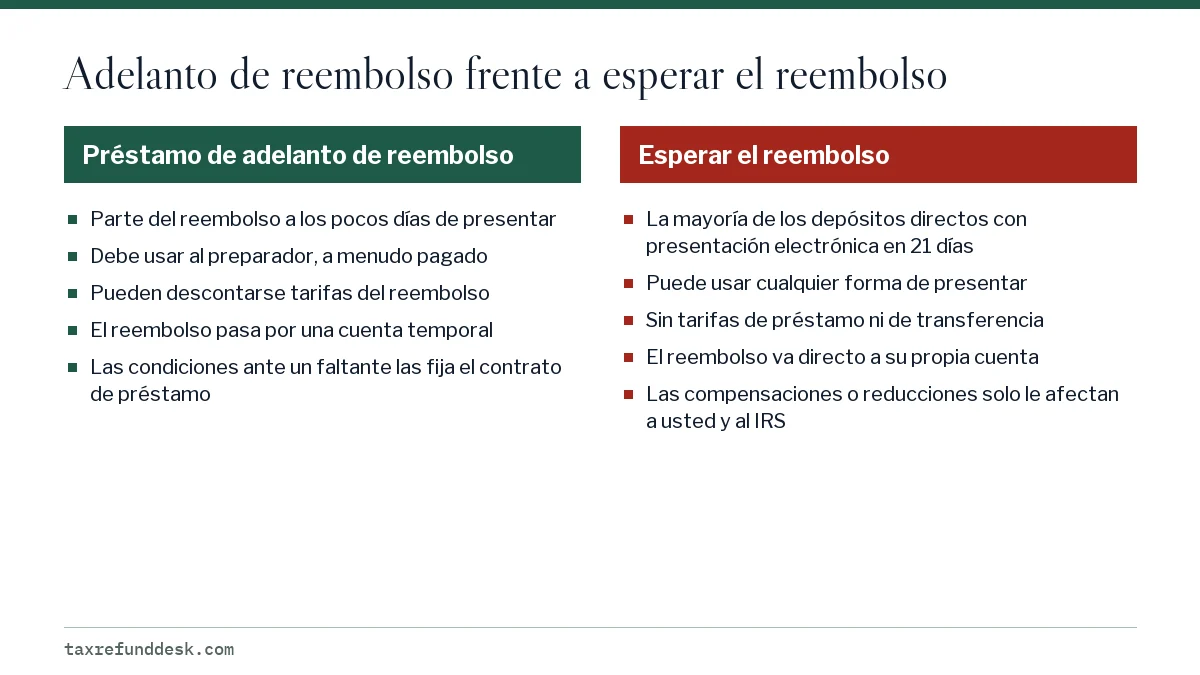
Un préstamo de adelanto de reembolso es un préstamo a corto plazo que una empresa de preparación de impuestos gestiona contra una parte de su reembolso federal esperado, y que se paga automáticamente cuando el IRS deposita el reembolso. No hace que el IRS pague más rápido, algunas versiones cobran tarifas e intereses, y la Oficina para la Protección Financiera del Consumidor advierte que usted podría deber tarifas aunque el reembolso sea menor de lo esperado.
- 01Quién lo ofrece
- Empresas de preparación de impuestos, a través de un prestamista asociado
- 02¿Hace que el IRS pague más rápido?
- No
- 03Tarifas de los cheques de anticipo del reembolso (CFPB)
- Por lo general, de $30 a $50
- 04Plazo del IRS para la mayoría de los reembolsos por depósito directo con presentación electrónica
- En 21 días
- 05Primera liberación de reembolsos con EITC o ACTC
- Después del 15 de febrero (Ley PATH)
¿Qué es un préstamo de adelanto de reembolso?
Un préstamo de adelanto de reembolso es un préstamo contra una parte del reembolso federal que muestra su declaración, ofrecido por un preparador de impuestos y financiado por un prestamista con el que trabaja ese preparador. La Oficina para la Protección Financiera del Consumidor (CFPB) lo describe como un préstamo a corto plazo, que por lo general dura menos de un mes, hasta que el IRS envía el reembolso real. Es un préstamo, no una liberación anticipada de su reembolso: nadie puede darle el dinero del IRS antes de que el IRS lo emita.
El IRS no participa en el préstamo. Procesa su declaración con el mismo calendario, haya pedido o no el préstamo, y paga el reembolso a la cuenta que figure en la declaración, que en el caso de un adelanto es una cuenta que controla el prestamista.
Cómo funcionan los adelantos de reembolso, paso a paso
- La empresa prepara y presenta electrónicamente su declaración, lo que normalmente es un requisito para calificar.
- El prestamista revisa la declaración y puede consultar su información de ingresos y de crédito; luego aprueba un monto basado en una parte de su reembolso esperado.
- Se abre una cuenta bancaria temporal a su nombre, y su declaración la indica como la cuenta para el depósito directo.
- El prestamista le paga el adelanto por el medio que ofrezca, como una tarjeta o un depósito.
- El IRS procesa la declaración con normalidad y deposita el reembolso en la cuenta temporal.
- Se descuentan el préstamo, la tarifa de preparación y cualquier otra tarifa, y el resto se le paga a usted.
Como el reembolso pasa por la cuenta del preparador, las reglas del depósito directo siguen aplicándose a esa cuenta; las reglas generales están en la guía del depósito directo del reembolso del IRS. Si pensaba dividir su reembolso entre sus propias cuentas con el Formulario 8888, pregunte primero al preparador, ya que un adelanto normalmente exige que el reembolso vaya a la cuenta del prestamista.
¿Cuánto cuesta un adelanto de reembolso?
Algunos cuestan y otros no. La CFPB dice que algunas empresas ofrecen adelantos sin tarifas ni intereses, mientras que otras cobran ambos, y cada empresa es distinta. El costo real suele estar en los productos que vienen incluidos con el préstamo.
| Costo | Qué preguntar |
|---|---|
| Tarifa o intereses del préstamo | ¿El adelanto en sí es gratis, o tiene una tarifa o una tasa de interés anual (APR)? |
| Tarifa de preparación de impuestos | ¿El precio es más alto para los clientes que aceptan el adelanto? |
| Tarifa del cheque de anticipo del reembolso (RAC) o de la transferencia del reembolso | La CFPB dice que por lo general cuestan de $30 a $50 y solo le permiten pagar la tarifa de preparación con el reembolso |
| Tarifas de la tarjeta | ¿Hay cargos por cajero automático, por recarga o por inactividad en la tarjeta donde se carga el adelanto? |
| Otros extras | ¿Se descuenta algún extra del reembolso, y puede rechazarlo? |
Ejemplo práctico
Tome un reembolso de $3,276, el reembolso federal promedio que informó el IRS hasta el 8 de mayo de 2026. Suponga, como ejemplo hipotético, que acepta un adelanto de $1,000 sin tarifa de préstamo, una tarifa de preparación de $300 y una tarifa de transferencia del reembolso de $40. Cuando llega el reembolso, se descuentan $1,340 y a usted le llegan $1,936. Si hubiera podido usar una opción gratuita para presentar la declaración, el adelanto le costó $340 por tener antes $1,000 de su propio dinero.
La CFPB también señala que la mayoría de los reembolsos de declaraciones presentadas electrónicamente se emiten en menos de 21 días, así que un adelanto con tarifas a menudo solo le ahorra dos o tres semanas.
¿Qué pasa si mi reembolso es menor que el adelanto?
Depende de su contrato de préstamo, así que léalo antes de firmar. La CFPB advierte que usted podría seguir siendo responsable de las tarifas aunque el reembolso sea menor de lo esperado. Busque la sección que indica si el prestamista puede cobrarle a usted la diferencia y si puede reportar la deuda a las agencias de crédito.
Un reembolso puede reducirse por motivos que el preparador no puede prever. Los más comunes se enumeran a continuación.
- Programa de Compensación del Tesoro (Treasury Offset Program): la Oficina del Servicio Fiscal (Bureau of the Fiscal Service) puede tomar una parte o la totalidad de un reembolso por manutención de menores atrasada, deudas con agencias federales, deudas de impuestos estatales sobre la renta o ciertas deudas de desempleo. Consulte compensación del reembolso.
- Correcciones del IRS: un error matemático o un ajuste, explicado en un aviso CP12, puede reducir el reembolso.
- Deuda de impuestos federales: el IRS puede aplicar el reembolso al saldo de un año anterior.
Riesgos si su reembolso se retrasa
Un retraso no cambia el préstamo, pero puede cambiar las tarifas y la preocupación. Los adelantos se calculan suponiendo que el reembolso llegará pronto.
| Causa | Espera habitual |
|---|---|
| Reclamar el EITC o el ACTC | Por ley, se retiene todo el reembolso hasta después del 15 de febrero |
| Carta de verificación de identidad | Hasta 9 semanas después de verificar |
| Revisión del IRS de ingresos o créditos (CP05) | Espere hasta 60 días |
| Reembolso reducido por una corrección del IRS (CP12) | De 4 a 6 semanas después del aviso si está de acuerdo |
En 2027, el 15 de febrero cae el lunes 15 de febrero de 2027, que también es el feriado federal del Día de Washington (Washington's Birthday). El IRS aún no ha anunciado cuándo se esperan los reembolsos con EITC y ACTC de 2027; por lo general publica las fechas previstas en enero. Si el IRS paga tarde, es posible que le deba intereses, pero se pagan junto con el reembolso, en la cuenta que figura en la declaración; consulte intereses por reembolsos tardíos.
Adelanto de reembolso 2027: qué revisar antes de firmar
A septiembre de 2026, los preparadores no han publicado las condiciones de sus adelantos de reembolso para la temporada 2027 (declaraciones del año tributario 2026). Sea cual sea la oferta, se aplican las mismas verificaciones.
- Pida por escrito el monto del adelanto, todas las tarifas y la tasa de interés anual (APR).
- Pregunte si debe algo si el reembolso se compensa, se reduce o nunca se paga.
- Pregunte si se hace una consulta de crédito y si un rechazo afecta su crédito.
- Compare el precio total de la preparación con el adelanto y sin él.
- Confirme que puede rechazar extras como las transferencias del reembolso.
Alternativas a un adelanto del reembolso de impuestos
La forma más barata de recibir el dinero antes es acortar el plazo del IRS: presente la declaración electrónicamente y elija el depósito directo, con lo que, según el IRS, la mayoría de los reembolsos llegan en 21 días. La CFPB señala que más de nueve de cada diez reembolsos por depósito directo se emiten en menos de 21 días.
- Presente pronto y con cifras exactas para evitar un aviso CP12 o una retención por identidad.
- Use una tarjeta prepagada o una cuenta en una aplicación con números de ruta y de cuenta si no tiene cuenta bancaria; consulte reembolso sin cuenta bancaria.
- Revise si hay compensaciones antes de pedir prestado si sabe que debe manutención de menores o una deuda federal.
- Hable con su banco o cooperativa de crédito sobre un préstamo pequeño y de bajo costo si necesita efectivo ahora.
Preguntas frecuentes
¿Un adelanto de reembolso es un préstamo?
Sí. Un adelanto de reembolso es un préstamo de un prestamista que trabaja con su preparador de impuestos, garantizado con su reembolso esperado. El IRS no le paga antes; al prestamista se le paga con el reembolso cuando el IRS lo deposita.
¿Un adelanto de reembolso afecta mi crédito?
La CFPB dice que el prestamista puede tener en cuenta su información de ingresos y de crédito para decidir. Pregunte al preparador si se hace una consulta de crédito y si el prestamista reporta a las agencias de crédito.
¿Puedo pedir un adelanto de reembolso si reclamo el Crédito Tributario por Ingreso del Trabajo (EITC)?
Si califica depende del prestamista, pero el IRS no puede liberar ningún reembolso que incluya el EITC o el ACTC antes del 15 de febrero, así que el préstamo sigue pendiente al menos hasta esa fecha.
¿Qué pasa con el adelanto de reembolso si me compensan el reembolso por manutención de menores?
La compensación se toma antes de que el reembolso llegue a la cuenta del prestamista, así que queda menos para pagar el préstamo. Si usted debe la diferencia depende de su contrato, y la CFPB advierte que pueden aplicarse tarifas aunque el reembolso sea menor de lo esperado.
¿Un adelanto de reembolso hace que el IRS me pague más rápido?
No. La CFPB afirma que los adelantos y los cheques de anticipo del reembolso no hacen que el IRS emita su reembolso antes.
Fuentes
- Tax refund tips: understanding refund advance loans and checks, CFPB consumerfinance.gov
- Guide to filing your taxes, CFPB consumerfinance.gov
- Tax Topic 203, Reduced refund irs.gov
- Tax Topic 152, Refund information irs.gov
- When to expect your refund if you claimed the EITC or ACTC irs.gov
- Filing season statistics for week ending May 8, 2026 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Depósito directo del reembolso del IRS: reglas y límites
El depósito directo del reembolso del IRS (Servicio de Impuestos Internos) es ahora la forma normal de pagar los reembolsos indiv…
¿El IRS paga intereses por reembolsos atrasados? 45 días
Sí. El IRS (Servicio de Impuestos Internos) paga intereses por reembolsos atrasados cuando tarda en emitirlos más que su plazo ad…
Formulario 8888: cómo dividir su reembolso en cuentas
El Formulario 8888, Allocation of Refund (asignación del reembolso), le indica al IRS (Servicio de Impuestos Internos) que divida…
Compensación del reembolso de impuestos: qué hacer
Una compensación del reembolso de impuestos ocurre cuando el gobierno usa una parte o la totalidad de su reembolso federal para p…
Reembolso y Ley PATH: por qué esperan el EITC y el ACTC
Un reembolso afectado por la Ley PATH es cualquier reembolso de una declaración que reclama el Crédito Tributario por Ingreso del…