
Reembolso retenido por la Ley PATH: por qué los reembolsos con EITC y ACTC esperan hasta después del 15 de febrero
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Un reembolso afectado por la Ley PATH es cualquier reembolso de una declaración que reclama el Crédito Tributario por Ingreso del Trabajo (EITC) o el Crédito Tributario Adicional por Hijos (ACTC). La ley federal prohíbe al IRS (Servicio de Impuestos Internos) emitirlo antes del 15 de febrero, y se retiene todo el reembolso, no solo el crédito. En 2026, la mayoría de quienes presentaron temprano vieron una fecha de depósito a más tardar el 21 de febrero y recibieron el dinero a más tardar el 2 de marzo. Las fechas de 2027 aún no se han anunciado.
- 01Ley
- Ley PATH de 2015, sección 201; 26 U.S.C. 6402(m)
- 02Créditos afectados
- EITC y Crédito Tributario Adicional por Hijos
- 03Fecha más temprana del reembolso
- Después del 15 de febrero
- 04Temporada 2026: la mayoría de los reembolsos se esperaban a más tardar el
- 2 de marzo de 2026
- 05Fechas previstas de 2027
- Aún no anunciadas; suelen publicarse en enero
Qué exige la regla de la Ley PATH sobre el reembolso
La Ley de Protección de los Estadounidenses contra Aumentos de Impuestos de 2015 (Protecting Americans from Tax Hikes Act), conocida como Ley PATH, agregó al código tributario una regla de tiempo en su sección 201. Según el 26 U.S.C. 6402(m), no puede hacerse ningún crédito ni reembolso de un pago en exceso antes del día 15 del segundo mes después del cierre del año tributario si a la declaración se le concede el EITC o la parte reembolsable del Crédito Tributario por Hijos. Para quienes declaran por año calendario, esa fecha es el 15 de febrero. La regla se aplica desde la temporada de presentación de 2017.
Hay dos aspectos que sorprenden. Primero, el IRS retiene todo el reembolso afectado por la Ley PATH, incluida cualquier parte que provenga de la retención de impuestos normal. Segundo, nadie puede pasarla por alto: el Servicio del Defensor del Contribuyente (Taxpayer Advocate Service, TAS) dice que ni el TAS ni el IRS pueden liberar ninguna parte del reembolso antes de esa fecha, ni siquiera en un caso de dificultades económicas.
El IRS describe la retención como una protección contra el fraude: su información sobre reembolsos dice que los reembolsos con EITC se retienen hasta mediados de febrero para prevenir el fraude y que las solicitudes del ACTC necesitan más tiempo de revisión.
A quién afecta la retención de la Ley PATH
La retención depende de qué créditos reclama la declaración, no de sus ingresos ni del tamaño del reembolso. Un reembolso de $300 y uno de $6,000 se retienen de la misma forma si cualquiera de los dos incluye uno de los créditos afectados.
| Lo que reclama la declaración | ¿Se retiene hasta después del 15 de febrero? |
|---|---|
| Crédito Tributario por Ingreso del Trabajo | Sí, todo el reembolso |
| Crédito Tributario Adicional por Hijos (parte reembolsable) | Sí, todo el reembolso |
| Crédito Tributario por Hijos, solo la parte no reembolsable | No, no por esta regla |
| Otros créditos, como los de educación o de cuidado de dependientes | No, no por esta regla |
| Sin EITC ni ACTC reembolsable, presentada en enero | No; se aplica el plazo normal de 21 días |
El retraso del reembolso por el ACTC sorprende a padres que nunca se consideraron beneficiarios del EITC. Si el programa de impuestos pasó parte de su Crédito Tributario por Hijos al Crédito Tributario Adicional por Hijos reembolsable, su declaración queda sujeta a la retención.
Solo lo notan quienes presentan temprano. Quien presenta después de mediados de febrero ya pasó la fecha, y su declaración sigue el calendario normal; vea la página sobre la fecha del reembolso con EITC para saber más sobre los plazos después de la retención.
Cuándo se levanta la retención de la Ley PATH
El 15 de febrero es la fecha más temprana de liberación, no la fecha de depósito. El IRS empieza a liberar los reembolsos retenidos después de esa fecha, y los pagos tardan varios días en llegar a los bancos.
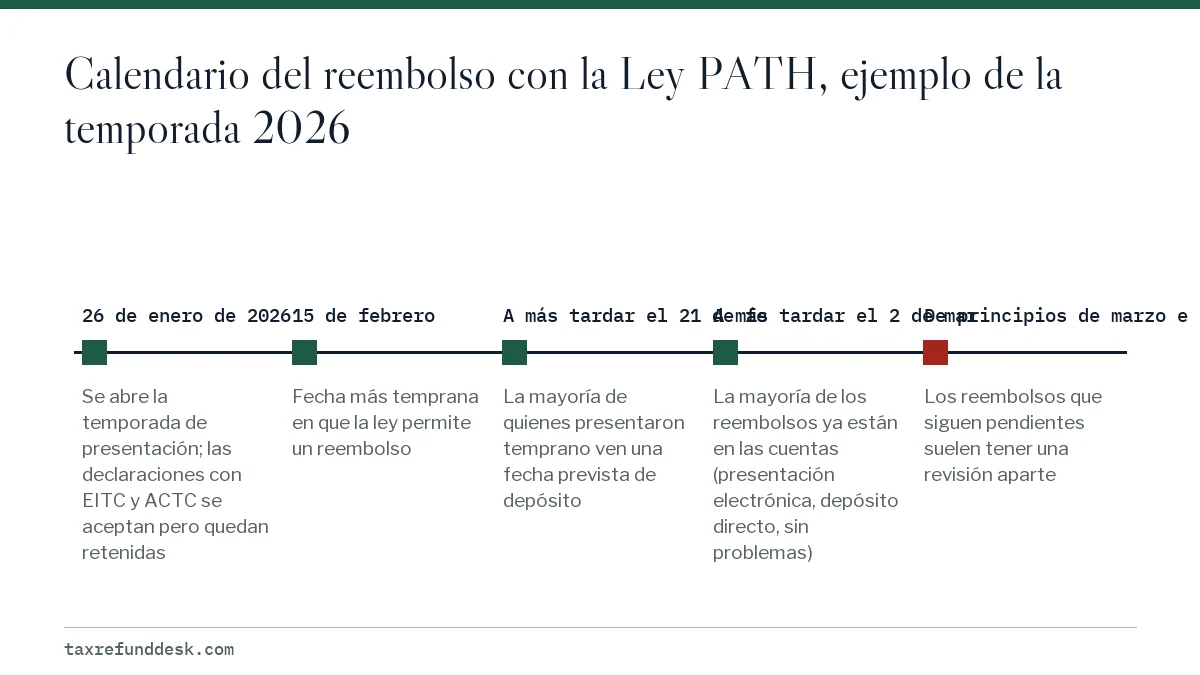
En la temporada 2026, el IRS dijo que ¿Dónde está mi reembolso? (Where's My Refund) mostraría fechas previstas de depósito para la mayoría de quienes presentaron temprano con EITC y ACTC a más tardar el 21 de febrero de 2026, y se esperaba que la mayoría de los reembolsos estuvieran en las cuentas a más tardar el 2 de marzo de 2026. Ese plazo suponía que la declaración se presentó electrónicamente, que se eligió depósito directo y que no se encontraron problemas.
Cuándo se levanta la Ley PATH en 2027
El IRS todavía no ha anunciado las fechas previstas de 2027; por lo general las publica en enero, cuando se abre la temporada de presentación. Ya se conoce un dato del calendario: el 15 de febrero de 2027 cae en lunes, que además es el feriado federal del Natalicio de Washington (Washington's Birthday), y muchos bancos no acreditan depósitos en feriados federales ni fines de semana. El calendario oficial de 2027 dirá cómo lo maneja el IRS.
Qué muestran las herramientas del IRS durante la retención de la Ley PATH
Antes de la liberación, ¿Dónde está mi reembolso?, IRS2Go y su cuenta en línea suelen mostrar la declaración como recibida, sin fecha de reembolso. Es lo esperado. Las herramientas se actualizan una vez al día, normalmente durante la noche, así que consultarlas más seguido no revela nada nuevo.
- Antes del 15 de febrero: declaración recibida, sin fecha de depósito. Es la retención, no un problema.
- Alrededor de la tercera semana de febrero: en 2026, la mayoría de quienes presentaron temprano vieron una fecha prevista a más tardar el 21 de febrero.
- Después de la fecha prevista: reembolso aprobado y luego enviado. Calcule unos días para que el banco lo acredite.
- Todavía sin fecha a principios de marzo: la retención ya terminó, así que puede haber otra cosa en revisión.
Si su estado no ha cambiado a principios de marzo, busque una carta. Un aviso CP05 o una carta de verificación de identidad suelen explicar un reembolso que sigue detenido después de la fecha de la Ley PATH. Nuestra página sobre un reembolso retrasado más allá del plazo normal explica cuánto duran esas verificaciones posteriores.
¿La Ley PATH se aplica a las declaraciones enmendadas?
La ley vincula la retención al año tributario y a los créditos concedidos, no al formulario utilizado, así que cubre cualquier reembolso de ese año que incluya el EITC o el ACTC. En la práctica, rara vez importa para el Formulario 1040-X. Una declaración enmendada casi nunca se procesa antes de mediados de febrero, y el IRS calcula de 8 a 12 semanas, a veces hasta 16, para las declaraciones enmendadas. Vea el tiempo de procesamiento de una declaración enmendada.
Cómo planificar un reembolso afectado por la Ley PATH
- Presente electrónicamente y elija depósito directo. El cálculo del IRS de principios de marzo en 2026 suponía ambas cosas.
- Revise dos veces el número de ruta bancaria y el número de cuenta, ya que un depósito rechazado ahora queda congelado en lugar de volver a emitirse como cheque.
- Asegúrese de haber presentado todas las declaraciones anteriores, para que no se sume ninguna otra retención a la fecha de la Ley PATH.
- No cuente con el reembolso para una factura que vence antes de principios de marzo.
- Si un preparador le ofrece un adelanto del reembolso mientras espera, lea primero las condiciones; nuestra página sobre el préstamo de adelanto de reembolso explica cómo funcionan.
Para la lista más amplia de causas cuando un reembolso se atrasa por razones distintas de esta retención, vea reembolso de impuestos atrasado.
Preguntas frecuentes
¿Qué es la retención de la Ley PATH sobre los reembolsos de impuestos?
Es una regla federal que impide al IRS emitir cualquier reembolso de una declaración que reclama el EITC o el ACTC antes del 15 de febrero. Se retiene todo el reembolso, incluida la parte que proviene de la retención de impuestos.
¿Cuándo se levanta la Ley PATH en 2027?
La fecha legal es el 15 de febrero de 2027, que cae en lunes y es feriado federal. El IRS todavía no ha anunciado las fechas previstas de depósito de 2027; por lo general lo hace en enero.
¿Puede el Defensor del Contribuyente liberar antes mi reembolso con EITC?
No. El TAS dice que ni él ni el IRS pueden liberar ninguna parte de un reembolso con EITC o ACTC antes del 15 de febrero, ni siquiera por dificultades económicas.
¿Se aplica la Ley PATH si solo reclamo el Crédito Tributario por Hijos?
Solo si parte del crédito es reembolsable como Crédito Tributario Adicional por Hijos. Una declaración que usa solo la parte no reembolsable no queda retenida por esta regla.
¿Por qué mi reembolso sigue pendiente después de la fecha de la Ley PATH?
Una vez que termina la retención, un reembolso que sigue sin fecha por lo general tiene un segundo problema, como una verificación de ingresos, una carta de verificación de identidad o un problema con los datos bancarios. Revise su correo y los avisos de su cuenta en línea del IRS.
Fuentes
- When to expect your refund if you claimed the EITC or ACTC irs.gov
- Taxpayer Advocate Service: Held or stopped refunds taxpayeradvocate.irs.gov
- 26 U.S.C. 6402, Authority to make credits or refunds uscode.house.gov
- Tax Topic 152, Refund information irs.gov
- IRS opens 2026 filing season irs.gov
- Where's My Amended Return irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Reembolso de impuestos retrasado: 7 causas, plazos y pasos
Un reembolso de impuestos retrasado significa que el IRS (Servicio de Impuestos Internos) sacó su declaración del procesamiento a…
Aviso CP05 del IRS: reembolso retenido por verificación
Un aviso CP05 del IRS le informa que el IRS necesita más tiempo para verificar los ingresos, la retención de impuestos federal, l…
Reembolso del IRS retrasado más de lo normal: qué significa
Un reembolso del IRS retrasado más de lo normal es uno que ya superó el plazo de 21 días de la presentación electrónica, o de 6 s…
Fecha de reembolso del EITC: cuándo llega en 2027
Su fecha de reembolso del EITC no puede ser antes del 15 de febrero, porque la Ley PATH prohíbe al IRS reembolsar hasta esa fecha…
Cuánto tarda una declaración enmendada: el 1040-X
Una declaración enmendada tarda de 8 a 12 semanas en procesarse desde que el IRS (Servicio de Impuestos Internos) la recibe, y al…