
Remboursement retenu par la loi PATH : pourquoi les remboursements EITC et ACTC attendent après le 15 février
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un remboursement retenu par la loi PATH est tout remboursement d'une déclaration qui demande le crédit d'impôt sur le revenu gagné (EITC) ou le crédit d'impôt additionnel pour enfants (ACTC). La loi fédérale interdit à l'IRS (le fisc fédéral américain) de l'émettre avant le 15 février, et c'est la totalité du remboursement qui attend, pas seulement le crédit. En 2026, la plupart des personnes qui avaient produit tôt ont vu une date de dépôt au plus tard le 21 février et ont reçu l'argent au plus tard le 2 mars. Les dates de 2027 ne sont pas encore annoncées.
- 01Loi
- PATH Act de 2015, article 201; 26 U.S.C. 6402(m)
- 02Crédits visés
- EITC et crédit d'impôt additionnel pour enfants
- 03Première date de remboursement possible
- Après le 15 février
- 04Période de production 2026 : la plupart des remboursements attendus au plus tard le
- 2 mars 2026
- 05Dates prévues pour 2027
- Pas encore annoncées; habituellement publiées en janvier
Ce qu'exige la règle de remboursement de la loi PATH
La Protecting Americans from Tax Hikes Act de 2015, appelée loi PATH (PATH Act), a ajouté une règle de calendrier au code fiscal à son article 201. En vertu du 26 U.S.C. 6402(m), aucun crédit ni remboursement d'un paiement en trop ne peut être accordé avant le 15e jour du deuxième mois suivant la fin de l'année d'imposition si la déclaration donne droit à l'EITC ou à la partie remboursable du crédit d'impôt pour enfants (CTC). Pour les contribuables dont l'année d'imposition correspond à l'année civile, cette date est le 15 février. La règle s'applique depuis la période de production 2017.
Deux aspects surprennent. Premièrement, l'IRS retient la totalité du remboursement visé par la loi PATH, y compris toute partie provenant de la retenue d'impôt ordinaire. Deuxièmement, personne ne peut passer outre : le Taxpayer Advocate Service indique que ni le TAS ni l'IRS ne peuvent verser une partie du remboursement avant cette date, même en cas de difficultés financières.
L'IRS présente la retenue comme une mesure antifraude : ses indications sur les remboursements précisent que les remboursements EITC sont retenus jusqu'à la mi-février pour prévenir la fraude, et que les demandes d'ACTC exigent plus de temps d'examen.
Qui est touché par la retenue de la loi PATH
La retenue dépend des crédits demandés dans la déclaration, et non de votre revenu ni du montant du remboursement. Un remboursement de 300 $ et un remboursement de 6 000 $ sont retenus de la même façon si l'un ou l'autre comprend l'un des crédits visés.
| Ce que la déclaration demande | Retenu jusqu'après le 15 février? |
|---|---|
| Crédit d'impôt sur le revenu gagné (EITC) | Oui, la totalité du remboursement |
| Crédit d'impôt additionnel pour enfants (partie remboursable) | Oui, la totalité du remboursement |
| Crédit d'impôt pour enfants, partie non remboursable seulement | Non, pas en vertu de cette règle |
| Autres crédits, comme ceux pour les études ou la garde de personnes à charge | Non, pas en vertu de cette règle |
| Aucun EITC ni ACTC remboursable, déclaration produite en janvier | Non; le délai normal de 21 jours s'applique |
Le retard du remboursement ACTC surprend des parents qui ne se considèrent pas du tout comme des bénéficiaires de l'EITC. Si votre logiciel d'impôt a transféré une partie de votre crédit d'impôt pour enfants dans le crédit d'impôt additionnel pour enfants remboursable, votre déclaration est visée par la retenue.
Seules les personnes qui produisent tôt la ressentent. Toute personne qui produit sa déclaration après la mi-février a déjà dépassé la date, et sa déclaration suit le calendrier normal; voyez la page sur la date du remboursement EITC pour en savoir plus sur les délais après la retenue.
Quand la retenue de la loi PATH est levée
Le 15 février est la première date de versement possible, et non la date du dépôt. L'IRS commence à verser les remboursements retenus après cette date, et il faut plusieurs jours pour que les paiements arrivent dans les banques.
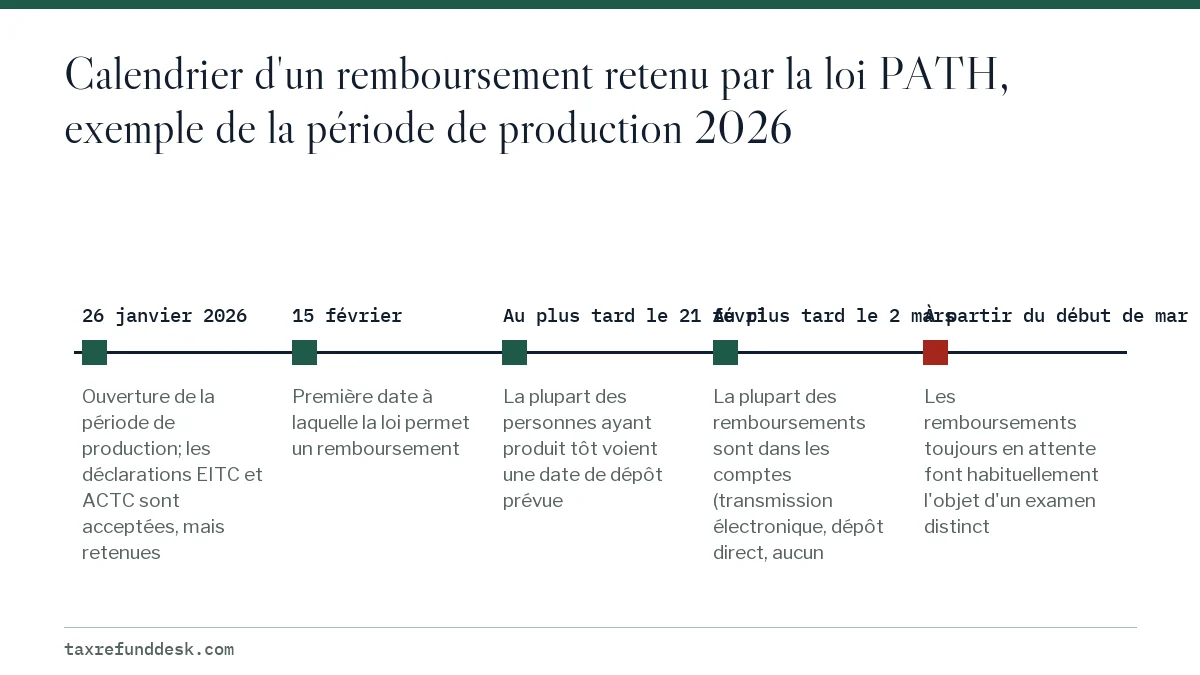
Pendant la période de production 2026, l'IRS a indiqué que l'outil Where's My Refund afficherait des dates de dépôt prévues pour la plupart des personnes ayant produit tôt avec l'EITC et l'ACTC au plus tard le 21 février 2026, et que la plupart des remboursements devaient arriver dans les comptes au plus tard le 2 mars 2026. Ce calendrier supposait que la déclaration avait été transmise électroniquement, que le dépôt direct avait été choisi et qu'aucun problème n'avait été relevé.
La levée de la retenue de la loi PATH en 2027
L'IRS n'a pas encore annoncé les dates prévues pour 2027; il les publie habituellement en janvier, à l'ouverture de la période de production. Un fait de calendrier est déjà connu : le 15 février 2027 tombe un lundi qui est aussi le jour férié fédéral de Washington's Birthday, et bien des banques n'inscrivent pas les dépôts les jours fériés fédéraux ni les fins de semaine. Le calendrier officiel de 2027 précisera comment l'IRS gère cette situation.
Ce qu'affichent les outils de suivi de l'IRS pendant la retenue de la loi PATH
Avant le versement, l'outil Where's My Refund, l'application IRS2Go et votre compte en ligne indiquent habituellement que la déclaration a été reçue, sans date de remboursement. C'est normal. Les outils se mettent à jour une fois par jour, habituellement pendant la nuit; les consulter plus souvent ne révèle donc rien de nouveau.
- Avant le 15 février : déclaration reçue, aucune date de dépôt. C'est la retenue, pas un problème.
- Vers la troisième semaine de février : en 2026, la plupart des personnes ayant produit tôt ont vu une date prévue au plus tard le 21 février.
- Après la date prévue : remboursement approuvé, puis envoyé. Prévoyez quelques jours pour que la banque l'inscrive.
- Toujours aucune date au début de mars : la retenue est terminée, donc autre chose fait peut-être l'objet d'un examen.
Si votre état n'a pas changé au début de mars, cherchez une lettre. Un avis CP05 ou une lettre de vérification d'identité explique souvent un remboursement qui reste bloqué après la date de la loi PATH. Notre page sur un remboursement retardé au-delà du délai normal indique combien de temps durent ces contrôles supplémentaires.
La loi PATH s'applique-t-elle aux déclarations modifiées?
La loi lie la retenue à l'année d'imposition et aux crédits accordés, et non au formulaire utilisé; elle vise donc tout remboursement de cette année qui comprend l'EITC ou l'ACTC. En pratique, cela importe rarement pour le formulaire 1040-X. Une déclaration modifiée n'est presque jamais traitée avant la mi-février, et l'IRS prévoit de 8 à 12 semaines, parfois jusqu'à 16, pour les déclarations modifiées. Voyez le délai de traitement d'une déclaration modifiée.
Planifier en fonction d'un remboursement retenu par la loi PATH
- Transmettez votre déclaration électroniquement et choisissez le dépôt direct. L'estimation de l'IRS pour le début de mars en 2026 supposait les deux.
- Vérifiez deux fois le numéro d'acheminement et le numéro de compte bancaire, car un dépôt refusé est maintenant gelé au lieu d'être réémis sous forme de chèque.
- Assurez-vous que toutes vos déclarations antérieures ont été produites, afin qu'aucune autre retenue ne s'ajoute à la date de la loi PATH.
- Ne comptez pas sur le remboursement pour une facture exigible avant le début de mars.
- Si un préparateur vous offre une avance sur remboursement pendant l'attente, lisez d'abord les conditions; notre page sur le prêt d'avance sur remboursement explique comment ces prêts fonctionnent.
Pour la liste plus large des causes lorsqu'un remboursement tarde pour d'autres raisons que cette retenue, voyez remboursement d'impôt en retard.
Questions fréquentes
Qu'est-ce que la retenue des remboursements d'impôt de la loi PATH?
C'est une règle fédérale qui empêche l'IRS d'émettre avant le 15 février tout remboursement d'une déclaration qui demande l'EITC ou l'ACTC. La totalité du remboursement est retenue, y compris la partie qui provient de la retenue d'impôt.
Quand la retenue de la loi PATH sera-t-elle levée en 2027?
La date prévue par la loi est le 15 février 2027, un lundi qui est aussi un jour férié fédéral. L'IRS n'a pas encore annoncé les dates de dépôt prévues pour 2027; il le fait habituellement en janvier.
Le Taxpayer Advocate peut-il verser mon remboursement EITC plus tôt?
Non. Le TAS indique que ni lui ni l'IRS ne peuvent verser une partie d'un remboursement EITC ou ACTC avant le 15 février, même en cas de difficultés financières.
La loi PATH s'applique-t-elle si je demande seulement le crédit d'impôt pour enfants?
Seulement si une partie du crédit est remboursable sous forme de crédit d'impôt additionnel pour enfants. Une déclaration qui n'utilise que la partie non remboursable n'est pas retenue en vertu de cette règle.
Pourquoi mon remboursement est-il toujours en attente après la date de la loi PATH?
Une fois la retenue terminée, un remboursement qui n'a toujours pas de date fait habituellement face à un deuxième problème, comme un contrôle des revenus, une lettre de vérification d'identité ou un problème de coordonnées bancaires. Vérifiez votre courrier et les avis de votre compte en ligne de l'IRS.
Sources
- When to expect your refund if you claimed the EITC or ACTC irs.gov
- Taxpayer Advocate Service: Held or stopped refunds taxpayeradvocate.irs.gov
- 26 U.S.C. 6402, Authority to make credits or refunds uscode.house.gov
- Tax Topic 152, Refund information irs.gov
- IRS opens 2026 filing season irs.gov
- Where's My Amended Return irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Remboursement d'impôt en retard : 7 causes et que faire
Un remboursement d'impôt en retard signifie que l'IRS (le fisc fédéral américain) a retiré votre déclaration du traitement automa…
Avis CP05 de l'IRS : remboursement retenu pour vérification
Un avis CP05 de l'IRS (le fisc fédéral américain) vous informe que l'IRS a besoin de plus de temps pour vérifier les revenus, la…
Remboursement de l'IRS retardé au-delà du délai normal
Un remboursement de l'IRS retardé au-delà du délai normal est un remboursement qui n'a pas été émis dans la période de 21 jours s…
Date de remboursement EITC 2027 et retenue de la loi PATH
La date de votre remboursement EITC ne peut pas tomber avant le 15 février, car la loi PATH interdit à l'IRS (le fisc fédéral amé…
Délai de traitement d'une déclaration modifiée (1040-X)
Le délai de traitement d'une déclaration modifiée par l'IRS (le fisc fédéral américain) est de 8 à 12 semaines à partir de sa réc…