
Avance sur remboursement d'impôt : comment ce prêt fonctionne et quoi vérifier d'abord
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
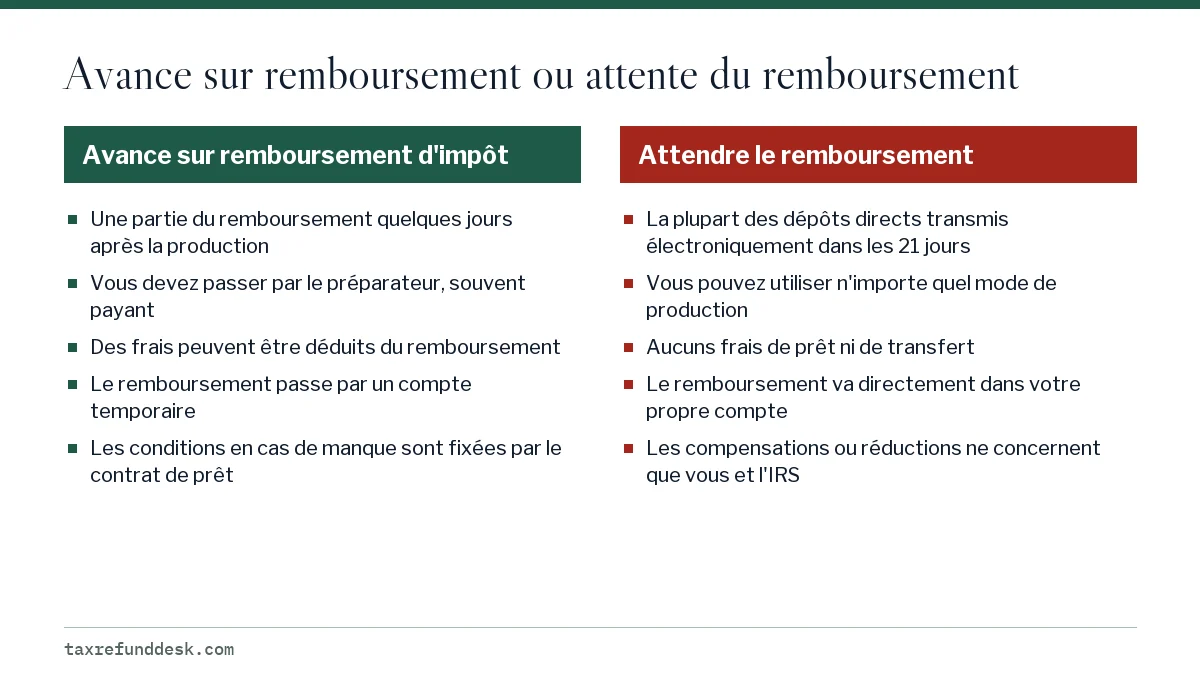
Une avance sur remboursement d'impôt est un prêt à court terme qu'une entreprise de préparation de déclarations organise sur une partie de votre remboursement fédéral prévu, et qui est remboursé automatiquement quand l'IRS (le fisc fédéral américain) dépose le remboursement. Elle n'accélère pas le paiement de l'IRS, certaines formules comportent des frais et des intérêts, et le Consumer Financial Protection Bureau prévient que vous pourriez devoir des frais même si le remboursement est moins élevé que prévu.
- 01Qui l'offre
- Les entreprises de préparation de déclarations, par l'entremise d'un prêteur partenaire
- 02Accélère-t-elle le traitement de l'IRS?
- Non
- 03Frais du chèque d'anticipation de remboursement (CFPB)
- Habituellement de 30 $ à 50 $
- 04Délai de l'IRS pour la plupart des remboursements transmis électroniquement par dépôt direct
- Dans les 21 jours
- 05Premier versement possible d'un remboursement EITC ou ACTC
- Après le 15 février (loi PATH)
Qu'est-ce qu'une avance sur remboursement d'impôt?
Une avance sur remboursement d'impôt est un prêt consenti sur une partie du remboursement fédéral qu'indique votre déclaration. Elle est offerte par un préparateur et financée par un prêteur avec qui il travaille. Le Consumer Financial Protection Bureau (CFPB), l'organisme fédéral américain de protection des consommateurs en matière financière, la décrit comme un prêt à court terme, qui dure habituellement moins d'un mois, jusqu'à ce que l'IRS envoie le vrai remboursement. C'est un prêt, et non un versement anticipé de votre remboursement : personne ne peut vous remettre l'argent de l'IRS avant que l'IRS l'émette.
L'IRS ne joue aucun rôle dans le prêt. Il traite votre déclaration selon le même calendrier, que vous ayez emprunté ou non, et il verse le remboursement dans le compte inscrit sur la déclaration, qui, dans le cas d'une avance, est un compte contrôlé par le prêteur.
Comment fonctionne une avance sur remboursement, étape par étape
- Vous confiez à l'entreprise la préparation et la transmission électronique de votre déclaration, ce qui est habituellement exigé pour être admissible.
- Le prêteur examine la déclaration et peut vérifier vos renseignements de revenu et de crédit, puis il approuve un montant fondé sur une partie de votre remboursement prévu.
- Un compte bancaire temporaire est ouvert à votre nom, et votre déclaration l'indique comme compte de dépôt direct.
- Le prêteur vous verse l'avance selon le mode qu'il offre, par exemple sur une carte ou par dépôt.
- L'IRS traite la déclaration normalement et dépose le remboursement dans le compte temporaire.
- Le prêt, les frais de préparation et tous les autres frais sont prélevés, et le reste vous est versé.
Comme le remboursement passe par le compte du préparateur, les règles du dépôt direct s'appliquent toujours à ce compte; les règles générales sont expliquées dans le guide du dépôt direct des remboursements de l'IRS. Si vous comptiez répartir votre remboursement entre vos propres comptes avec le formulaire 8888, parlez-en d'abord au préparateur, car une avance exige normalement que le remboursement soit versé dans le compte du prêteur.
Une avance sur remboursement coûte-t-elle quelque chose?
Certaines oui, d'autres non. Selon le CFPB, certaines entreprises offrent des avances sans frais ni intérêts, tandis que d'autres exigent les deux, et chaque entreprise est différente. Le vrai coût se cache souvent dans les produits vendus avec le prêt.
| Coût | Quoi demander |
|---|---|
| Frais de prêt ou intérêts | L'avance elle-même est-elle gratuite, ou comporte-t-elle des frais ou un TAP? |
| Frais de préparation de la déclaration | Le prix est-il plus élevé pour les clients qui prennent l'avance? |
| Frais de chèque d'anticipation de remboursement (RAC) ou de transfert de remboursement | Selon le CFPB, ils coûtent habituellement de 30 $ à 50 $ et servent seulement à payer les frais de préparation à même le remboursement |
| Frais de carte | Y a-t-il des frais de guichet automatique, de rechargement ou d'inactivité sur la carte où l'avance est versée? |
| Autres options | Des extras sont-ils déduits du remboursement, et pouvez-vous les refuser? |
Exemple chiffré
Prenons un remboursement de 3 276 $, le remboursement fédéral moyen déclaré par l'IRS au 8 mai 2026. Supposons, à titre hypothétique, que vous acceptez une avance de 1 000 $ sans frais de prêt, avec des frais de préparation de 300 $ et des frais de transfert de remboursement de 40 $. À l'arrivée du remboursement, 1 340 $ sont déduits et 1 936 $ vous sont versés. Si vous aviez pu utiliser une option de production gratuite, l'avance vous a coûté 340 $ pour obtenir plus tôt 1 000 $ de votre propre argent.
Le CFPB souligne aussi que la plupart des remboursements transmis électroniquement sont émis en moins de 21 jours; une avance payante ne fait donc souvent gagner que deux ou trois semaines.
Que se passe-t-il si mon remboursement est plus petit que l'avance?
Cela dépend de votre contrat de prêt; lisez-le donc avant de signer. Le CFPB prévient que vous pourriez quand même devoir payer des frais même si le remboursement est moins élevé que prévu. Cherchez la section qui précise si le prêteur peut vous réclamer la différence et s'il peut signaler la dette aux agences d'évaluation du crédit.
Un remboursement peut diminuer pour des raisons que le préparateur ne peut pas prévoir. Voici les plus fréquentes.
- Treasury Offset Program : le Bureau of the Fiscal Service peut prélever une partie ou la totalité d'un remboursement pour une pension alimentaire pour enfants en souffrance, une dette envers un organisme fédéral, une dette d'impôt sur le revenu d'un État ou certaines dettes d'assurance-chômage. Consultez la page sur la compensation de remboursement.
- Corrections de l'IRS : une erreur de calcul ou un rajustement, expliqué dans un avis CP12, peut réduire le remboursement.
- Dette d'impôt fédéral : l'IRS peut appliquer le remboursement au solde d'une année antérieure.
Les risques si votre remboursement tarde
Un retard ne change pas le prêt, mais il peut changer les frais et le stress. Les avances sont tarifées en supposant que le remboursement arrivera rapidement.
| Cause | Attente habituelle |
|---|---|
| Demande de l'EITC ou de l'ACTC | Tout le remboursement est retenu jusqu'après le 15 février, selon la loi |
| Lettre de vérification d'identité | Jusqu'à 9 semaines après votre vérification |
| Examen des revenus ou des crédits par l'IRS (CP05) | Prévoyez jusqu'à 60 jours |
| Remboursement réduit par une correction de l'IRS (CP12) | De 4 à 6 semaines après l'avis si vous êtes d'accord |
En 2027, le 15 février tombe le lundi 15 février 2027, qui est aussi le jour férié fédéral de l'anniversaire de Washington (Washington's Birthday). L'IRS n'a pas encore annoncé quand les remboursements EITC et ACTC de 2027 sont attendus; il publie habituellement les dates prévues en janvier. Si l'IRS paie en retard, des intérêts pourraient vous être dus, mais ils sont versés avec le remboursement, dans le compte inscrit sur la déclaration; consultez la page sur les intérêts sur les remboursements tardifs.
Avance sur remboursement 2027 : quoi vérifier avant de signer
En septembre 2026, les préparateurs n'avaient pas encore publié les conditions de leurs avances sur remboursement pour la période 2027 (déclarations de l'année d'imposition 2026). Quelle que soit l'offre, les mêmes vérifications s'appliquent.
- Obtenez par écrit le montant de l'avance, tous les frais et le TAP.
- Demandez si vous devrez quelque chose si le remboursement est compensé, réduit ou jamais versé.
- Demandez si une vérification de crédit est faite et si un refus nuit à votre dossier de crédit.
- Comparez le prix total de la préparation avec et sans l'avance.
- Confirmez que vous pouvez refuser les options comme les transferts de remboursement.
Les solutions de rechange à une avance sur remboursement d'impôt
La façon la moins coûteuse d'obtenir votre argent plus tôt est de raccourcir le délai de l'IRS : produisez votre déclaration par voie électronique et choisissez le dépôt direct, ce qui, selon l'IRS, permet de verser la plupart des remboursements dans les 21 jours. Le CFPB note que plus de neuf remboursements par dépôt direct sur dix sont émis en moins de 21 jours.
- Produisez tôt avec des chiffres exacts pour éviter un avis CP12 ou une retenue pour vérification d'identité.
- Utilisez une carte prépayée ou un compte d'application avec un numéro d'acheminement et un numéro de compte si vous n'avez pas de compte bancaire; consultez la page sur le remboursement sans compte bancaire.
- Vérifiez s'il y a des compensations avant d'emprunter si vous savez que vous devez une pension alimentaire pour enfants ou une dette fédérale.
- Parlez à votre banque ou à votre caisse d'un petit prêt peu coûteux si vous avez besoin d'argent tout de suite.
Questions fréquentes
Une avance sur remboursement d'impôt, est-ce un prêt?
Oui. Une avance sur remboursement est un prêt consenti par un prêteur qui travaille avec votre préparateur, garanti par votre remboursement prévu. L'IRS ne vous paie pas plus tôt; le prêteur se rembourse à même le remboursement quand l'IRS le dépose.
Une avance sur remboursement nuit-elle à mon crédit?
Selon le CFPB, le prêteur peut tenir compte de vos renseignements de revenu et de crédit pour prendre sa décision. Demandez au préparateur si une vérification de crédit est faite et si le prêteur transmet des renseignements aux agences d'évaluation du crédit.
Puis-je obtenir une avance sur remboursement si je demande le crédit d'impôt sur le revenu gagné?
L'admissibilité dépend du prêteur, mais l'IRS ne peut verser aucun remboursement qui comprend l'EITC ou l'ACTC avant le 15 février; le prêt reste donc en cours au moins jusqu'à cette date.
Qu'arrive-t-il à mon avance si mon remboursement est compensé pour une pension alimentaire?
La compensation est prélevée avant que le remboursement arrive dans le compte du prêteur, ce qui laisse moins d'argent pour rembourser le prêt. Le fait que vous deviez la différence dépend de votre contrat, et le CFPB prévient que des frais peuvent s'appliquer même quand le remboursement est moins élevé que prévu.
Une avance sur remboursement me permet-elle de recevoir mon remboursement de l'IRS plus vite?
Non. Le CFPB précise que les avances et les chèques d'anticipation de remboursement n'amènent pas l'IRS à émettre votre remboursement plus tôt.
Sources
- Tax refund tips: understanding refund advance loans and checks, CFPB consumerfinance.gov
- Guide to filing your taxes, CFPB consumerfinance.gov
- Tax Topic 203, Reduced refund irs.gov
- Tax Topic 152, Refund information irs.gov
- When to expect your refund if you claimed the EITC or ACTC irs.gov
- Filing season statistics for week ending May 8, 2026 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dépôt direct du remboursement de l'IRS : règles et limites
Le dépôt direct du remboursement de l'IRS (le fisc fédéral américain) est maintenant le mode habituel de versement des remboursem…
Intérêts sur remboursements en retard de l'IRS : 45 jours
Oui, l'IRS (le fisc fédéral américain) verse des intérêts sur les remboursements en retard lorsqu'il dépasse son délai administra…
Formulaire 8888 : fractionner votre remboursement d'impôt
Le formulaire 8888, Allocation of Refund, demande à l'IRS (le fisc fédéral américain) de fractionner un remboursement fédéral ver…
Compensation du remboursement d'impôt : pourquoi, quoi faire
Une compensation du remboursement d'impôt se produit lorsque le gouvernement utilise une partie ou la totalité de votre rembourse…
Remboursement retenu par la loi PATH : EITC et ACTC
Un remboursement retenu par la loi PATH est tout remboursement d'une déclaration qui demande le crédit d'impôt sur le revenu gagn…