
Taux d'intérêt sur les remboursements de l'IRS pour les particuliers, par trimestre
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
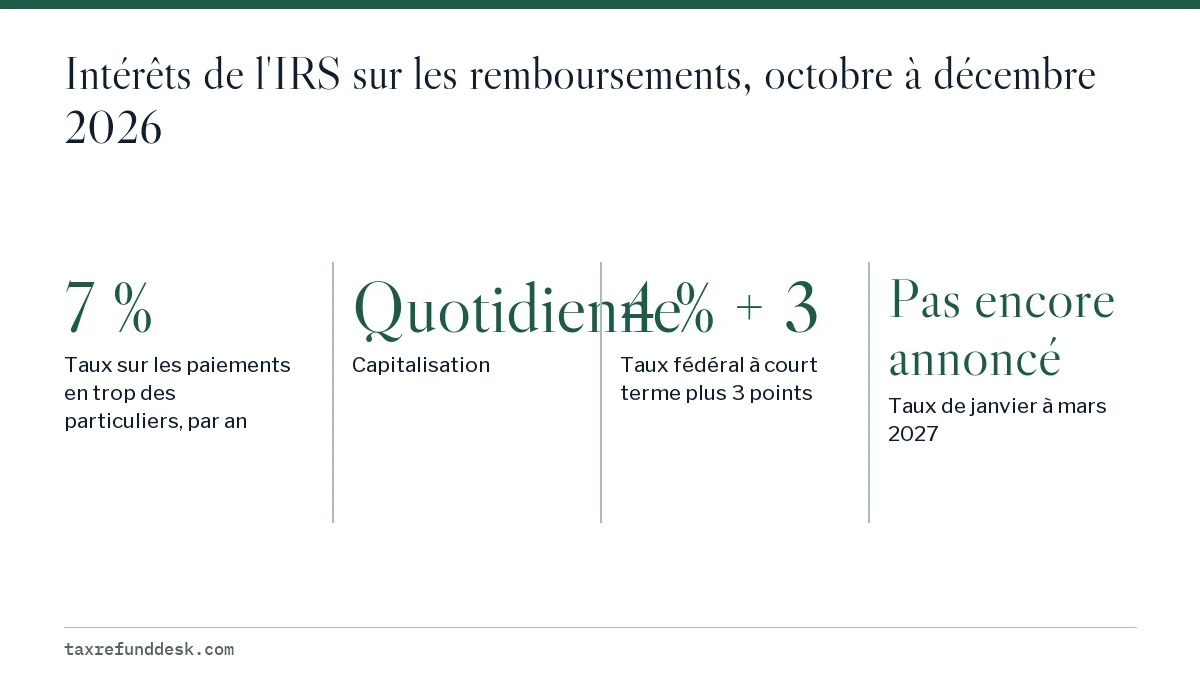
Le taux d'intérêt sur les remboursements de l'IRS (le fisc fédéral américain) pour les particuliers est de 7 % par an, composé quotidiennement, pour le trimestre du 1er octobre au 31 décembre 2026, sans changement par rapport à juillet à septembre. Le taux correspond au taux fédéral à court terme plus 3 points de pourcentage et il est révisé chaque trimestre. Le taux de janvier à mars 2027 n'est pas encore annoncé; l'IRS le publie habituellement à la fin de novembre.
- 01Taux sur les paiements en trop des particuliers, T4 2026
- 7 % par an
- 02Capitalisation
- Quotidienne
- 03Formule
- Taux fédéral à court terme + 3 points
- 04Taux du T1 2027
- Pas encore annoncé (attendu à la fin de novembre 2026)
- 05Rendement annuel effectif à 7 %
- Environ 7,25 %
Quel est le taux d'intérêt actuel sur les remboursements de l'IRS?
Le taux d'intérêt actuel sur les remboursements des particuliers est de 7 % par an, composé quotidiennement, du 1er octobre au 31 décembre 2026. L'IRS l'a annoncé le 21 août 2026 dans le communiqué IR-2026-98, en précisant que les taux resteraient les mêmes qu'au trimestre précédent. L'IRS l'appelle le taux sur les paiements en trop des contribuables autres que les sociétés (non-corporate overpayment rate); c'est le taux qui s'applique aux intérêts sur un remboursement personnel.
Pour les particuliers, le taux que l'IRS paie sur les remboursements et celui qu'il exige sur l'impôt impayé sont identiques : 7 % tous les deux ce trimestre. Les entreprises sont traitées autrement : une société obtient 6 % sur ses paiements en trop, et seulement 4,5 % sur la partie d'un paiement en trop qui dépasse 10 000 $.
| Catégorie | Janv. à mars | Avr. à juin | Juill. à sept. | Oct. à déc. |
|---|---|---|---|---|
| Paiement en trop des particuliers (remboursements) | 7 % | 6 % | 7 % | 7 % |
| Paiement insuffisant (particuliers et sociétés) | 7 % | 6 % | 7 % | 7 % |
| Paiement en trop des sociétés | 6 % | 5 % | 6 % | 6 % |
| Paiement en trop des sociétés au-delà de 10 000 $ | 4,5 % | 3,5 % | 4,5 % | 4,5 % |
Comment l'IRS fixe chaque trimestre le taux d'intérêt sur les paiements en trop
Le taux d'intérêt de l'IRS sur les paiements en trop des particuliers est le taux fédéral à court terme plus 3 points de pourcentage. Le taux fédéral à court terme est l'un des taux fédéraux applicables que l'IRS publie chaque mois, d'après le rendement du marché des titres à court terme du Trésor américain. Pour octobre à décembre 2026, le taux fédéral à court terme utilisé était de 4 %, ce qui a donné un taux de 7 % pour les particuliers.
L'IRS ne choisit pas un nouveau taux chaque mois. Il en fixe un pour chaque trimestre civil. Le taux du quatrième trimestre de 2026, par exemple, était fondé sur le taux fédéral à court terme établi en juillet 2026, le premier mois du trimestre précédent, et il a été publié dans la décision fiscale (Revenue Ruling) 2026-15.
L'évolution du taux depuis 2022
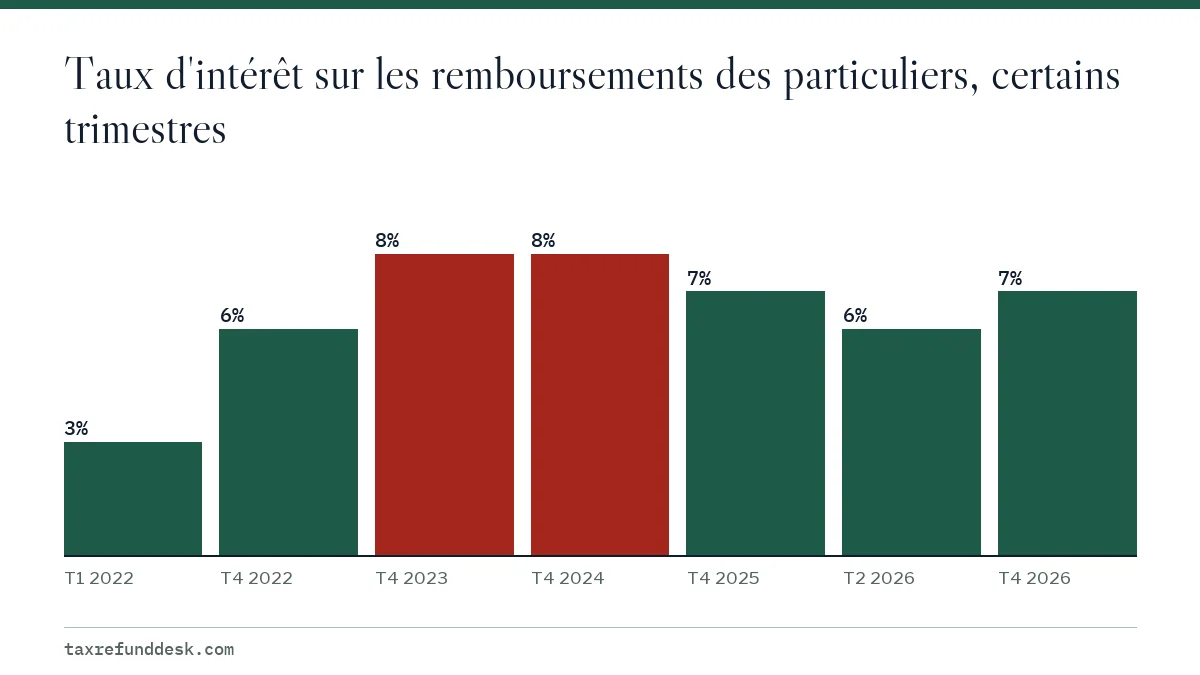
Les intérêts sur les remboursements suivent les taux d'intérêt à court terme : ils sont passés de 3 % au début de 2022 à un sommet de 8 % de la fin de 2023 jusqu'en 2024, puis ont diminué depuis. Le graphique ci-dessous reprend les taux publiés par l'IRS pour certains trimestres.
Le taux d'intérêt sur les remboursements pour 2027 est-il annoncé?
Non. Au 19 septembre 2026, le taux d'intérêt sur les remboursements du 1er janvier au 31 mars 2027 n'a pas été annoncé. L'IRS publie habituellement le taux du premier trimestre à la fin de novembre. Selon le calendrier suivi pour le taux d'octobre, il devrait être fondé sur le taux fédéral à court terme établi en octobre 2026.
Tout chiffre pour 2027 publié avant cette annonce n'est qu'une supposition. Ce que l'on sait : quel que soit le taux, il correspondra au taux à court terme plus 3 points pour les particuliers et s'appliquera à chaque jour de retard pendant ce trimestre. Les taux du reste de 2027 devraient suivre le même modèle, chacun étant publié plusieurs semaines avant le début de son trimestre, ce qui compte pour les remboursements de la période de production 2027 retenus jusqu'à l'été.
| Trimestre | S'applique du | Annonce prévue, d'après le calendrier de 2026 |
|---|---|---|
| T1 2027 | 1er janvier au 31 mars | Fin de novembre 2026 |
| T2 2027 | 1er avril au 30 juin | Fin de février 2027 |
| T3 2027 | 1er juillet au 30 septembre | Fin de mai 2027 |
| T4 2027 | 1er octobre au 31 décembre | Fin d'août 2027 |
Les intérêts sur les remboursements sont-ils composés?
Oui. L'IRS précise que les intérêts qu'il paie sur les paiements en trop sont composés quotidiennement. Chaque jour, les intérêts du jour s'ajoutent au solde, et ceux du lendemain sont calculés sur ce montant plus élevé. À un taux annuel de 7 %, la capitalisation quotidienne donne un rendement effectif d'environ 7,25 % sur une année complète.
En pratique, l'écart est faible pour un remboursement typique. Sur 1 000 $ retenus une année complète à 7 %, l'intérêt simple serait de 70,00 $, alors que la capitalisation quotidienne donne environ 72,50 $.
Calcul des intérêts sur un remboursement : faites-le vous-même
Vous pouvez estimer les intérêts sur votre remboursement avec la calculatrice de votre téléphone ou un tableur, à partir du taux trimestriel et du nombre de jours pendant lesquels les intérêts courent. C'est l'IRS qui calcule le montant officiel; considérez votre résultat comme une vérification plutôt que comme une réclamation.
- Trouvez la date de départ. Pour une déclaration produite à temps, c'est la date limite; pour une déclaration en retard, c'est la date à laquelle l'IRS l'a reçue. Consultez la page sur les intérêts sur les remboursements tardifs pour la règle complète et le délai de 45 jours.
- Répartissez les jours par trimestre. Comptez les jours de chaque trimestre entre la date de départ et la date du remboursement.
- Calculez le taux quotidien de chaque trimestre : le taux annuel divisé par 365. À 7 %, cela donne 0,0001918 par jour.
- Composez : multipliez le remboursement par (1 + taux quotidien) élevé au nombre de jours, un trimestre à la fois.
- Soustrayez le remboursement initial. Le reste correspond aux intérêts estimés.
Exemple chiffré : 5 000 $ retenus 100 jours à 7 %
Un paiement en trop de 5 000 $ qui porte intérêt pendant 100 jours à un taux constant de 7 % atteint 5 000 $ x (1.0001918)^100, soit environ 5 096,81 $. Les intérêts sont d'environ 96,81 $. L'intérêt simple sur le même nombre de jours serait de 95,89 $; la capitalisation ajoute donc moins d'un dollar dans ce cas.
| Remboursement | 30 jours | 100 jours | 365 jours |
|---|---|---|---|
| 1 000 $ | 5,77 $ | 19,36 $ | 72,50 $ |
| 5 000 $ | 28,85 $ | 96,81 $ | 362,50 $ |
Ce que valent vraiment les intérêts sur un remboursement
Les intérêts sur un remboursement compensent un retard; ce n'est pas un rendement qui vaut la peine d'attendre. Selon l'IRS, la plupart des remboursements transmis électroniquement sont émis dans les 21 jours, bien à l'intérieur de sa période sans intérêts; ils ne portent donc aucun intérêt. Les intérêts apparaissent surtout sur les remboursements retenus pour examen, les déclarations produites en retard et les déclarations modifiées, que l'IRS met souvent des mois à traiter (voyez le délai de traitement d'une déclaration modifiée).
Les intérêts sur un remboursement que vous recevez sont imposables pour l'année du versement; la page les intérêts sur un remboursement sont-ils imposables explique le formulaire 1099-INT. Pour savoir comment le remboursement lui-même vous parvient, consultez la page sur le dépôt direct des remboursements de l'IRS.
Questions fréquentes
Quel taux d'intérêt l'IRS paie-t-il sur les remboursements en ce moment?
Pour les particuliers, 7 % par an, composé quotidiennement, du 1er octobre au 31 décembre 2026. Le même taux de 7 % s'appliquait du 1er juillet au 30 septembre 2026.
Le taux d'intérêt de l'IRS sur les remboursements est-il le même que celui qu'il exige?
Pour les particuliers, oui. Le taux sur les paiements en trop et le taux sur les paiements insuffisants correspondent tous deux au taux fédéral à court terme plus 3 points, soit 7 % pour le quatrième trimestre de 2026. Les sociétés obtiennent un taux plus bas sur leurs paiements en trop.
Quand l'IRS annoncera-t-il le taux d'intérêt de 2027?
Le taux du premier trimestre de 2027 n'est pas encore annoncé. L'IRS le publie habituellement à la fin de novembre, quelques semaines avant le 1er janvier.
Pourquoi le taux d'intérêt sur les remboursements était-il de 6 % au printemps 2026?
Le taux d'avril à juin 2026 était fondé sur un taux fédéral à court terme de 3 %, un point de moins que pour les trimestres voisins. Il est revenu à 7 % le 1er juillet 2026, lorsque le taux à court terme est remonté à 4 %.
Le taux change-t-il si mon remboursement est retardé sur deux trimestres?
Oui. Le taux de chaque trimestre ne s'applique qu'aux jours de ce trimestre. Un remboursement retenu d'avril jusqu'en juillet 2026, par exemple, a rapporté 6 % pour les jours d'avril à juin et 7 % à partir du 1er juillet.
Sources
- IRS: Interest rates remain the same for the fourth quarter of 2026 (IR-2026-98) irs.gov
- IRS: Quarterly interest rates irs.gov
- IRS: Interest irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dépôt direct du remboursement de l'IRS : règles et limites
Le dépôt direct du remboursement de l'IRS (le fisc fédéral américain) est maintenant le mode habituel de versement des remboursem…
Délai de traitement d'une déclaration modifiée (1040-X)
Le délai de traitement d'une déclaration modifiée par l'IRS (le fisc fédéral américain) est de 8 à 12 semaines à partir de sa réc…