
L'IRS verse-t-il des intérêts sur les remboursements en retard?
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Oui, l'IRS (le fisc fédéral américain) verse des intérêts sur les remboursements en retard lorsqu'il dépasse son délai administratif, habituellement de 45 jours, pour émettre le remboursement. Les intérêts courent alors généralement à partir de la plus tardive des dates suivantes : la date d'échéance de la déclaration, la date de réception d'une déclaration produite en retard ou la date où la déclaration est devenue traitable, au taux de 7 % par année, composés quotidiennement, d'octobre à décembre 2026.
- 01Délai sans intérêts
- Habituellement 45 jours
- 02Taux du 1er octobre au 31 décembre 2026
- 7 % par année, composés quotidiennement
- 03Point de départ le plus tôt pour une déclaration produite à temps
- La date d'échéance (15 avril 2026 pour les déclarations de 2025)
- 04Réclamation d'intérêts non versés
- Formulaire 843, dans un délai de 6 ans
- 05Code du relevé pour les intérêts
- TC 776
L'IRS verse-t-il des intérêts sur les remboursements en retard? La règle des 45 jours
L'IRS verse bel et bien des intérêts sur les remboursements en retard, mais seulement après avoir dépassé son délai de traitement sans intérêts. Selon la page de l'IRS sur les intérêts, l'organisme dispose d'un délai administratif, habituellement de 45 jours, pour émettre un remboursement sans y ajouter d'intérêts. Si le remboursement est versé le 44e jour, vous recevez le remboursement, sans plus. S'il est versé plus tard, les intérêts sont ajoutés automatiquement; vous n'avez pas à les demander.
Les intérêts sur un remboursement sont le montant que l'IRS ajoute à un paiement d'impôt en trop pour vous dédommager du temps pendant lequel il a gardé votre argent au-delà de ce délai. Leur taux est fixé par la loi : le taux fédéral à court terme plus 3 points de pourcentage pour les particuliers, et il change chaque trimestre (voyez le taux d'intérêt actuel sur les remboursements).
Quand les intérêts sur un remboursement retardé de l'IRS commencent-ils et cessent-ils de courir?
Les intérêts sur un remboursement retardé de l'IRS commencent à courir à la plus tardive des quatre dates énumérées sur la page de l'IRS sur les intérêts : la date d'échéance de la déclaration, la date de réception d'une déclaration produite en retard, la date où l'IRS pouvait traiter la déclaration ou la date du paiement de l'impôt. Ils cessent de courir à la date où l'IRS rembourse le paiement en trop ou l'applique à une autre dette fiscale.
| Votre situation | Délai de 45 jours compté à partir de | Si le délai est dépassé, les intérêts courent à partir de |
|---|---|---|
| Déclaration électronique ou papier produite à temps | La date d'échéance (15 avril) | La date d'échéance |
| Déclaration produite après la date d'échéance | La date de réception par l'IRS | La date de réception par l'IRS |
| Déclaration sans signature ou sans renseignement essentiel | La date où elle est devenue traitable | La date où elle est devenue traitable |
| Remboursement appliqué à une autre année d'imposition ou à une dette | Non versé en argent | Cessent à la date où l'IRS l'applique |
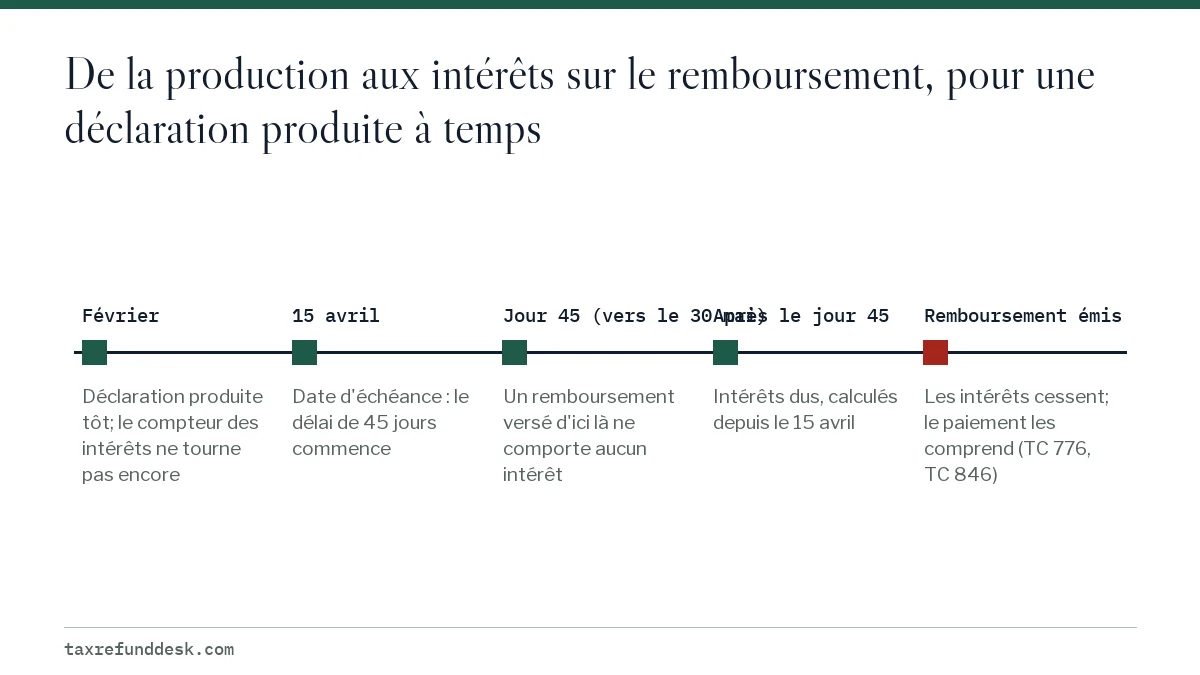
Une fois le délai dépassé, les intérêts couvrent généralement toute la période depuis le point de départ, et non seulement les jours qui suivent le 45e jour. C'est pourquoi un remboursement en retard de quelques semaines seulement peut tout de même comporter plusieurs semaines d'intérêts.
Qu'est-ce qu'une déclaration traitable?
Une déclaration est traitable lorsque l'IRS dispose de ce qu'il lui faut pour la traiter, comme votre signature et les renseignements nécessaires au calcul de l'impôt. Par exemple, une déclaration qui doit vous être renvoyée faute de signature ne fait démarrer le compteur des intérêts qu'à l'arrivée de la version corrigée.
Comment calcule-t-on les intérêts sur un remboursement d'impôt?
Les intérêts sur un remboursement d'impôt sont calculés sur le montant du paiement en trop, au taux trimestriel applicable aux paiements en trop, composés quotidiennement. Pour le trimestre commençant le 1er octobre 2026, ce taux est de 7 % par année pour les particuliers (communiqué de l'IRS IR-2026-98 du 21 août 2026). Lorsqu'un retard chevauche deux trimestres, chaque période de jours est soumise au taux de son trimestre.
Exemple : une déclaration de 2025 produite à temps et remboursée en juillet
Supposons que vous avez transmis électroniquement votre déclaration de 2025 en février 2026 et que l'IRS vous devait 2 400 $. Le remboursement a été retenu pour examen et émis le 15 juillet 2026. Le délai de 45 jours à partir du 15 avril a pris fin le 30 mai; l'IRS l'a donc dépassé, et les intérêts sont comptés à partir du 15 avril.
- Du 15 avril au 1er juillet 2026, il y a 77 jours au taux du deuxième trimestre de 6 % : environ 30,57 $.
- Du 1er juillet au 15 juillet 2026, il y a 14 jours au taux du troisième trimestre de 7 %, composés sur le nouveau solde : environ 6,53 $ de plus.
- Intérêts estimatifs ajoutés au remboursement : environ 37,10 $, pour un dépôt d'environ 2 437 $.
Exemple : une déclaration produite en retard
Supposons maintenant qu'une déclaration de 2025 demandant un remboursement de 3 100 $ a été produite le 3 août 2026, bien après la date d'échéance. Le délai court 45 jours à partir du 3 août, soit jusqu'au 17 septembre. Si le remboursement a été émis le 20 octobre 2026, les intérêts ont couru pendant 78 jours à partir du 3 août au taux de 7 %, ce qui donne environ 46,72 $. Ces chiffres sont des estimations : le décompte des jours de l'IRS peut différer de quelques jours; considérez donc le relevé comme la référence finale.
Comment le taux d'intérêt sur les remboursements est-il fixé?
Le taux d'intérêt sur les remboursements des particuliers est égal au taux fédéral à court terme plus 3 points de pourcentage, et l'IRS le rajuste chaque trimestre. Chaque nouveau taux est annoncé dans un communiqué de l'IRS plusieurs semaines avant le début du trimestre; le taux d'octobre 2026, par exemple, a été annoncé le 21 août 2026. Le taux de janvier à mars 2027 n'est pas encore annoncé; l'IRS le publie habituellement à la fin de novembre.
Comme le taux se situe entre 6 % et 8 % pour les particuliers depuis 2023, même un long retard n'ajoute qu'un montant modeste. Un remboursement de 1 000 $ retenu une année complète après la date d'échéance au taux de 7 % rapporterait environ 72,50 $. La page sur le taux d'intérêt sur les remboursements présente les trimestres récents.
Les intérêts sur un remboursement figurent-ils séparément dans votre déclaration?
Non, les intérêts sur le remboursement ne figurent pas dans la déclaration que vous avez produite, car l'IRS les calcule après le traitement de votre déclaration. Le dépôt ou le chèque que vous recevez est un seul montant combiné : votre remboursement plus les intérêts. C'est l'une des raisons pour lesquelles un remboursement retardé arrive avec quelques dollars de plus que le montant inscrit sur votre formulaire 1040.
Vérifier si des intérêts vous ont été versés
- Connectez-vous à votre compte en ligne de particulier de l'IRS (Individual Online Account) et ouvrez le relevé de compte de l'année d'imposition du remboursement.
- Cherchez le code de transaction 776, qui correspond aux intérêts que l'IRS a portés à votre crédit sur votre paiement en trop.
- Repérez le code de transaction 846, le remboursement émis. Selon le document 6209 de l'IRS, ce montant comprend les intérêts éventuels.
- Comparez le montant du code 846 au remboursement inscrit sur votre déclaration. L'écart devrait correspondre à peu près à la ligne 776, sauf si une compensation ou un rajustement a aussi été inscrit.
Pour de l'aide sur les autres lignes, consultez notre guide pour lire un relevé de compte de l'IRS et celui sur le code de transaction 846.
Que faire si vous croyez que l'IRS vous doit plus d'intérêts
Si l'IRS n'a versé aucun intérêt ou trop peu, vous pouvez présenter une demande informelle ou produire le formulaire 843, Claim for Refund and Request for Abatement. Selon l'IRS, la demande doit lui parvenir dans les six ans suivant la date prévue du paiement en trop. Avant de la produire, vérifiez les dates : une personne qui a produit tôt et dont le remboursement est arrivé dans les 45 jours suivant le 15 avril n'a droit à rien.
- Notez la date de réception de votre déclaration et la date d'inscription du remboursement (codes TC 150 et TC 846 du relevé).
- Déterminez le point de départ applicable à l'aide du tableau ci-dessus.
- Estimez les intérêts au moyen des taux trimestriels pour chaque période de jours.
- Si l'écart est réel, produisez le formulaire 843 en expliquant les dates que vous avez utilisées.
Les intérêts sur un remboursement sont un revenu imposable l'année où vous les recevez; notre page qui explique si les intérêts sur un remboursement sont imposables traite du formulaire 1099-INT et de l'endroit où les déclarer. Si vous avez besoin de l'argent avant l'arrivée d'un remboursement retardé, comparez les frais d'une avance sur remboursement au petit montant d'intérêts que l'IRS ajoutera.
Questions fréquentes
L'IRS verse-t-il des intérêts si mon remboursement prend plus de 21 jours?
Pas nécessairement. Le délai de 21 jours est un objectif de traitement, et non le déclencheur des intérêts. Les intérêts dépendent de la question de savoir si le remboursement est émis plus d'environ 45 jours après la plus tardive de la date d'échéance ou de la date de réception de votre déclaration.
Pourquoi mon remboursement est-il plus élevé que prévu?
Si le remboursement a été retardé au-delà du délai de 45 jours, l'IRS ajoute des intérêts au paiement. Cherchez le code de transaction 776 dans votre relevé de compte pour voir le montant des intérêts. Une correction d'erreur de calcul en votre faveur peut aussi augmenter un remboursement.
Ai-je droit à des intérêts sur mon remboursement si j'ai produit ma déclaration en retard?
Oui, si l'IRS met plus de 45 jours après la réception de votre déclaration tardive pour émettre le remboursement. Dans ce cas, les intérêts courent à partir de la date de réception de la déclaration, et non du 15 avril.
L'IRS verse-t-il des intérêts sur les remboursements de déclarations modifiées?
C'est possible. Les remboursements de déclarations modifiées sont souvent versés de nombreux mois après la date d'échéance initiale, et le remboursement comprend les intérêts dus. Vérifiez la ligne TC 776 de votre relevé une fois le remboursement inscrit, et consultez notre page sur le délai de traitement d'une déclaration modifiée pour connaître les délais.
L'IRS verse-t-il des intérêts sur un remboursement qui a fait l'objet d'une compensation pour une dette?
Les intérêts cessent de courir à la date où l'IRS applique le paiement en trop à une autre dette fiscale. Les intérêts accumulés jusqu'à ce moment font partie du paiement en trop.
De combien de temps est-ce que je dispose pour réclamer des intérêts non versés sur un remboursement?
Selon l'IRS, une demande doit lui parvenir dans les six ans suivant la date prévue du paiement en trop. Utilisez le formulaire 843 ou présentez une demande informelle.
Sources
- IRS: Interest irs.gov
- IRS: Quarterly interest rates irs.gov
- IRS: Interest rates remain the same for the fourth quarter of 2026 (IR-2026-98) irs.gov
- IRS Document 6209, Section 8A, master file codes irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Dépôt direct du remboursement de l'IRS : règles et limites
Le dépôt direct du remboursement de l'IRS (le fisc fédéral américain) est maintenant le mode habituel de versement des remboursem…
Code 846 IRS : remboursement émis et date d'arrivée
Le code 846 de l'IRS signifie remboursement du paiement en trop : l'IRS (le fisc fédéral américain) a prévu votre remboursement,…
 Remboursement d'impôt en retard : 7 causes et que faire
Un remboursement d'impôt en retard signifie que l'IRS (le fisc fédéral américain) a retiré votre déclaration du traitement automa…