
¿El IRS paga intereses por reembolsos atrasados?
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Sí. El IRS (Servicio de Impuestos Internos) paga intereses por reembolsos atrasados cuando tarda en emitirlos más que su plazo administrativo, que por lo general es de 45 días. En ese caso, los intereses se cuentan en general desde la más tardía de estas fechas: la fecha límite de presentación, la fecha en que llegó una declaración tardía o la fecha en que la declaración se pudo procesar, a una tasa del 7% anual compuesta diariamente para octubre a diciembre de 2026.
- 01Plazo sin intereses
- Por lo general, 45 días
- 02Tasa, del 1 de octubre al 31 de diciembre de 2026
- 7% anual, compuesto diariamente
- 03Fecha de inicio más temprana para una declaración a tiempo
- La fecha límite de presentación (15 de abril de 2026 para las declaraciones de 2025)
- 04Reclamación de intereses no pagados
- Formulario 843, dentro de 6 años
- 05Código de transcripción de los intereses
- TC 776
¿El IRS paga intereses por reembolsos atrasados? La regla de los 45 días
El IRS sí paga intereses por reembolsos atrasados, pero solo cuando se pasa de su plazo de procesamiento sin intereses. Según la página del IRS sobre intereses, la agencia tiene un tiempo administrativo, por lo general de 45 días, para emitir un reembolso sin agregar intereses. Si el reembolso sale el día 44, usted recibe el reembolso y nada más. Si sale después, los intereses se agregan automáticamente; no tiene que pedirlos.
Los intereses del reembolso son la cantidad que el IRS agrega a un pago en exceso de impuestos para compensarle por el tiempo que retuvo su dinero después de ese plazo. La ley los fija en la tasa federal a corto plazo más 3 puntos porcentuales para personas físicas, y cambian cada trimestre (vea la tasa de interés vigente del reembolso).
¿Cuándo empiezan y terminan los intereses del IRS por un reembolso retrasado?
Los intereses del IRS por un reembolso retrasado empiezan en la más tardía de cuatro fechas que menciona la página del IRS sobre intereses: la fecha límite de presentación de la declaración, la fecha en que se recibió una declaración presentada tarde, la fecha en que el IRS pudo procesar la declaración o la fecha en que se pagó el impuesto. Terminan en la fecha en que el IRS reembolsa el pago en exceso o lo aplica a otra deuda tributaria.
| Su situación | El plazo de 45 días se cuenta desde | Si no se cumple el plazo, los intereses corren desde |
|---|---|---|
| Declaración electrónica o en papel presentada a tiempo | La fecha límite (15 de abril) | La fecha límite |
| Declaración presentada después de la fecha límite | La fecha en que el IRS la recibió | La fecha en que el IRS la recibió |
| Declaración sin firma o sin información clave | La fecha en que se pudo procesar | La fecha en que se pudo procesar |
| Reembolso aplicado a otro año tributario o a una deuda | No se paga en efectivo | Terminan en la fecha en que el IRS lo aplica |
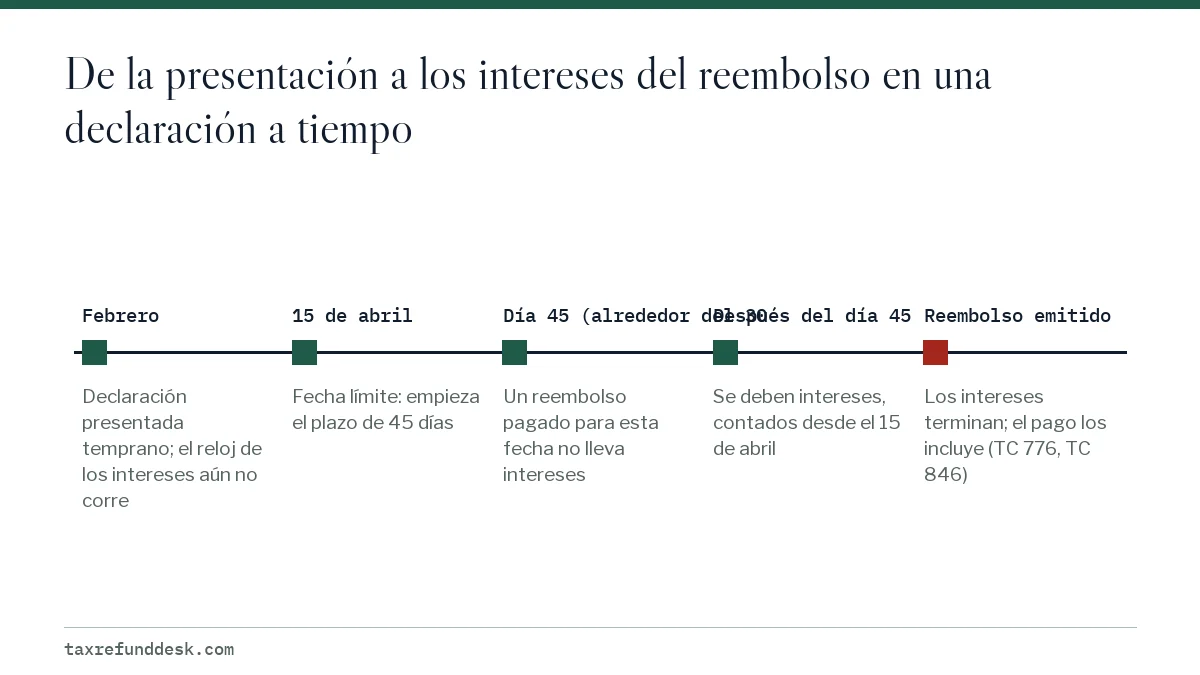
Cuando no se cumple el plazo, los intereses cubren en general todo el período desde la fecha de inicio, no solo los días posteriores al día 45. Por eso un reembolso que solo lleva unas semanas de atraso puede incluir varias semanas de intereses.
¿Qué se considera una declaración procesable?
Una declaración es procesable cuando el IRS tiene lo que necesita para trabajarla, como su firma y la información necesaria para calcular el impuesto. Una declaración que hay que devolver porque le falta la firma, por ejemplo, solo pone en marcha el reloj de los intereses cuando llega la versión corregida.
¿Cómo se calculan los intereses de un reembolso de impuestos?
Los intereses sobre un reembolso de impuestos se calculan sobre el monto del pago en exceso a la tasa trimestral por pagos en exceso, compuesta diariamente. Para el trimestre que empieza el 1 de octubre de 2026, esa tasa es del 7% anual para personas físicas (comunicado de prensa del IRS IR-2026-98, del 21 de agosto de 2026). Cuando un retraso pasa de un trimestre a otro, cada tramo de días usa la tasa de su trimestre.
Ejemplo práctico: una declaración de 2025 presentada a tiempo y pagada en julio
Suponga que presentó electrónicamente su declaración de 2025 en febrero de 2026 y le correspondían $2,400. El reembolso quedó retenido por una revisión y se emitió el 15 de julio de 2026. El plazo de 45 días desde el 15 de abril terminó el 30 de mayo, así que el IRS no lo cumplió y los intereses se cuentan desde el 15 de abril.
- Del 15 de abril al 1 de julio de 2026 hay 77 días a la tasa del segundo trimestre del 6%: unos $30.57.
- Del 1 de julio al 15 de julio de 2026 hay 14 días a la tasa del tercer trimestre del 7%, compuesta sobre el nuevo saldo: unos $6.53 más.
- Intereses estimados que se suman al reembolso: unos $37.10, para un depósito de aproximadamente $2,437.
Ejemplo práctico: una declaración presentada tarde
Ahora suponga que una declaración de 2025 que reclama un reembolso de $3,100 se presentó el 3 de agosto de 2026, mucho después de la fecha límite. El plazo corre 45 días desde el 3 de agosto, hasta el 17 de septiembre. Si el reembolso se emitió el 20 de octubre de 2026, los intereses corrieron durante 78 días desde el 3 de agosto al 7%, lo que da unos $46.72. Estas cifras son estimaciones: el conteo de días del propio IRS puede variar en unos días, así que la transcripción tiene la última palabra.
¿Cómo se fija la tasa de interés del reembolso?
La tasa de interés del reembolso para personas físicas es igual a la tasa federal a corto plazo más 3 puntos porcentuales, y el IRS la actualiza cada trimestre. Cada nueva tasa se anuncia en un comunicado de prensa del IRS varias semanas antes de que empiece el trimestre; la tasa de octubre de 2026, por ejemplo, se anunció el 21 de agosto de 2026. La tasa de enero a marzo de 2027 aún no se ha anunciado; el IRS suele publicarla a finales de noviembre.
Como la tasa se ha mantenido entre el 6% y el 8% para personas físicas desde 2023, incluso un retraso largo suma una cantidad modesta. Un reembolso de $1,000 retenido un año completo después de la fecha límite al 7% generaría unos $72.50. La página sobre la tasa de interés del reembolso muestra los trimestres recientes.
¿Los intereses del reembolso aparecen por separado en la declaración de impuestos?
No, los intereses del reembolso no aparecen en la declaración de impuestos que usted presentó, porque el IRS los calcula después de procesar su declaración. El depósito o el cheque que recibe es un solo monto combinado: su reembolso más los intereses. Esa es una de las razones por las que un reembolso atrasado llega con unos dólares más que la cifra de su Formulario 1040.
Cómo comprobar si le pagaron intereses
- Inicie sesión en su Cuenta en línea del IRS para personas físicas (Individual Online Account) y abra la transcripción de cuenta del año tributario del reembolso.
- Busque el código de transacción 776, que corresponde a los intereses que el IRS acreditó sobre su pago en exceso.
- Busque el código de transacción 846, el reembolso emitido. Según el Documento 6209 del IRS, ese monto incluye los intereses que haya.
- Compare el monto del 846 con el reembolso de su declaración. La diferencia debería coincidir más o menos con la línea del 776, salvo que también se haya registrado una compensación o un ajuste.
Si necesita ayuda para leer las demás líneas, vea cómo leer una transcripción del IRS y la guía del código de transacción 846.
Qué hacer si cree que el IRS le debe más intereses
Si el IRS no le pagó intereses o le pagó de menos, puede hacer una solicitud informal o presentar el Formulario 843, Claim for Refund and Request for Abatement (reclamación de reembolso y solicitud de reducción). El IRS dice que la solicitud debe llegarle dentro de los seis años siguientes a la fecha programada del pago en exceso. Antes de presentarla, revise las fechas: a quien presentó temprano y recibió el reembolso dentro de los 45 días siguientes al 15 de abril no se le debe nada.
- Anote la fecha en que se recibió su declaración y la fecha en que se registró el reembolso (TC 150 y TC 846 de la transcripción).
- Determine con la tabla de arriba qué fecha de inicio le corresponde.
- Calcule los intereses con las tasas trimestrales de cada tramo de días.
- Si la diferencia es real, presente el Formulario 843 y explique las fechas que usó.
Los intereses del reembolso son ingreso tributable en el año en que los recibe; la página sobre si los intereses del reembolso son tributables explica el 1099-INT y dónde se anotan en su declaración. Si necesita el dinero antes de que llegue un reembolso atrasado, compare las tarifas de un préstamo de adelanto del reembolso con la pequeña cantidad de intereses que agregará el IRS.
Preguntas frecuentes
¿El IRS paga intereses si mi reembolso tarda más de 21 días?
No necesariamente. La cifra de 21 días es una meta de procesamiento, no lo que activa los intereses. Los intereses dependen de si el reembolso se emite más de unos 45 días después de la más tardía de estas fechas: la fecha límite o la fecha en que se recibió su declaración.
¿Por qué mi reembolso es mayor de lo que esperaba?
Si el reembolso se retrasó más allá del plazo de 45 días, el IRS agrega intereses al pago. Revise en su transcripción de cuenta el código de transacción 776 para ver el monto de los intereses. Una corrección de un error matemático a su favor también puede aumentar un reembolso.
¿Recibo intereses sobre el reembolso si presenté la declaración tarde?
Sí, si el IRS tarda más de 45 días en emitir el reembolso después de recibir su declaración tardía. En ese caso, los intereses corren desde la fecha en que se recibió la declaración, no desde el 15 de abril.
¿El IRS paga intereses sobre los reembolsos de declaraciones enmendadas?
Puede hacerlo. Los reembolsos de declaraciones enmendadas suelen pagarse muchos meses después de la fecha límite original, y el reembolso incluye los intereses que se deban. Revise la línea TC 776 de su transcripción cuando se registre el reembolso de la declaración enmendada, y vea el tiempo de procesamiento de una declaración enmendada para saber cuánto tardan.
¿El IRS paga intereses sobre un reembolso compensado por una deuda?
Los intereses terminan en la fecha en que el IRS aplica el pago en exceso a otra deuda tributaria. Los intereses generados hasta ese momento pasan a formar parte del pago en exceso.
¿Cuánto tiempo tengo para reclamar intereses no pagados sobre mi reembolso?
El IRS dice que la solicitud debe llegarle dentro de los seis años siguientes a la fecha programada del pago en exceso. Use el Formulario 843 o haga una solicitud informal.
Fuentes
- IRS: Interest irs.gov
- IRS: Quarterly interest rates irs.gov
- IRS: Interest rates remain the same for the fourth quarter of 2026 (IR-2026-98) irs.gov
- IRS Document 6209, Section 8A, master file codes irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Depósito directo del reembolso del IRS: reglas y límites
El depósito directo del reembolso del IRS (Servicio de Impuestos Internos) es ahora la forma normal de pagar los reembolsos indiv…
Código 846 del IRS: reembolso emitido y cuándo llega
El código 846 del IRS significa reembolso del pago en exceso: el IRS (Servicio de Impuestos Internos) programó su reembolso, y el…
 Reembolso de impuestos retrasado: 7 causas, plazos y pasos
Un reembolso de impuestos retrasado significa que el IRS (Servicio de Impuestos Internos) sacó su declaración del procesamiento a…