
Tasa de interés del IRS por reembolsos para personas físicas, por trimestre
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
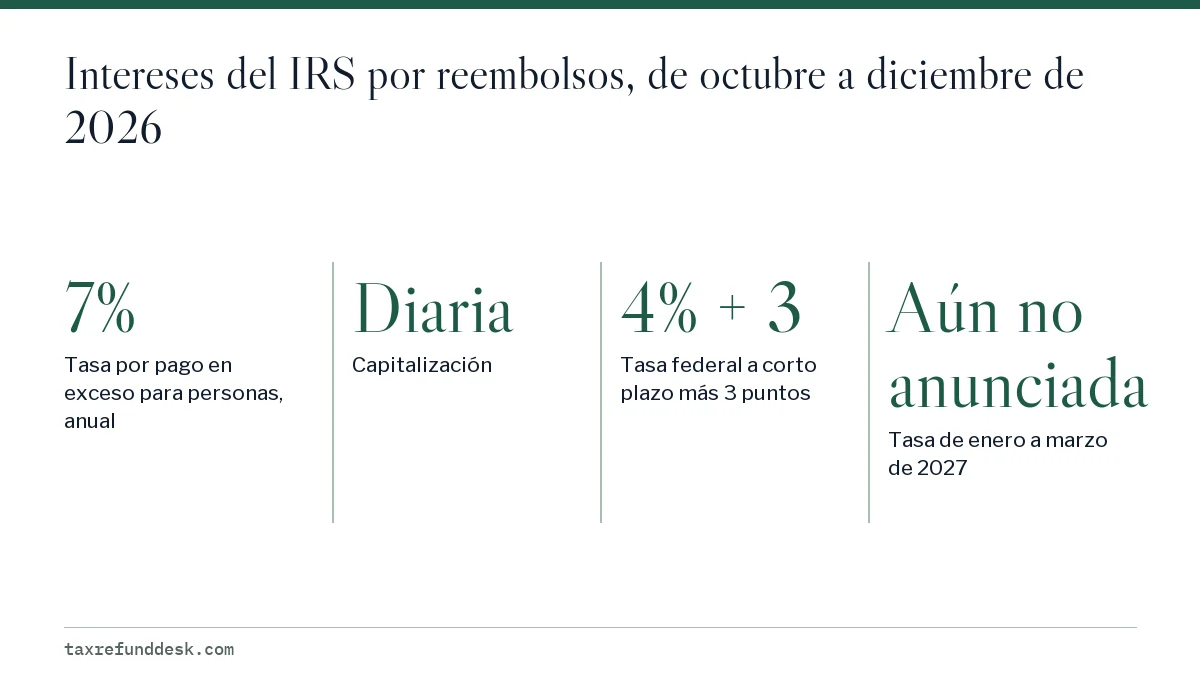
La tasa de interés del IRS por reembolsos para personas físicas es del 7% anual, compuesto a diario, para el trimestre del 1 de octubre al 31 de diciembre de 2026, sin cambios respecto de julio a septiembre. La tasa equivale a la tasa federal a corto plazo más 3 puntos porcentuales y se fija de nuevo cada trimestre. La tasa de enero a marzo de 2027 aún no se ha anunciado; el IRS suele publicarla a finales de noviembre.
- 01Tasa por pago en exceso para personas, 4.º trimestre de 2026
- 7% anual
- 02Capitalización
- Diaria
- 03Fórmula
- Tasa federal a corto plazo + 3 puntos
- 04Tasa del 1.er trimestre de 2027
- Aún no anunciada (se espera a finales de noviembre de 2026)
- 05Rendimiento anual efectivo al 7%
- Alrededor del 7.25%
¿Cuál es la tasa de interés actual del IRS por reembolsos?
La tasa de interés actual por reembolsos para personas físicas es del 7% anual, compuesto a diario, del 1 de octubre al 31 de diciembre de 2026. El IRS la anunció el 21 de agosto de 2026 en el comunicado de prensa IR-2026-98, donde indicó que las tasas se mantendrían igual que en el trimestre anterior. El IRS la llama tasa por pago en exceso para contribuyentes que no son corporaciones; es la tasa que se aplica a los intereses de un reembolso personal.
Para las personas físicas, la tasa que el IRS paga por los reembolsos y la que cobra por los impuestos no pagados es la misma: ambas son del 7% este trimestre. Las empresas reciben otro trato: una corporación gana el 6% por los pagos en exceso y solo el 4.5% por la parte de un pago en exceso que supere los $10,000.
| Categoría | Ene. a mar. | Abr. a jun. | Jul. a sep. | Oct. a dic. |
|---|---|---|---|---|
| Pago en exceso de personas (reembolsos) | 7% | 6% | 7% | 7% |
| Pago insuficiente (personas y corporaciones) | 7% | 6% | 7% | 7% |
| Pago en exceso de corporaciones | 6% | 5% | 6% | 6% |
| Pago en exceso de corporaciones de más de $10,000 | 4.5% | 3.5% | 4.5% | 4.5% |
Cómo se fija cada trimestre la tasa de interés del IRS por pagos en exceso
La tasa de interés del IRS por pagos en exceso para personas físicas es la tasa federal a corto plazo más 3 puntos porcentuales. La tasa federal a corto plazo es una de las tasas federales aplicables que el IRS publica cada mes, basada en el rendimiento de mercado de los valores del Tesoro de EE. UU. a corto plazo. Para octubre a diciembre de 2026, la tasa federal a corto plazo usada fue del 4%, y así la tasa para personas quedó en el 7%.
El IRS no elige una tasa nueva cada mes. Fija una para cada trimestre del año calendario. La tasa del cuarto trimestre de 2026, por ejemplo, se basó en la tasa federal a corto plazo determinada durante julio de 2026, el primer mes del trimestre anterior, y se publicó en la Resolución Tributaria (Revenue Ruling) 2026-15.
Cómo ha cambiado la tasa desde 2022
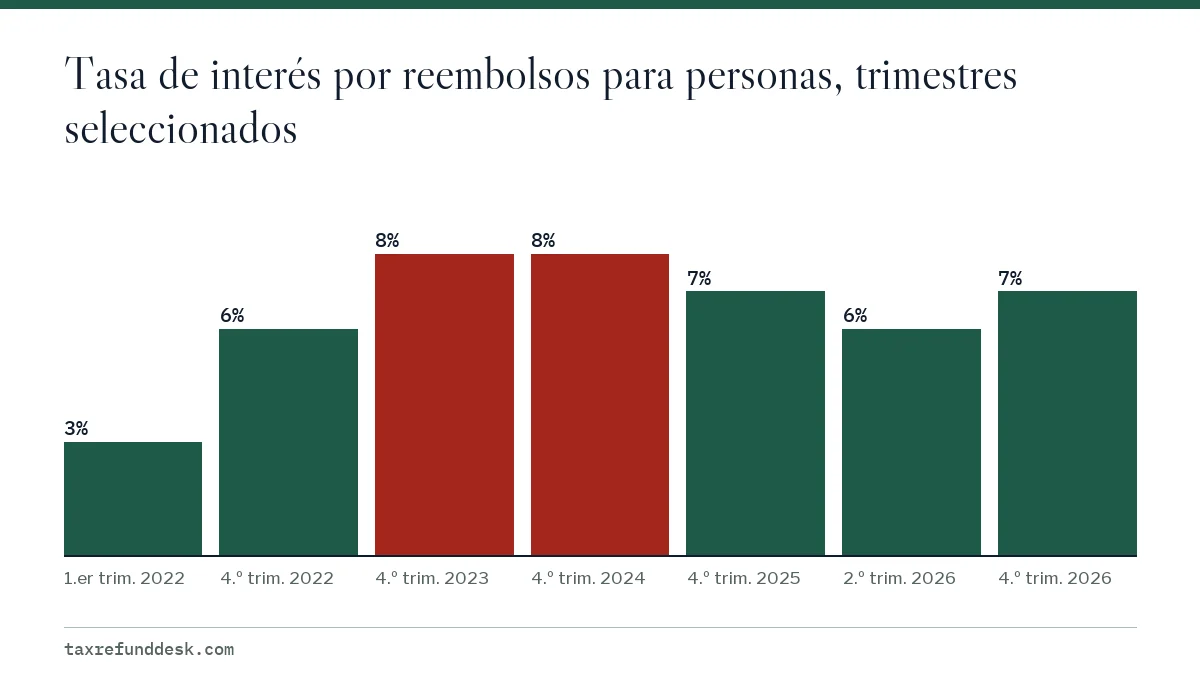
El interés por reembolsos sigue a las tasas de interés a corto plazo, así que subió del 3% a principios de 2022 a un máximo del 8% desde finales de 2023 hasta 2024, y ha bajado desde entonces. El gráfico de abajo usa las tasas publicadas por el IRS para algunos trimestres.
¿Ya se anunció la tasa de interés por reembolsos de 2027?
No. Al 19 de septiembre de 2026, no se ha anunciado la tasa de interés por reembolsos del 1 de enero al 31 de marzo de 2027. El IRS suele publicar la tasa del primer trimestre a finales de noviembre. Si sigue el mismo calendario que la tasa de octubre, debería basarse en la tasa federal a corto plazo determinada durante octubre de 2026.
Cualquier cifra de 2027 que vea antes de ese anuncio es una suposición. Lo que sí se sabe: sea cual sea la tasa, para las personas será la tasa a corto plazo más 3 puntos y se aplicará a cada día de retraso de ese trimestre. Las tasas del resto de 2027 deberían seguir el mismo patrón, y cada una se publicará varias semanas antes de que empiece su trimestre, lo cual importa para los reembolsos de la temporada de impuestos 2027 que queden retenidos hasta el verano.
| Trimestre | Se aplica a | Anuncio esperado, según el calendario de 2026 |
|---|---|---|
| 1.er trimestre de 2027 | Del 1 de enero al 31 de marzo | Finales de noviembre de 2026 |
| 2.º trimestre de 2027 | Del 1 de abril al 30 de junio | Finales de febrero de 2027 |
| 3.er trimestre de 2027 | Del 1 de julio al 30 de septiembre | Finales de mayo de 2027 |
| 4.º trimestre de 2027 | Del 1 de octubre al 31 de diciembre | Finales de agosto de 2027 |
¿El interés por reembolsos es compuesto?
Sí. El IRS indica que el interés que paga por los pagos en exceso se capitaliza a diario. Cada día, el interés del día se suma al saldo, y el interés del día siguiente se calcula sobre ese monto mayor. Con una tasa anual del 7%, la capitalización diaria produce un rendimiento efectivo de alrededor del 7.25% en un año completo.
En la práctica, la diferencia es pequeña para los reembolsos habituales. Sobre $1,000 retenidos un año completo al 7%, el interés simple sería de $70.00, mientras que la capitalización diaria da alrededor de $72.50.
Cómo calcular usted mismo los intereses del reembolso
Puede estimar los intereses del reembolso con la calculadora del teléfono o una hoja de cálculo, usando la tasa trimestral y el número de días en que corren los intereses. El IRS calcula el monto oficial, así que tome su cifra como una comprobación y no como un reclamo.
- Busque la fecha de inicio. Para una declaración presentada a tiempo es la fecha de vencimiento; para una declaración tardía es la fecha en que el IRS la recibió. Consulte intereses por reembolsos tardíos para ver la regla completa y el plazo de 45 días.
- Divida los días por trimestre. Cuente los días de cada trimestre desde la fecha de inicio hasta la fecha del reembolso.
- Obtenga la tasa diaria de cada trimestre: la tasa anual dividida entre 365. Al 7%, es 0.0001918 por día.
- Capitalice: multiplique el reembolso por (1 + tasa diaria) elevado al número de días, un trimestre a la vez.
- Reste el reembolso original. Lo que queda son los intereses estimados.
Ejemplo práctico: $5,000 retenidos 100 días al 7%
Un pago en exceso de $5,000 que genera intereses durante 100 días a un 7% constante crece a $5,000 x (1.0001918)^100, es decir, alrededor de $5,096.81. Los intereses son de unos $96.81. El interés simple durante los mismos días sería de $95.89, así que la capitalización suma menos de un dólar en este caso.
| Reembolso | 30 días | 100 días | 365 días |
|---|---|---|---|
| $1,000 | $5.77 | $19.36 | $72.50 |
| $5,000 | $28.85 | $96.81 | $362.50 |
Lo que valen en la práctica los intereses del reembolso
Los intereses del reembolso compensan un retraso; no son un rendimiento por el que valga la pena esperar. El IRS dice que la mayoría de los reembolsos de declaraciones presentadas electrónicamente se emiten en 21 días, muy dentro de su periodo sin intereses, así que no generan ningún interés. Los intereses aparecen sobre todo en reembolsos retenidos para revisión, en declaraciones presentadas tarde y en declaraciones enmendadas, que el IRS a menudo tarda meses en procesar (consulte el tiempo de procesamiento de una declaración enmendada).
Los intereses del reembolso que reciba tributan en el año en que se pagan; si los intereses del reembolso son tributables explica el Formulario 1099-INT. Para saber cómo le llega el reembolso en sí, consulte el depósito directo del reembolso del IRS.
Preguntas frecuentes
¿Qué tasa de interés paga el IRS por los reembolsos ahora?
Para las personas físicas, el 7% anual compuesto a diario del 1 de octubre al 31 de diciembre de 2026. El mismo 7% se aplicó del 1 de julio al 30 de septiembre de 2026.
¿La tasa de interés del IRS por reembolsos es la misma que la que cobra?
Para las personas físicas, sí. La tasa por pago en exceso y la tasa por pago insuficiente son ambas la tasa federal a corto plazo más 3 puntos, el 7% para el cuarto trimestre de 2026. Las corporaciones reciben una tasa menor por los pagos en exceso.
¿Cuándo anunciará el IRS la tasa de interés de 2027?
La tasa del primer trimestre de 2027 aún no se ha anunciado. El IRS suele publicarla a finales de noviembre, unas semanas antes del 1 de enero.
¿Por qué la tasa de interés por reembolsos fue del 6% en la primavera de 2026?
La tasa de abril a junio de 2026 se basó en una tasa federal a corto plazo del 3%, un punto menos que la de los trimestres cercanos. Volvió al 7% el 1 de julio de 2026, cuando la tasa a corto plazo regresó al 4%.
¿Cambia la tasa si mi reembolso se retrasa durante dos trimestres?
Sí. La tasa de cada trimestre se aplica solo a los días de ese trimestre. Un reembolso retenido de abril a julio de 2026, por ejemplo, ganó el 6% por los días de abril a junio y el 7% a partir del 1 de julio.
Fuentes
- IRS: Interest rates remain the same for the fourth quarter of 2026 (IR-2026-98) irs.gov
- IRS: Quarterly interest rates irs.gov
- IRS: Interest irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Depósito directo del reembolso del IRS: reglas y límites
El depósito directo del reembolso del IRS (Servicio de Impuestos Internos) es ahora la forma normal de pagar los reembolsos indiv…
Cuánto tarda una declaración enmendada: el 1040-X
Una declaración enmendada tarda de 8 a 12 semanas en procesarse desde que el IRS (Servicio de Impuestos Internos) la recibe, y al…