
简短回答
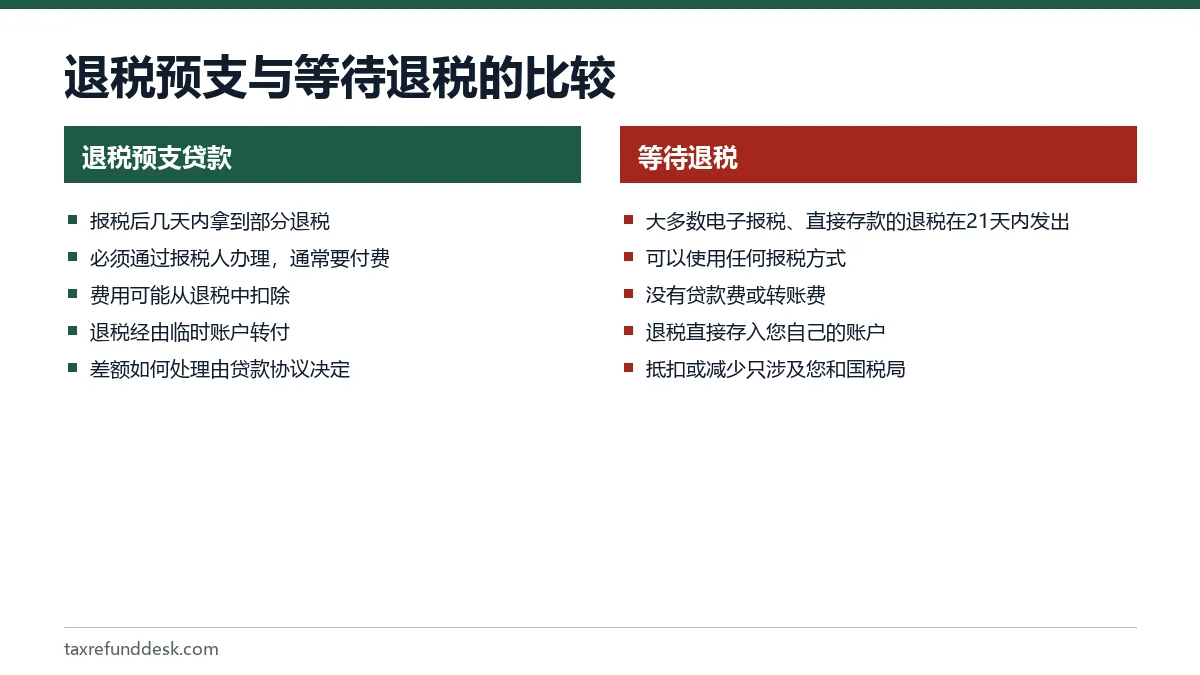
退税预支贷款是报税公司以您预计的联邦退税的一部分为抵押安排的短期贷款,美国国税局(IRS)把退税存入后会自动还款。它不会让国税局付款更快;有些产品收取费用和利息;美国消费者金融保护局(CFPB)提醒,即使退税比预期少,您仍可能要承担费用。
- 01谁提供
- 报税公司,通过合作放贷机构提供
- 02能让国税局更快退税吗?
- 不能
- 03退税预付支票费用(CFPB)
- 通常为30至50美元
- 04国税局对大多数电子报税、直接存款退税的时间
- 21天内
- 05含EITC或ACTC的退税最早发放时间
- 2月15日之后(PATH法案)
什么是退税预支贷款?
退税预支贷款是以报税表上所显示联邦退税的一部分为抵押的贷款,由报税人提供,资金来自与其合作的放贷机构。美国消费者金融保护局(CFPB)把它描述为短期贷款,通常不到一个月,一直持续到国税局发出真正的退税为止。它是一笔贷款,而不是提前发放您的退税:在国税局发出退税之前,没有人能把国税局的钱交给您。
国税局与这笔贷款毫无关系。无论您是否借款,它都按同样的时间处理您的报税表,并把退税付到报税表上填写的账户;办理预支时,这个账户由放贷机构控制。
退税预支如何运作:分步说明
- 由该公司为您准备报税表并电子报税,这通常是申请资格的前提。
- 放贷机构审核报税表,可能会查看您的收入和信用信息,然后根据您预计退税的一部分批准一个金额。
- 以您的名义开立一个临时银行账户,报税表把它列为直接存款账户。
- 放贷机构用其提供的方式把预支款付给您,例如存入卡中或直接转账。
- 国税局照常处理报税表,并把退税存入这个临时账户。
- 扣除贷款、报税费和其他费用后,余额付给您。
由于退税要经过报税人的账户,直接存款的规定对该账户同样适用;一般规定见国税局退税直接存款指南。如果您原本打算用8888表把退税分存到自己的几个账户,请先询问报税人,因为办理预支通常要求退税存入放贷机构的账户。
退税预支要收费吗?
有的收,有的不收。CFPB表示,有些公司提供不收费用也不收利息的预支,另一些则两者都收,每家公司都不一样。真正的成本往往藏在与贷款捆绑销售的产品里。
| 费用 | 应该问什么 |
|---|---|
| 贷款手续费或利息 | 预支本身免费吗?还是有手续费或年利率(APR)? |
| 报税费 | 办理预支的客户,报税价格是否更高? |
| 退税预付支票(RAC)或退税转账费 | CFPB表示这类费用通常为30至50美元,作用只是让您从退税中支付报税费 |
| 卡费 | 存入预支款的卡是否收取ATM取款费、充值费或闲置费? |
| 其他附加项目 | 是否有其他附加项目从退税中扣除?您能否拒绝? |
计算示例
假设退税为3,276美元,这是国税局截至2026年5月8日公布的平均联邦退税金额。再假设您接受了1,000美元的预支,没有贷款手续费,报税费为300美元,退税转账费为40美元。退税到账时会扣除1,340美元,您拿到1,936美元。如果您本可以使用免费报税方式,这笔预支就让您花了340美元,只为提前拿到属于您自己的1,000美元。
CFPB还指出,大多数电子报税的退税在21天内就会发出,所以收费的预支往往只让您提前两三周拿到钱。
如果退税比预支金额还少,会怎样?
这取决于您的贷款协议,所以签字前请仔细阅读。CFPB提醒,即使退税比预期少,您仍可能要负担费用。请找到协议中说明放贷机构能否向您追讨差额、能否把这笔欠款报告给信用机构的条款。
退税可能因为报税人事先无法预见的原因而减少。最常见的原因如下。
- 财政部抵扣计划(Treasury Offset Program):财政部财政服务局(Bureau of the Fiscal Service)可以扣走部分或全部退税,用于偿还拖欠的子女抚养费、联邦机构债务、州所得税欠款或某些失业救济金欠款。请参阅退税被抵扣。
- 国税局更正:计算错误或调整会在CP12通知中说明,可能导致退税减少。
- 联邦欠税:国税局可以把退税用于偿还以前年度的欠款。
退税延迟时的风险
延迟不会改变贷款本身,但可能改变费用,也会增加压力。预支产品的定价是以退税很快到账为前提的。
| 原因 | 通常等待时间 |
|---|---|
| 申报EITC或ACTC | 依法整笔退税暂扣至2月15日之后 |
| 身份验证信 | 完成验证后最多9周 |
| 国税局审核收入或抵免(CP05) | 最多需要60天 |
| 退税因国税局更正而减少(CP12) | 如您同意,通知发出后4至6周 |
2027年的2月15日是2027年2月15日星期一,这一天也是华盛顿诞辰纪念日(Washington's Birthday)联邦假日。国税局尚未公布2027年EITC和ACTC退税的预计到账时间,通常会在1月公布预计日期。如果国税局付款延迟,可能要向您支付利息,但利息会和退税一起存入报税表上的账户;请参阅延迟退税的利息。
2027年退税预支:签约前要查清什么
截至2026年9月,各报税公司尚未公布2027年报税季(2026纳税年度报税表)的退税预支条款。不管是什么样的方案,都适用同样的核查要点。
- 要求以书面形式列明预支金额、全部费用和年利率(APR)。
- 问清楚如果退税被抵扣、减少或根本没有发放,您是否需要还钱。
- 问清楚是否会查信用,以及被拒是否影响您的信用。
- 比较办理与不办理预支时的报税总价。
- 确认您可以拒绝退税转账等附加项目。
退税预支的替代办法
想早点拿到钱,最省钱的办法是缩短国税局的处理时间:选择电子报税加直接存款,国税局表示大多数退税会在21天内发出。CFPB指出,超过九成的直接存款退税在21天内发出。
- 尽早报税并确保数字准确,以避免收到CP12通知或因身份验证被暂扣。
- 如果没有银行账户,可以使用带有银行路由号码和账号的预付卡或应用程序账户;请参阅没有银行账户如何收退税。
- 如果您知道自己欠有子女抚养费或联邦债务,借款前先查一查退税是否会被抵扣。
- 如果现在就需要现金,可以向您的银行或信用合作社咨询小额、低成本的贷款。
常见问题
退税预支算贷款吗?
算。退税预支是与您的报税人合作的放贷机构提供的贷款,以您预计的退税作担保。国税局不会提前付款给您;国税局存入退税时,放贷机构从退税中收回贷款。
退税预支会影响信用吗?
CFPB表示,放贷机构在审批时可能会参考您的收入和信用信息。请询问报税人是否会查信用,以及放贷机构是否会向信用机构报告。
申报劳动所得税收抵免(EITC)还能办退税预支吗?
是否符合资格由放贷机构决定,但凡是包含EITC或ACTC的退税,国税局都不能在2月15日之前发放,所以这笔贷款至少要到那时才能还清。
退税因子女抚养费被抵扣,退税预支会怎样?
抵扣会在退税进入放贷机构账户之前扣除,用来偿还贷款的钱就少了。差额是否由您承担取决于您的协议,而CFPB提醒,即使退税比预期少,也可能要支付费用。
办退税预支能让国税局更快退税吗?
不能。CFPB明确表示,预支和退税预付支票都不会让国税局更早发放您的退税。
来源
- Tax refund tips: understanding refund advance loans and checks, CFPB consumerfinance.gov
- Guide to filing your taxes, CFPB consumerfinance.gov
- Tax Topic 203, Reduced refund irs.gov
- Tax Topic 152, Refund information irs.gov
- When to expect your refund if you claimed the EITC or ACTC irs.gov
- Filing season statistics for week ending May 8, 2026 irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局退税直接存款:规定、选项和限制
国税局退税直接存款现在是个人退税的标准发放方式:自2025年9月30日起,美国国税局(IRS)根据第14247号行政命令逐步停发纸质退税支票。退税必须存入以您本人、您配偶名义开立的美国账户或联名账户,而且同一个账户最多只能接收三笔电子退税。
退税晚了国税局会付利息吗?45天规则
退税晚了国税局会付利息吗?会。如果美国国税局(IRS)发放退税的时间超过其行政处理期(通常为45天),就会支付利息。利息一般从以下日期中最晚者开始计算:报税截止日期、逾期报税表的收到日期,或报税表可以处理的日期;2026年10月至12月的利率为年利率7%,按…
8888表:如何把退税分存到多个账户
8888表(Allocation of Refund,退税分配)用于通知美国国税局(IRS),把一笔联邦退税以直接存款方式分存到美国金融机构的两个或三个账户,例如一个支票账户、一个储蓄账户和一个IRA。每笔存款至少1美元,合计必须等于您的退税金额。自2025…
退税被抵扣:为什么退税被扣走及应对
当政府用您的部分或全部联邦退税偿还逾期债务时,就会发生退税被抵扣,例如子女抚养费、违约的联邦贷款、州所得税或州失业补偿金债务。财政服务局(Bureau of the Fiscal Service)会寄出通知,写明拿到这笔钱的机构。对债务有异议,请找该机构,而…
PATH法案退税暂缓:EITC和ACTC为何要等
PATH法案退税,是指申报了劳动所得税收抵免(EITC)或额外子女税收抵免(ACTC)的报税表所对应的任何退税。联邦法律禁止美国国税局(IRS)在2月15日之前发放这类退税,而且被暂扣的是全部退税,不只是抵免部分。2026年,大多数早报税者在2月21日前看到…