
¿Cuándo es tributable el reembolso estatal en su declaración federal?
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Un reembolso estatal es tributable en su declaración federal solo si detalló sus deducciones y dedujo el impuesto estatal sobre el ingreso en el año en que pagó ese impuesto, y solo en la medida en que esa deducción redujo su impuesto federal. Si tomó la deducción estándar, o dedujo el impuesto sobre las ventas en su lugar, nada del reembolso es tributable (IRS, Instrucciones del Formulario 1040, Anexo 1, línea 1).
- 01Solo es tributable si
- Detalló deducciones y dedujo el impuesto estatal sobre el ingreso el año en que lo pagó
- 02Dónde se declara
- Anexo 1 (Formulario 1040), línea 1
- 03Formulario informativo
- Formulario 1099-G, casilla 2 (monto) y casilla 3 (año tributario)
- 04Límite de la deducción SALT de 2025
- $40,000 ($20,000 si es casado que presenta por separado)
- 05Deducción estándar de 2025
- $15,750 soltero, $31,500 conjunta, $23,625 cabeza de familia
¿Cuándo es tributable un reembolso estatal en la declaración federal?
Un reembolso de impuestos estatal es tributable en su declaración federal cuando se cumplen dos condiciones: detalló sus deducciones en el Anexo A en el año en que pagó el impuesto, y eligió deducir el impuesto estatal sobre el ingreso en lugar del impuesto estatal sobre las ventas. Aun así, solo cuenta como ingreso la parte del reembolso que de verdad redujo su impuesto federal.
Esto se debe a la regla del beneficio tributario. La Publicación 525 del IRS (Servicio de Impuestos Internos) define una recuperación como la devolución de una cantidad que usted dedujo en un año anterior, y dice que se incluye en el ingreso solo hasta el monto en que la deducción redujo su impuesto. En cambio, su reembolso del impuesto federal sobre el ingreso nunca es tributable, porque el impuesto federal sobre el ingreso nunca es deducible.
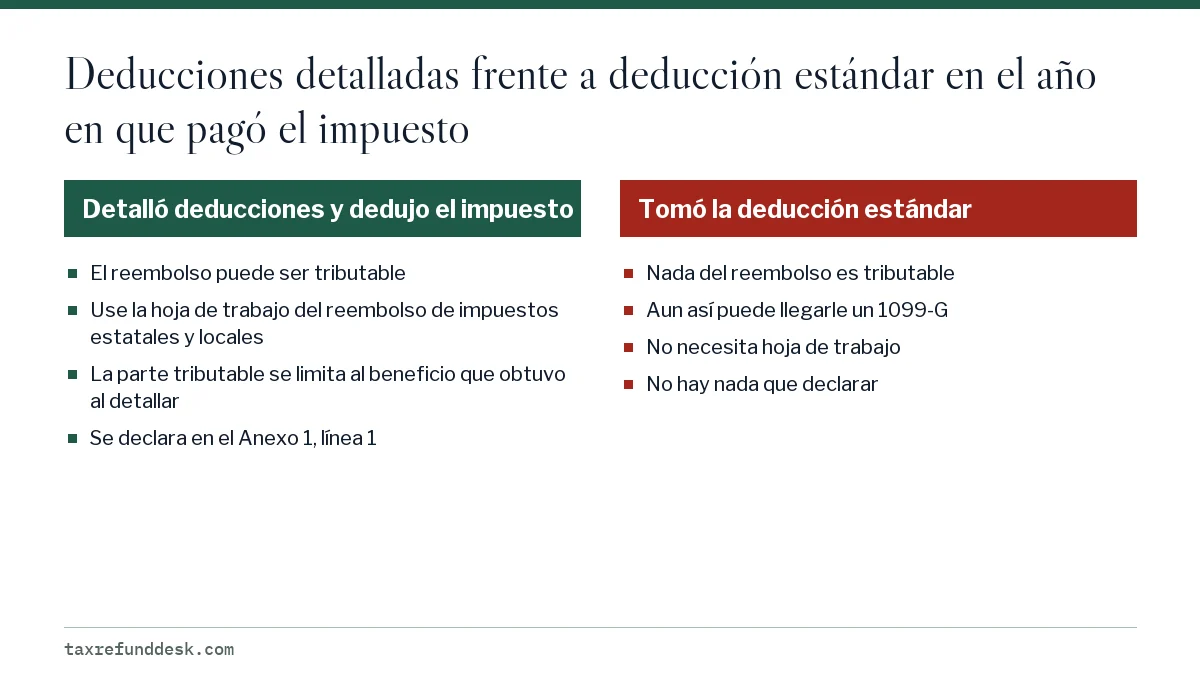
Las fechas importan en la temporada de presentación 2027. En la declaración de 2026 que presentará a principios de 2027, usted declara los reembolsos estatales que recibió durante 2026, que por lo general son reembolsos del impuesto estatal de 2025. Así que la pregunta es si detalló deducciones en su declaración federal de 2025, no en la de 2026.
¿Tengo que declarar mi reembolso estatal si tomé la deducción estándar?
No. Si reclamó la deducción estándar en el año al que corresponde el reembolso, nada del reembolso es tributable y no lo incluye en su declaración federal. La Publicación 525 presenta exactamente este caso: un contribuyente que tomó la deducción estándar un año y recibió el reembolso estatal de ese año al año siguiente no declara nada de él.
Lo mismo ocurre si detalló deducciones pero eligió deducir los impuestos generales estatales y locales sobre las ventas en lugar de los impuestos sobre el ingreso. Nunca dedujo el impuesto sobre el ingreso, así que recuperar parte de él no es una recuperación.
La mayoría de los contribuyentes está en este grupo. Para 2025, la deducción estándar es de $15,750 para solteros y casados que presentan por separado, $31,500 para quienes presentan una declaración conjunta y para cónyuges sobrevivientes que reúnen los requisitos, y $23,625 para cabezas de familia (IRS, Instrucciones del Formulario 1040).
¿Por qué recibí un Formulario 1099-G por mi reembolso estatal?
Los estados informan los reembolsos, créditos y compensaciones del impuesto sobre el ingreso de $10 o más en el Formulario 1099-G, Certain Government Payments (ciertos pagos del gobierno). La casilla 2 muestra el monto y la casilla 3 el año tributario al que corresponde. Un 1099-G no significa que el reembolso sea tributable; solo les informa a usted y al IRS que el pago se hizo.
Según las instrucciones del IRS para el Formulario 1099-G, un estado no tiene que enviarle una copia si puede determinar que usted no detalló deducciones ese año, pero siempre debe presentar el formulario ante el IRS. Algunos estados ofrecen el formulario solo en formato electrónico, así que quizá tenga que descargarlo del sitio web de hacienda de su estado. Recibir uno cuando tomó la deducción estándar es normal y no requiere ninguna acción.
Qué cuenta como reembolso estatal en el 1099-G
- Un cheque de reembolso o un depósito directo del impuesto estatal sobre el ingreso.
- Un pago en exceso que aplicó al impuesto estatal estimado del año siguiente. El IRS lo considera recibido en el año en que lo aplicó.
- Una compensación, en la que el estado usó su reembolso para pagar una deuda. Usted igual recibió el beneficio, así que cuenta.
- Créditos tributarios estatales reembolsables pagados por la agencia tributaria del estado.
Si su reembolso estatal se usó para pagar una deuda, lea nuestra explicación de cómo el IRS puede quedarse con un reembolso estatal; el monto retenido se sigue declarando si el reembolso es tributable.
Cómo funciona la hoja de trabajo del reembolso estatal
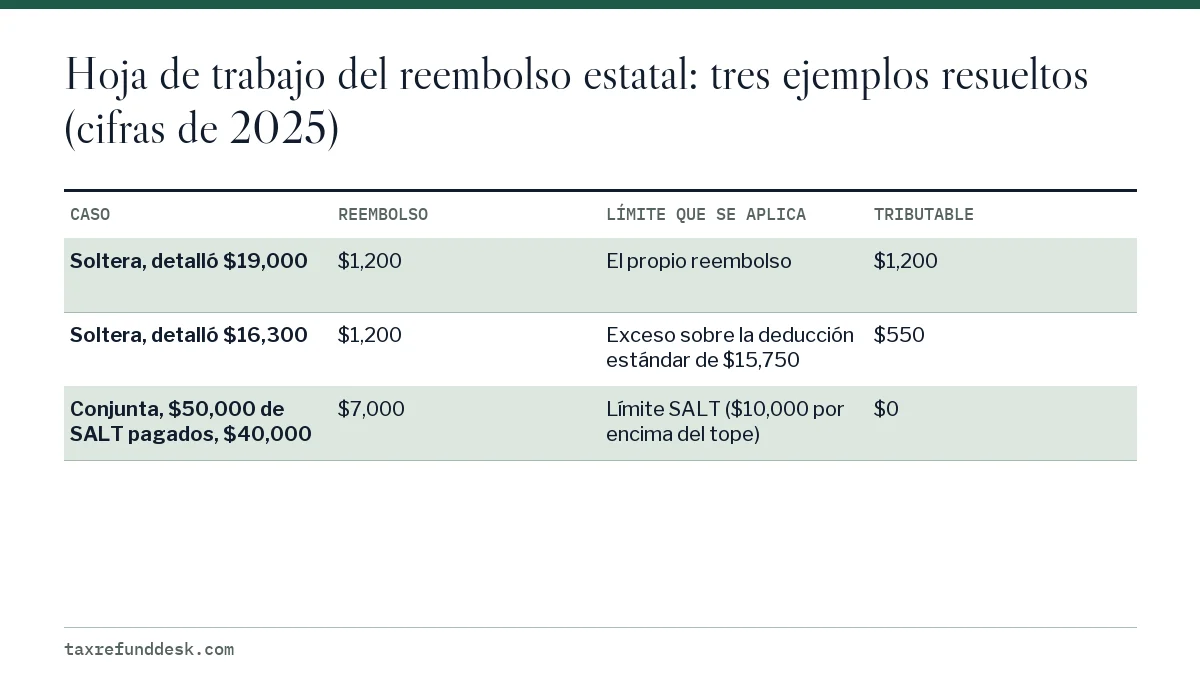
Si detalló deducciones, la hoja de trabajo del IRS State and Local Income Tax Refund Worksheet (hoja de trabajo del reembolso de impuestos estatales y locales sobre el ingreso), que está en las Instrucciones del Formulario 1040 (en el Anexo 1, línea 1), le indica cuánto es tributable. Empieza con el reembolso, resta los impuestos estatales y locales que pagó por encima del límite de la deducción (el tope SALT) y luego limita el resultado a la cantidad en que sus deducciones detalladas superaron la deducción estándar. Lo que quede es la parte tributable.
Las instrucciones del Formulario 1040 de 2026, que cubren las declaraciones presentadas en 2027, aún no se han publicado; el IRS suele publicarlas en diciembre o enero. Los ejemplos de abajo usan las cifras publicadas de 2025, que son las que tomaría como referencia una hoja de trabajo de 2026 si mantiene su estructura actual.
Ejemplo 1: reembolso totalmente tributable
Una contribuyente soltera detalló $19,000 en su declaración de 2025, incluidos $6,500 de impuesto estatal sobre el ingreso y $3,500 de impuesto sobre la propiedad. En 2026 recibe un reembolso estatal de $1,200. Sus deducciones detalladas superan la deducción estándar de $15,750 en $3,250, más que el reembolso, y sus $10,000 de impuestos estatales y locales estaban por debajo del límite. Los $1,200 completos son tributables.
Ejemplo 2: reembolso parcialmente tributable
Los mismos datos, salvo que sus deducciones detalladas de 2025 sumaron $16,300. Superaron la deducción estándar por solo $550. Si hubiera pagado $1,200 menos de impuesto estatal, habría tomado la deducción estándar y habría perdido apenas $550 de beneficio, así que solo $550 del reembolso son tributables.
Ejemplo 3: límite SALT, nada tributable
Un matrimonio que presenta una declaración conjunta pagó $36,000 de impuesto estatal sobre el ingreso y $14,000 de impuesto sobre la propiedad en 2025, $50,000 en total. El límite de 2025 para las deducciones de impuestos estatales y locales les permitió deducir $40,000 (sus ingresos estaban por debajo del umbral de reducción gradual de $500,000). En 2026 reciben un reembolso estatal de $7,000. Aun sin esos $7,000, habrían llegado igual al límite de $40,000, así que la deducción no les dio ningún beneficio adicional y nada del reembolso es tributable.
¿Cuándo no se puede usar la hoja de trabajo del IRS?
Algunas situaciones requieren la hoja de trabajo 2 (Worksheet 2) de la Publicación 525 en lugar de la hoja de trabajo del Formulario 1040. Según las instrucciones de 2025, las principales son:
- El reembolso corresponde a un año distinto del inmediatamente anterior, por ejemplo un reembolso de 2023 por una declaración estatal enmendada.
- Hizo su último pago del impuesto estatal estimado del año en enero del año siguiente, así que el reembolso debe dividirse entre dos años.
- Debía el impuesto mínimo alternativo (AMT) en el año anterior.
- Otra persona podía reclamarlo como dependiente en el año anterior.
- El reembolso viene de una declaración estatal conjunta, pero usted no presenta una declaración federal conjunta con la misma persona.
- El reembolso es del impuesto sobre las ventas o del impuesto sobre bienes inmuebles, no del impuesto sobre el ingreso.
La Publicación 525 explica paso a paso el caso del pago estimado en enero: un contribuyente que pagó el 75% del impuesto estimado del año en un año y el 25% en el siguiente trata solo el 75% del reembolso como una partida de recuperación.
¿Dónde se anota un reembolso estatal tributable en la declaración?
La cantidad tributable va en el Anexo 1 (Formulario 1040), línea 1, Taxable Refunds, Credits, or Offsets of State and Local Income Taxes (reembolsos, créditos o compensaciones tributables de impuestos estatales y locales sobre el ingreso), que pasa al Formulario 1040. Declare la parte tributable aunque no le haya llegado ningún 1099-G. Si su cantidad tributable es menor que la cifra del 1099-G, la Publicación 525 sugiere adjuntar su cálculo.
Los intereses pagados por un reembolso estatal tardío son una partida aparte: son ingresos por intereses, no un reembolso, y se declaran junto con sus demás intereses. Estados como Missouri pagan intereses después de un número fijo de días; vea el estado del reembolso de Missouri y nuestra página sobre si los intereses del reembolso son tributables.
Para seguir el reembolso en sí, use la herramienta de su estado; el resumen del estado del reembolso estatal tiene el enlace a cada una, y el estado del reembolso de California muestra el ejemplo de un estado con impuestos altos.
Preguntas frecuentes
¿Es tributable mi reembolso estatal si tomé la deducción estándar?
No. Si reclamó la deducción estándar en el año al que corresponde el reembolso, nada del reembolso es tributable en su declaración federal.
¿Tengo que declarar el reembolso estatal del 1099-G si no detallé deducciones?
No. El estado siempre presenta un 1099-G ante el IRS, pero el reembolso no es tributable si usted no detalló deducciones ese año, así que no lo incluye en su declaración.
¿Qué casilla del Formulario 1099-G muestra mi reembolso estatal?
La casilla 2 muestra los reembolsos, créditos o compensaciones de impuestos estatales o locales sobre el ingreso, y la casilla 3 muestra el año tributario al que corresponde el monto de la casilla 2.
¿Es tributable un reembolso estatal aplicado al impuesto estimado del año siguiente?
Puede serlo. El IRS considera que un pago en exceso aplicado al impuesto estimado del año siguiente se recibió en el año en que se aplicó, y luego las reglas normales de las deducciones detalladas determinan si es tributable.
No recibí un 1099-G. ¿Igual tengo que declarar mi reembolso estatal?
Sí, si es tributable. El IRS indica que se debe declarar un reembolso tributable aunque no tenga el formulario, y algunos estados emiten el 1099-G solo en formato electrónico.
¿El tope SALT influye en si mi reembolso estatal es tributable?
Sí. Si sus impuestos estatales y locales superaron el límite de la deducción por más que el reembolso, el reembolso no le dio ninguna deducción adicional y no es tributable. Para 2025 el límite es de $40,000, o $20,000 si es casado que presenta por separado.
Fuentes
- IRS Publication 525, Taxable and Nontaxable Income (Recoveries) irs.gov
- IRS, Instructions for Form 1040 (Schedule 1, line 1 worksheet) irs.gov
- IRS, Instructions for Form 1099-G irs.gov
- IRS, Instructions for Schedule A (Form 1040) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.