
简短回答
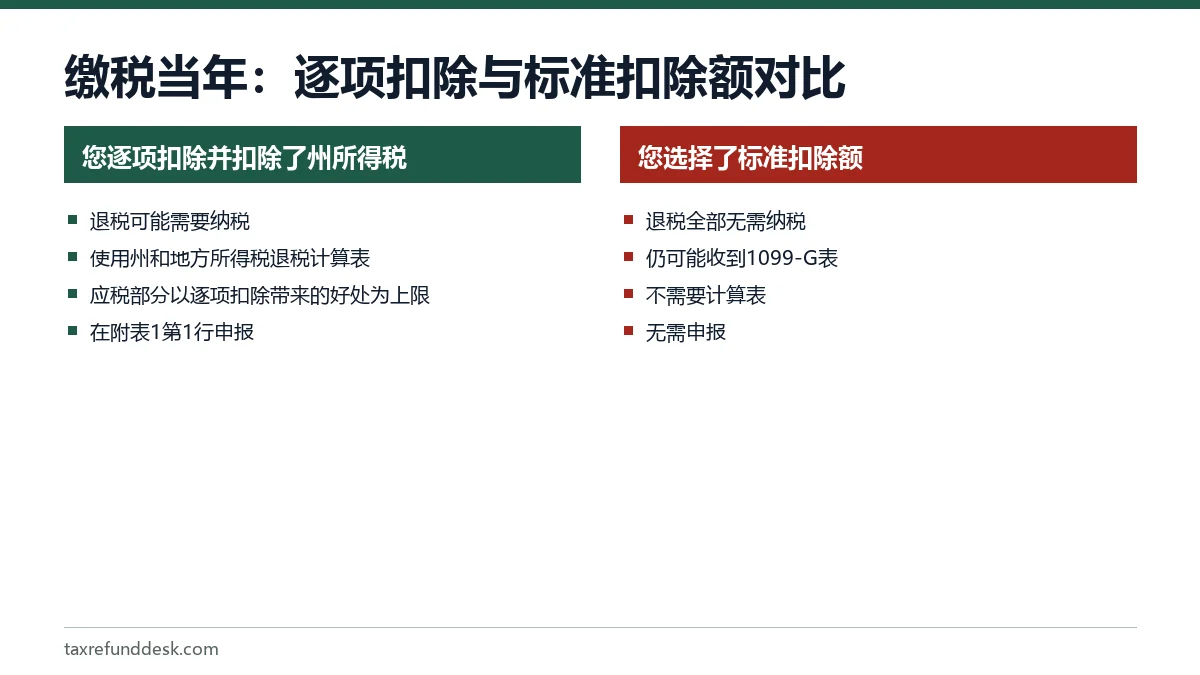
州退税要交联邦税吗?只有当您在缴纳该州税的那一年采用逐项扣除并扣除了州所得税时,州退税才需要在联邦报税表上纳税,而且只限于该扣除实际减少您联邦税的那部分。如果您选择了标准扣除额,或改为扣除销售税,那么州退税全部无需纳税(美国国税局(IRS),1040表说明,附表1第1行)。
- 01只在以下情况需要纳税
- 您在缴税那一年采用逐项扣除并扣除了州所得税
- 02申报位置
- 附表1(1040表)第1行
- 03信息表
- 1099-G表,第2栏(金额)和第3栏(纳税年度)
- 042025年SALT扣除上限
- 40,000美元(夫妻分别报税为20,000美元)
- 052025年标准扣除额
- 单身15,750美元,夫妻联合报税31,500美元,户主23,625美元
州退税什么时候要在联邦报税表上交税?
只有同时满足两个条件时,州退税才需要在联邦报税表上纳税:您在缴纳该税的那一年用附表A(Schedule A)逐项扣除,并且选择扣除州所得税而不是州销售税。即便如此,也只有真正降低了您联邦税的那部分退税才算作收入。
这遵循的是"税收利益规则"(tax benefit rule)。国税局第525号刊物把"收回款项"(recovery)定义为您在以前年度扣除过的金额又退回给您,并规定只需在该扣除实际减少您税款的范围内计入收入。相比之下,您的联邦所得税退税永远不需要纳税,因为联邦所得税从来不能扣除。
对于2027年报税季,时间点很关键。在2027年初提交的2026年度报税表上,您申报的是2026年期间收到的州退税,这通常是2025年州税的退税。所以要看的是您2025年的联邦报税表是否逐项扣除,而不是2026年的。
选择标准扣除额的话,州退税还要申报吗?
不用。如果退税所属的那一年您申报的是标准扣除额,那么退税全部无需纳税,也不用写在联邦报税表上。第525号刊物正好举了这个例子:某位报税人某一年选择了标准扣除额,第二年收到那一年的州退税,这笔退税一分都不用申报。
如果您逐项扣除,但选择扣除州和地方一般销售税而不是所得税,情况也一样。您从未扣除过所得税,所以退回一部分所得税并不算"收回款项"。
大多数报税人都属于这一类。2025年的标准扣除额为:单身和夫妻分别报税者15,750美元,夫妻联合报税者和符合条件的丧偶者31,500美元,户主23,625美元(国税局,1040表说明)。
为什么我的州退税会收到1099-G表?
各州会在1099-G表(Certain Government Payments,特定政府付款)上申报10美元或以上的所得税退税、抵免和抵扣。第2栏显示金额,第3栏显示所属的纳税年度。收到1099-G表并不代表退税需要纳税;它只是告诉您和国税局有过这笔付款。
根据国税局的1099-G表说明,如果州政府能判断您那一年没有逐项扣除,就不必寄给您副本,但无论如何都必须向国税局提交这份表格。有些州只提供电子版,所以您可能需要到州税务局网站下载。选择标准扣除额却收到这份表格是正常的,无需做任何处理。
1099-G表上哪些算作州退税
- 以支票或直接存款方式退还的州所得税。
- 您转用于下一年州预估税的多缴税款。国税局视其为在转用的那一年收到。
- 抵扣,即州政府用您的退税偿还债务。您仍然得到了这笔钱的好处,所以也算在内。
- 由州税务机构支付的可退还州税收抵免。
如果您的州退税被拿去还债,请参阅我们关于国税局如何扣取州退税的说明;如果退税需要纳税,被扣走的金额仍须申报。
州退税计算表怎么用
如果您逐项扣除,1040表说明中(附表1第1行下)的国税局"州和地方所得税退税计算表"(State and Local Income Tax Refund Worksheet)会告诉您有多少需要纳税。它从退税金额开始,减去您缴纳的超过扣除上限(SALT上限)的州和地方税,再以您逐项扣除额超出标准扣除额的部分为上限。剩下的就是需要纳税的部分。
适用于2027年报税的2026年版1040表说明尚未发布;国税局通常在12月或1月发布。以下例子使用已公布的2025年数字,如果2026年的计算表保持现有结构,回溯时用的就是这些数字。
例1:退税全部需要纳税
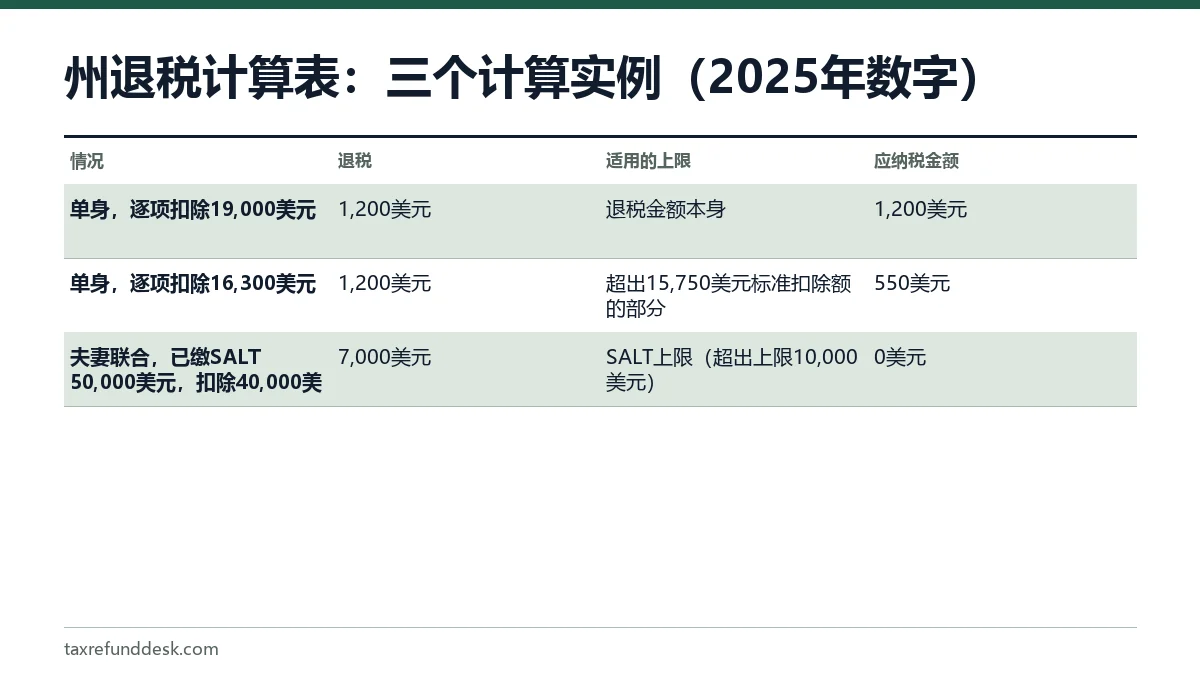
一位单身报税人在2025年报税表上逐项扣除19,000美元,其中包括6,500美元州所得税和3,500美元房产税。2026年她收到1,200美元州退税。她的逐项扣除额比15,750美元的标准扣除额多出3,250美元,超过了退税金额,而且她的10,000美元州和地方税低于上限。所以全部1,200美元都需要纳税。
例2:退税部分需要纳税
情况相同,只是她2025年的逐项扣除总额为16,300美元,只比标准扣除额多550美元。假如她少缴1,200美元州税,她就会选择标准扣除额,只损失550美元的扣除好处,所以退税中只有550美元需要纳税。
例3:受SALT上限限制,无需纳税
一对夫妻联合报税,2025年缴纳了36,000美元州所得税和14,000美元房产税,共计50,000美元。2025年州和地方税扣除上限让他们可以扣除40,000美元(他们的收入低于500,000美元的递减门槛)。2026年他们收到7,000美元州退税。即使没有这7,000美元,他们仍会达到40,000美元的上限,所以这部分扣除没有给他们带来额外好处,退税全部无需纳税。
什么情况下不能用国税局的计算表?
有些情况需要使用第525号刊物中的计算表2(Worksheet 2),而不是1040表中的计算表。根据2025年的说明,主要有以下几种:
- 退税不属于紧邻的上一年度,例如因修改州报税表而收到的2023年度退税。
- 您当年最后一笔州预估税是在次年1月缴纳的,因此退税必须在两个年度之间分摊。
- 您在较早那一年需要缴纳替代性最低税(AMT)。
- 在较早那一年,别人可以把您申报为受抚养人。
- 退税来自夫妻联合提交的州报税表,但您没有和同一个人联合提交联邦报税表。
- 退还的是销售税或不动产税,而不是所得税。
第525号刊物详细讲解了1月缴纳预估税的情况:某位报税人在一年内缴纳了当年预估税的75%,在次年缴纳了25%,那么只有75%的退税算作收回项目。
需要纳税的州退税填在报税表哪里?
应纳税金额填在附表1(1040表)第1行,即"州和地方所得税的应税退税、抵免或抵扣"(Taxable Refunds, Credits, or Offsets of State and Local Income Taxes),再转入1040表。即使没有收到1099-G表,也要申报应纳税的部分。如果您的应纳税金额低于1099-G表上的数字,第525号刊物建议附上您的计算过程。
州退税迟发所支付的利息是另一回事:它属于利息收入而不是退税,应与您的其他利息一起申报。密苏里等州会在一定天数后支付利息;请参阅密苏里州退税状态,以及我们关于退税利息是否需要纳税的页面。
常见问题
选择标准扣除额的话,州退税要交联邦税吗?
不用。如果退税所属的那一年您申报的是标准扣除额,那么这笔退税在联邦报税表上全部无需纳税。
没有逐项扣除,收到1099-G表的州退税还要申报吗?
不用。州政府无论如何都会向国税局提交1099-G表,但如果您那一年没有逐项扣除,退税就无需纳税,所以不用写在报税表上。
1099-G表哪一栏显示州退税?
第2栏显示州或地方所得税的退税、抵免或抵扣,第3栏显示第2栏金额所属的纳税年度。
转用于下一年预估税的州退税要交税吗?
有可能。国税局把转用于下一年预估税的多缴税款视为在转用那一年收到,然后按照通常的逐项扣除规则判断是否需要纳税。
没收到1099-G表,州退税还要申报吗?
如果需要纳税,就要申报。国税局表示即使没有这份表格,也应申报应纳税的退税,而且有些州只以电子方式发放1099-G表。
SALT上限会影响州退税是否需要纳税吗?
会。如果您的州和地方税超出扣除上限的部分大于退税金额,这笔退税就没有给您带来额外扣除,因此无需纳税。2025年的上限为40,000美元,夫妻分别报税为20,000美元。
来源
- IRS Publication 525, Taxable and Nontaxable Income (Recoveries) irs.gov
- IRS, Instructions for Form 1040 (Schedule 1, line 1 worksheet) irs.gov
- IRS, Instructions for Form 1099-G irs.gov
- IRS, Instructions for Schedule A (Form 1040) irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。