
Quand un remboursement d'impôt d'un État est-il imposable dans votre déclaration fédérale?
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
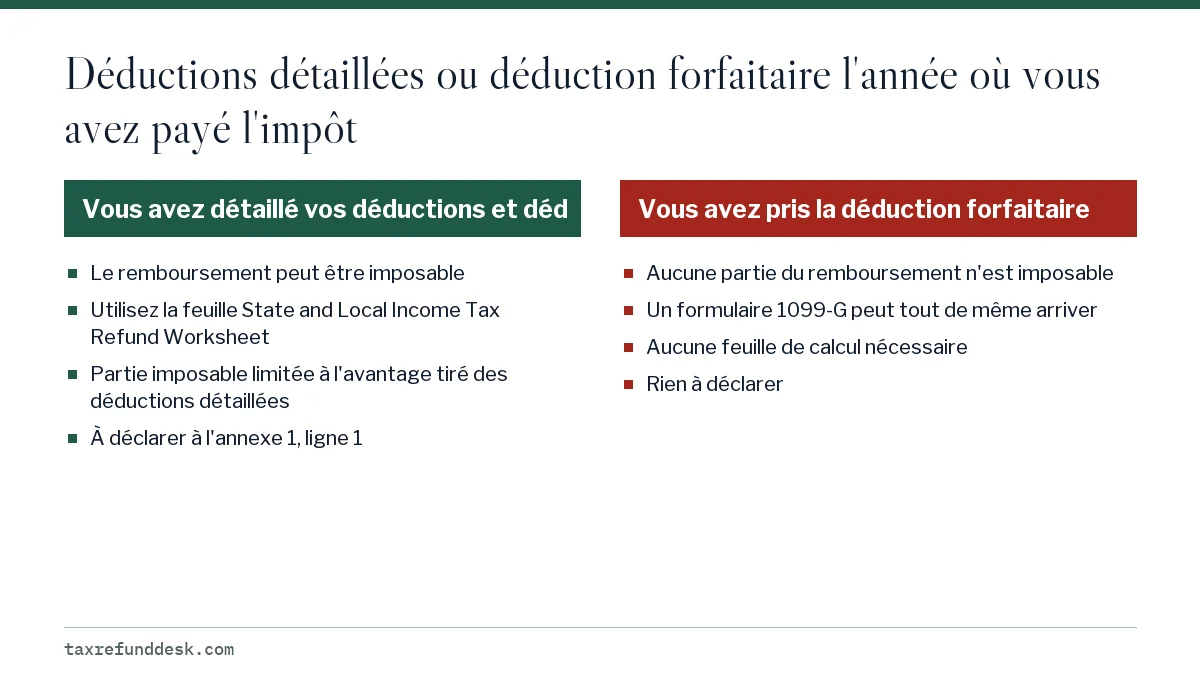
Un remboursement d'impôt d'un État n'est imposable dans votre déclaration fédérale que si vous avez détaillé vos déductions et déduit l'impôt sur le revenu de l'État l'année où vous l'avez payé, et seulement dans la mesure où cette déduction a réduit votre impôt fédéral. Si vous avez pris la déduction forfaitaire, ou déduit plutôt la taxe de vente, aucune partie n'est imposable (IRS, instructions du formulaire 1040, annexe 1, ligne 1).
- 01Imposable seulement si
- Vous avez détaillé vos déductions et déduit l'impôt sur le revenu de l'État l'année où vous l'avez payé
- 02Où le déclarer
- Annexe 1 (formulaire 1040), ligne 1
- 03Formulaire de renseignements
- Formulaire 1099-G, case 2 (montant) et case 3 (année d'imposition)
- 04Plafond de la déduction SALT 2025
- 40 000 $ (20 000 $ pour les personnes mariées produisant séparément)
- 05Déduction forfaitaire 2025
- 15 750 $ célibataire, 31 500 $ déclaration conjointe, 23 625 $ chef de famille
Quand un remboursement d'impôt d'un État est-il imposable dans votre déclaration fédérale?
Un remboursement d'impôt d'un État est imposable dans votre déclaration fédérale lorsque deux conditions sont réunies : vous avez détaillé vos déductions à l'annexe A (Schedule A) pour l'année où vous avez payé l'impôt, et vous avez choisi de déduire l'impôt sur le revenu de l'État plutôt que la taxe de vente de l'État. Même dans ce cas, seule la partie du remboursement qui a réellement réduit votre impôt fédéral compte comme un revenu.
C'est l'application de la règle de l'avantage fiscal (tax benefit rule). La publication 525 de l'IRS (le fisc fédéral américain) définit un recouvrement comme le retour d'un montant que vous avez déduit au cours d'une année antérieure, et précise que vous ne l'incluez dans votre revenu que jusqu'à concurrence du montant de l'impôt que la déduction a réduit. Votre remboursement d'impôt fédéral sur le revenu, lui, n'est jamais imposable, car l'impôt fédéral sur le revenu n'est jamais déductible.
Le moment compte pour la période de production 2027. Dans la déclaration de 2026 que vous produisez au début de 2027, vous déclarez les remboursements de l'État reçus en 2026, qui sont habituellement des remboursements de l'impôt de l'État de 2025. La question est donc de savoir si vous avez détaillé vos déductions dans votre déclaration fédérale de 2025, et non dans celle de 2026.
Dois-je déclarer mon remboursement de l'État si j'ai pris la déduction forfaitaire?
Non. Si vous avez demandé la déduction forfaitaire pour l'année visée par le remboursement, aucune partie du remboursement n'est imposable et vous ne l'inscrivez pas dans votre déclaration fédérale. La publication 525 donne exactement ce cas : une personne qui a pris la déduction forfaitaire pour une année et qui a reçu le remboursement de l'État pour cette année-là l'année suivante n'en déclare aucune partie.
Il en va de même si vous avez détaillé vos déductions, mais choisi de déduire les taxes de vente générales de l'État et locales plutôt que les impôts sur le revenu. Vous n'avez jamais déduit l'impôt sur le revenu; en récupérer une partie n'est donc pas un recouvrement.
La plupart des contribuables font partie de ce groupe. Pour 2025, la déduction forfaitaire est de 15 750 $ pour les personnes seules et les personnes mariées produisant séparément, de 31 500 $ pour les déclarations conjointes et les conjoints survivants admissibles, et de 23 625 $ pour les chefs de famille (IRS, instructions du formulaire 1040).
Pourquoi ai-je reçu un formulaire 1099-G pour mon remboursement de l'État?
Les États déclarent les remboursements, crédits et compensations d'impôt sur le revenu de 10 $ ou plus sur le formulaire 1099-G, Certain Government Payments. La case 2 indique le montant et la case 3, l'année d'imposition visée. Un formulaire 1099-G ne signifie pas que le remboursement est imposable; il vous informe simplement, vous et l'IRS, que le paiement a eu lieu.
Selon les instructions de l'IRS pour le formulaire 1099-G, un État n'est pas tenu de vous en envoyer une copie s'il peut établir que vous n'avez pas détaillé vos déductions cette année-là, mais il doit toujours produire le formulaire auprès de l'IRS. Certains États ne rendent le formulaire disponible qu'en ligne; vous devrez peut-être le télécharger sur le site de l'administration fiscale de votre État. En recevoir un alors que vous avez pris la déduction forfaitaire est normal et ne demande aucune démarche.
Ce qui compte comme un remboursement de l'État sur le formulaire 1099-G
- Un chèque de remboursement ou un dépôt direct d'impôt sur le revenu de l'État.
- Un paiement en trop que vous avez appliqué à l'impôt estimatif de l'État de l'année suivante. L'IRS le considère comme reçu l'année où vous l'avez appliqué.
- Une compensation, lorsque l'État a utilisé votre remboursement pour payer une dette. Vous en avez tout de même profité; elle compte donc.
- Les crédits d'impôt remboursables de l'État versés par l'administration fiscale de l'État.
Si votre remboursement de l'État a été retenu pour une dette, consultez notre explication sur la façon dont l'IRS peut prendre un remboursement de l'État; le montant retenu doit tout de même être déclaré si le remboursement est imposable.
Comment fonctionne la feuille de calcul du remboursement d'impôt de l'État
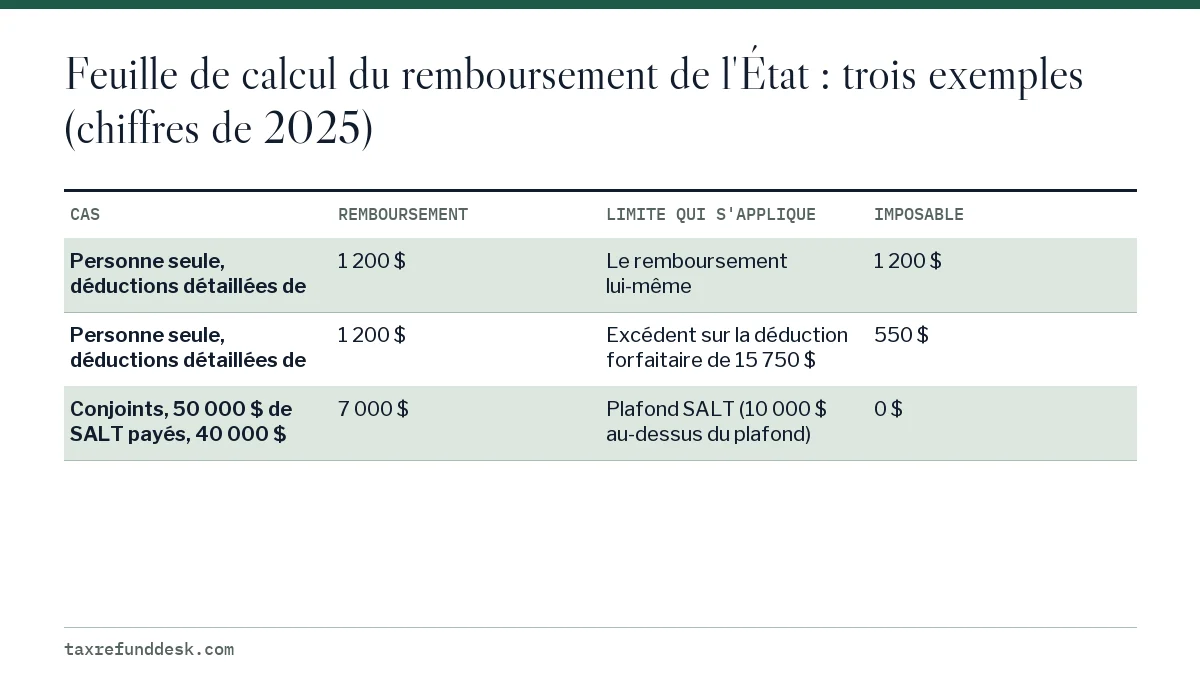
Si vous avez détaillé vos déductions, la feuille de calcul de l'IRS State and Local Income Tax Refund Worksheet, dans les instructions du formulaire 1040 (sous l'annexe 1, ligne 1), vous indique la partie imposable. Elle part du remboursement, soustrait l'impôt de l'État et local que vous avez payé au-delà du plafond de déduction (le plafond SALT), puis limite le résultat au montant par lequel vos déductions détaillées dépassaient la déduction forfaitaire. Ce qui reste est la partie imposable.
Les instructions du formulaire 1040 de 2026, qui visent les déclarations produites en 2027, ne sont pas encore publiées; l'IRS les diffuse habituellement en décembre ou en janvier. Les exemples ci-dessous utilisent les chiffres publiés pour 2025, soit ceux auxquels renverrait une feuille de calcul de 2026 si elle garde sa structure actuelle.
Exemple 1 : remboursement entièrement imposable
Une personne seule a détaillé 19 000 $ de déductions dans sa déclaration de 2025, dont 6 500 $ d'impôt sur le revenu de l'État et 3 500 $ d'impôt foncier. En 2026, elle reçoit un remboursement de l'État de 1 200 $. Ses déductions détaillées dépassaient la déduction forfaitaire de 15 750 $ de 3 250 $, soit plus que le remboursement, et ses 10 000 $ d'impôts de l'État et locaux étaient sous le plafond. Les 1 200 $ sont entièrement imposables.
Exemple 2 : remboursement partiellement imposable
Mêmes faits, sauf que ses déductions détaillées de 2025 totalisaient 16 300 $. Elles ne dépassaient la déduction forfaitaire que de 550 $. Si elle avait payé 1 200 $ de moins d'impôt de l'État, elle aurait pris la déduction forfaitaire et n'aurait perdu qu'un avantage de 550 $; seuls 550 $ du remboursement sont donc imposables.
Exemple 3 : plafond SALT, rien d'imposable
Un couple marié produisant une déclaration conjointe a payé 36 000 $ d'impôt sur le revenu de l'État et 14 000 $ d'impôt foncier en 2025, soit 50 000 $ au total. Le plafond 2025 des déductions pour impôts de l'État et locaux lui a permis de déduire 40 000 $ (son revenu était inférieur au seuil de réduction progressive de 500 000 $). Il reçoit un remboursement de l'État de 7 000 $ en 2026. Même sans ces 7 000 $, il aurait tout de même atteint le plafond de 40 000 $; la déduction ne lui a donc procuré aucun avantage supplémentaire, et aucune partie du remboursement n'est imposable.
Quand ne pouvez-vous pas utiliser la feuille de calcul de l'IRS?
Certaines situations exigent la feuille de calcul 2 (Worksheet 2) de la publication 525 plutôt que celle du formulaire 1040. Selon les instructions de 2025, les principales sont les suivantes :
- Le remboursement vise une année autre que l'année précédente, par exemple un remboursement de 2023 provenant d'une déclaration de l'État modifiée.
- Vous avez fait votre dernier paiement d'impôt estimatif de l'État pour l'année en janvier de l'année suivante; le remboursement doit donc être réparti entre deux années.
- Vous deviez l'impôt minimum de remplacement (AMT) au cours de l'année antérieure.
- Une autre personne pouvait vous déclarer comme personne à charge au cours de l'année antérieure.
- Le remboursement provient d'une déclaration de l'État conjointe, mais vous ne produisez pas une déclaration fédérale conjointe avec la même personne.
- Le remboursement porte sur la taxe de vente ou l'impôt foncier, et non sur l'impôt sur le revenu.
La publication 525 détaille le cas du paiement estimatif de janvier : une personne qui a payé 75 % de l'impôt estimatif de l'année au cours d'une année et 25 % l'année suivante ne traite que 75 % du remboursement comme un élément recouvré.
Où inscrire un remboursement de l'État imposable dans la déclaration?
Le montant imposable s'inscrit à l'annexe 1 (formulaire 1040), ligne 1, Taxable Refunds, Credits, or Offsets of State and Local Income Taxes, qui est reportée sur le formulaire 1040. Déclarez la partie imposable même si vous n'avez reçu aucun formulaire 1099-G. Si votre montant imposable est inférieur au chiffre du formulaire 1099-G, la publication 525 suggère de joindre votre calcul.
Les intérêts versés sur un remboursement de l'État tardif sont un élément distinct : il s'agit d'un revenu d'intérêts, et non d'un remboursement, qui se déclare avec vos autres intérêts. Des États comme le Missouri versent des intérêts après un certain nombre de jours; consultez l'état du remboursement du Missouri et notre page qui explique si les intérêts sur un remboursement sont imposables.
Pour suivre le remboursement lui-même, utilisez l'outil de votre État; la page sur l'état du remboursement d'impôt d'un État renvoie à chacun d'eux, et l'état du remboursement de la Californie donne l'exemple d'un État à impôt élevé.
Questions fréquentes
Mon remboursement d'impôt de l'État est-il imposable si j'ai pris la déduction forfaitaire?
Non. Si vous avez demandé la déduction forfaitaire pour l'année visée par le remboursement, aucune partie du remboursement n'est imposable dans votre déclaration fédérale.
Dois-je déclarer un remboursement de l'État inscrit sur un formulaire 1099-G si je n'ai pas détaillé mes déductions?
Non. L'État produit toujours un formulaire 1099-G auprès de l'IRS, mais le remboursement n'est pas imposable si vous n'avez pas détaillé vos déductions cette année-là; vous ne l'inscrivez donc pas dans votre déclaration.
Quelle case du formulaire 1099-G indique mon remboursement de l'État?
La case 2 indique les remboursements, crédits ou compensations d'impôt sur le revenu de l'État ou local, et la case 3 indique l'année d'imposition visée par le montant de la case 2.
Un remboursement de l'État appliqué à l'impôt estimatif de l'année suivante est-il imposable?
Il peut l'être. L'IRS considère un paiement en trop appliqué à l'impôt estimatif de l'année suivante comme reçu l'année où vous l'avez appliqué, et les règles habituelles sur les déductions détaillées déterminent ensuite s'il est imposable.
Je n'ai pas reçu de formulaire 1099-G. Dois-je quand même déclarer mon remboursement de l'État?
Oui, s'il est imposable. L'IRS indique qu'il faut déclarer un remboursement imposable même sans le formulaire, et certains États ne délivrent le formulaire 1099-G qu'en ligne.
Le plafond SALT influe-t-il sur l'imposition de mon remboursement de l'État?
Oui. Si vos impôts de l'État et locaux dépassaient le plafond de déduction de plus que le montant du remboursement, celui-ci ne vous a procuré aucune déduction supplémentaire et n'est pas imposable. Pour 2025, le plafond est de 40 000 $, ou de 20 000 $ pour les personnes mariées produisant séparément.
Sources
- IRS Publication 525, Taxable and Nontaxable Income (Recoveries) irs.gov
- IRS, Instructions for Form 1040 (Schedule 1, line 1 worksheet) irs.gov
- IRS, Instructions for Form 1099-G irs.gov
- IRS, Instructions for Schedule A (Form 1040) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.