
简短回答
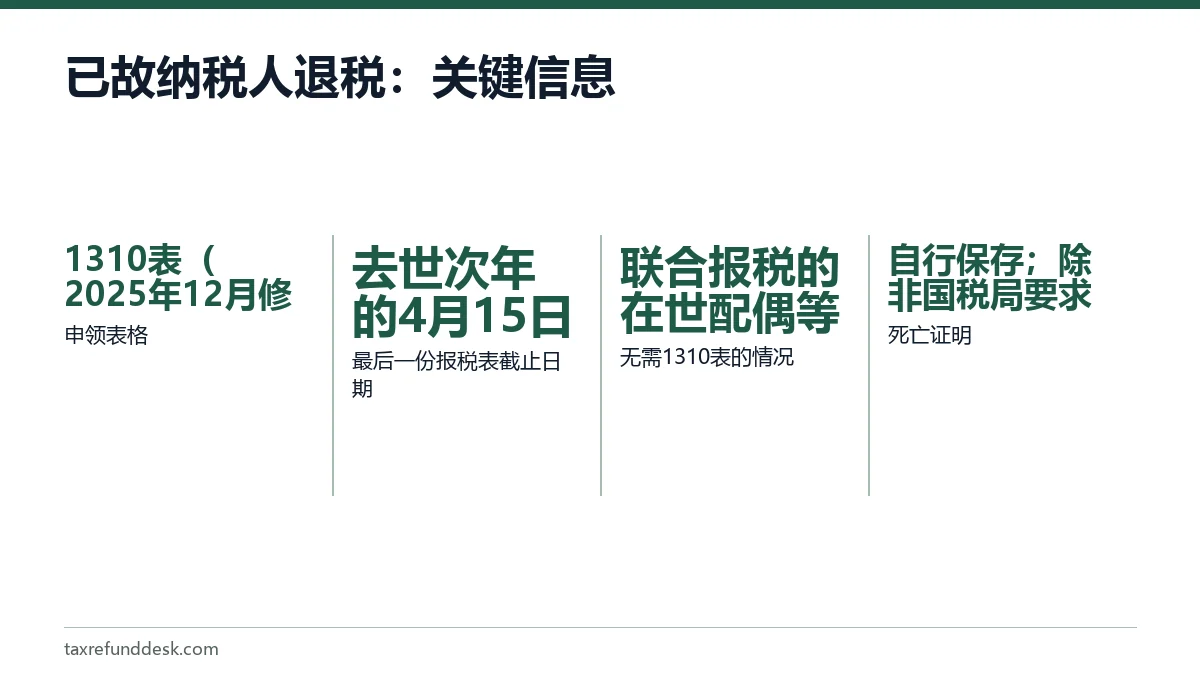
已故纳税人退税可以由以下人员申领:联合报税的在世配偶、法院指定的遗产代理人,或者将按州法律分配这笔退税的其他人。除了联合报税的在世配偶,以及在原始报税表上附上法院证书的代理人之外,其他人都必须提交1310表(Statement of Person Claiming Refund Due a Deceased Taxpayer,申领已故纳税人应得退税声明)。
- 01申领表格
- 1310表(2025年12月修订版)
- 02最后一份报税表截止日期
- 去世次年的4月15日(2026年去世者为2027年4月15日)
- 03无需1310表的情况
- 联合报税的在世配偶;在原始报税表上附法院证书的代理人
- 04死亡证明
- 请自行保存;除非国税局要求,否则不要附上
- 05联名支票重新签发
- 标注VOID(作废)后寄回,附1310表和书面申请
谁可以申领已故者的退税?
有三类人可以申领已故者应得的联邦退税:在世配偶;由法院指定或认证的遗产代理人;以及在前两者都不存在时,同意按逝者生前所居州的法律分配这笔退税的其他人。1310表把申领人分为这三类,分别对应A、B、C三行。
| 申领人 | 典型情况 | 需要1310表吗? |
|---|---|---|
| 在世配偶,联合报税 | 为去世当年提交最后一份联合报税表 | 不需要 |
| 持有联名支票的在世配偶 | 国税局已经开出写有两人姓名的支票 | 需要,勾选A行 |
| 法院指定的遗产代理人,原始报税表 | 遗嘱执行人或遗产管理人附法院证书提交逝者的1040表 | 不需要 |
| 法院指定的遗产代理人,修改后的报税表或843表 | 用1040-X表或843表申领退税 | 需要,勾选B行,并附法院证书 |
| 其他任何人 | 没有遗嘱、没有法院指定,或由继承人处理小额遗产 | 需要,勾选C行,并填写第二部分 |
在国税局看来,遗产代理人是指由法院指定或认证的遗嘱执行人或遗产管理人。1310表的填表说明指出,仅凭遗嘱副本不能证明您是代理人。
我需要1310表吗?
除非符合以下两种例外之一,否则您都需要1310表。根据2025年12月版1310表填表说明和国税局第559号出版物(Publication 559),以下两种情况可以不交:您是与逝者提交原始或修改后联合报税表的在世配偶;或者您是法院指定或认证的遗产代理人,提交逝者的原始报税表并附上法院证书副本。
勾选C行的申领人必须回答第二部分
如果您勾选C行,需要回答三个是非题:逝者是否留有遗嘱;法院是否已经或将会指定遗产代理人;以及您是否会按逝者所在州的法律分配这笔退税。如果已经或将会指定代理人,就必须由该代理人申领退税。如果您对州法律这一题回答"否",国税局在您寄来法院证书或其他证明州法律赋予您领取权利的材料之前,不会付款。
死亡证明
勾选C行的申领人必须持有死亡证明:死亡证书副本,或国防部等政府机构出具的正式通知。不要把它附上。请与您的记录一起保存,只有在国税局要求时才寄出。
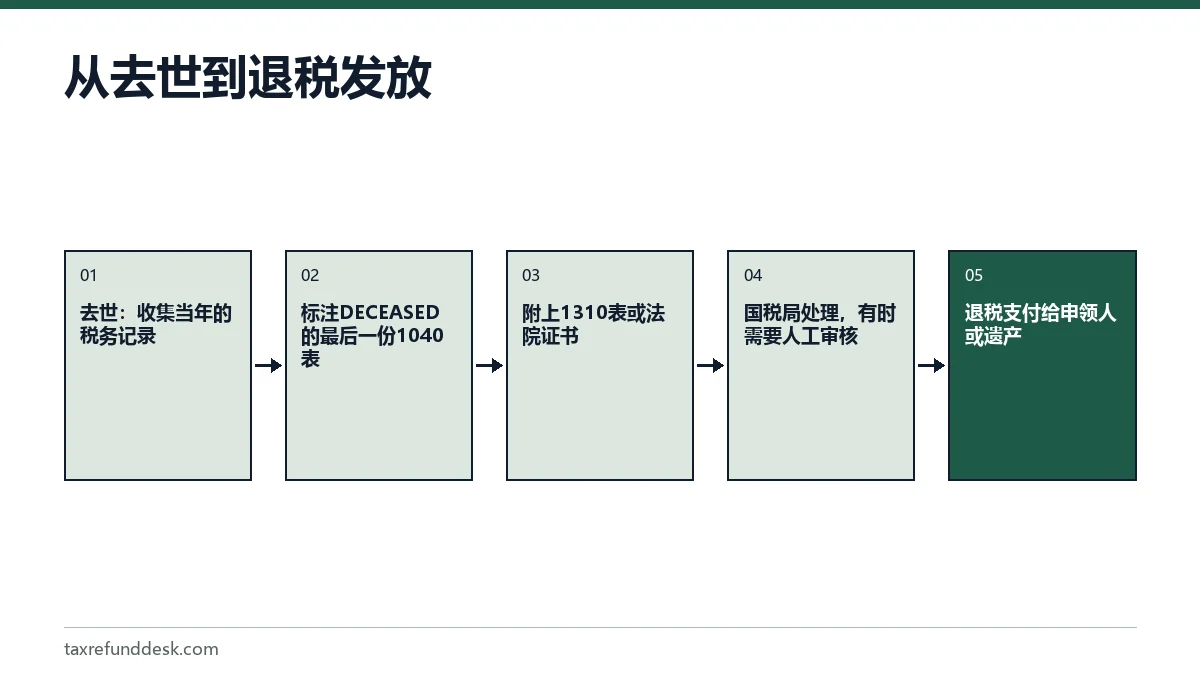
提交最后一份报税表,申领已故纳税人退税
已故纳税人退税通常通过逝者最后一份1040表或1040-SR表申领,申报从1月1日到去世当日的收入。美国国税局(IRS)表示,即使逝者的收入低到无需报税,要取回预扣税或预估税款,也必须提交报税表。
- 收集逝者去世当年的W-2表、1099表以及预估税款缴纳记录。
- 像为在世者报税一样填写1040表或1040-SR表,申报逝者符合条件的每一项税收抵免。
- 如果是纸质报税表,在顶部写上DECEASED(已故)、逝者姓名和去世日期。
- 在姓名和地址栏填写逝者姓名;如果不是联合报税,请在地址栏填写遗产代理人的姓名和地址。
- 按下文所述签名,并根据您的情况附上1310表或法院证书。
- 在正常截止日期前提交,或申请延期;代理人可以代逝者办理。
最后一份报税表的截止日期,与逝者如果在世时报税表的截止日期相同。对于2026年任何时候去世的人,截止日期是2027年4月15日(星期四)。逝者的报税表可以电子报税;1310表附在电子提交的1040、1040-SR、1040-NR或1040-SS表上时,也可以电子提交。
谁在最后一份报税表上签名
- 法院指定的遗产代理人签名;如果是联合报税,在世配偶也要签名。
- 没有代理人时,联合报税的在世配偶签名,并在签名处写上"Filing as surviving spouse"(以在世配偶身份申报)。
- 既没有代理人也没有在世配偶时,由负责管理逝者财产的人以"personal representative"(遗产代理人)身份签名。
遗产代理人还可以提交56表(Notice Concerning Fiduciary Relationship,受托关系通知),告知国税局自己正在代表逝者或遗产行事。第559号出版物介绍了代理人更广泛的职责。
实例:没有遗嘱也没有遗嘱执行人的退税
假设一位丧偶的母亲于2026年10月去世。当年她的雇主预扣了2,180美元的联邦所得税,她最后一份报税表上的税额为940美元,因此应退税1,240美元。她没有留下遗嘱,法院也没有指定任何人。她的儿子住在同一个州,将按州法律规定与妹妹分这笔钱。
- 儿子为她填写2026年的1040表,标注DECEASED以及她的姓名和去世日期。
- 他填写1310表,勾选C行,并回答第二部分:没有遗嘱,没有已指定或预计会指定的代理人,而且他会按州法律分配退税。
- 他作为负责管理母亲财产的人,以遗产代理人身份在报税表上签名,并在1310表第三部分签名。
- 他在2027年4月15日之前提交这两份表格,并保存一份死亡证书副本,以备国税局索要。
- 国税局受理申领后,会把退税支付给作为申领人的他,他再按州法律要求与妹妹分配。
此处的退税数字仅为示例。步骤依据1310表填表说明和第559号出版物。
退税支票上写的是逝者的名字怎么办?
怎么做取决于支票上写的是谁的名字。不要签逝者的名字把支票存进去;那等于替一个已无法签名的人背书付款。
支票上写有夫妻两人的名字
在世配偶可以申请把联名支票重新签发为只写自己名字的支票。在支票上标注VOID(作废),连同1310表(勾选A行)和一份重新签发的书面申请,寄给您当地的国税局办公室或您报税时所在的服务中心。国税局随后会寄出一张写有您名字的新支票。
支票上只有逝者的名字
国税局的表格只介绍了联名支票的重新签发程序。如果支票的收款人只有逝者一人,请询问处理遗产的银行是否愿意把它存入遗产账户;如果银行不接受,请拨打您手上任何一封国税局通知上的电话,或致电国税局,询问如何寄回支票并重新签发给申领人。请准备好1310表,因为国税局只会把逝者的退税支付给它认可有权领取的人。
已故纳税人退税直接存款
国税局规定,退税只能存入纳税人本人名下、配偶名下的账户或联名账户。如果逝者的个人账户已经关闭,银行通常会退回这笔存款,国税局随后会按退回存款处理。请留意CP53系列通知;如果退税因缺少银行信息而被冻结,请参阅CP53E通知指南。
已故者的退税需要多长时间?
国税局没有单独公布附1310表的报税表的处理时间。根据国税局税务主题152(Tax Topic 152),标准处理时间为电子报税约3周、邮寄报税6周或更长,需要人工审核的报税表则需要更长时间。
纸质报税通常会更慢。附有1310表的最后一份报税表,或者C行申领,可能需要国税局人员审核。如果超过正常时间仍未收到,退税没收到指南介绍了如何查询状态以及何时适合申请追查。
申领退税还有一个最后期限。第559号出版物指出,申领退税的一般期限为报税表提交后3年或税款缴纳后2年,以较晚者为准,因此较早年份未报的税,只要及时办理,可能仍可申领退税。
拖慢逝者退税的常见错误
- 附上了没人要求的死亡证书,而不是把它存档备查。
- 寄遗嘱副本作为授权证明;国税局要求遗产代理人提供法院证书。
- 法院已经指定了遗嘱执行人,却勾选C行;这种情况必须由遗嘱执行人申领。
- 忘了在纸质报税表上标注DECEASED以及姓名和去世日期。
- 夫妻双方都已去世,却只为联合报税表提交一份1310表;每位配偶都需要单独的1310表,两份都附在报税表上。
- 签逝者的名字来存入写给逝者的支票。
分步说明
确定谁可以申领
确认您是在世配偶、法院指定的代理人,还是依据州法律申领的其他人。
收集记录
收集W-2表、1099表、预估税款缴纳记录、法院证书(如有),以及存档备查的死亡证明。
填写最后一份报税表
为去世当年提交1040表或1040-SR表,纸质报税表上要标注DECEASED以及姓名和去世日期。
按需附上1310表
除非您是联合报税的在世配偶,或是在原始报税表上附法院证书的代理人,否则都要附上1310表。
在截止日期前提交
在去世次年的4月15日之前提交,尽可能使用电子报税。
分配退税
按州法律要求把退税支付给遗产或继承人。
常见问题
写给已故父母的退税支票,我可以兑现吗?
不可以,您不应该签已故者的名字。退税必须交给有权领取的人,这通常意味着提交1310表或以法院指定代理人的身份办理,让款项支付给您或遗产。
在世配偶需要1310表吗?
与已故配偶提交原始或修改后的联合报税表时不需要。在世配偶如需把写有两人姓名的支票重新签发为只写自己名字的支票,则要使用1310表并勾选A行。
1310表可以电子提交吗?
可以,前提是附在电子提交的1040、1040-SR、1040-NR或1040-SS表上。如果单独寄送,请寄往提交原始报税表的服务中心。
为已故亲属申领一小笔退税需要法院指定吗?
不一定。如果没有已指定或将会指定的代理人,只要您会按所在州的法律分配退税,就可以在1310表上以C行申领人的身份申领。
2026年去世的人,最后一份报税表什么时候截止?
2027年4月15日,与其在世时报税表的截止日期相同。可以代逝者申请延期。
联合报税的夫妻双方都去世了怎么办?
根据1310表填表说明,请为每位配偶分别填写一份1310表,并把两份都附在报税表上。
来源
- Form 1310 (Rev. December 2025) with instructions irs.gov
- About Form 1310 irs.gov
- Publication 559, Survivors, Executors, and Administrators irs.gov
- File the final income tax returns of a deceased person irs.gov
- Tax Topic 152, Refund information irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 退税没收到:找回遗失退税的步骤
如果退税没收到,首先要在"我的退税在哪里"(Where's My Refund)中确认美国国税局(IRS)确实已经发出。直接存款要在21天处理期过后再过5天仍未到账,才算遗失;纸质支票要在您寄出报税表6周后仍未收到,才算遗失。到了这个时候,您就可以申请退税追…
国税局误发退税:如何安全退回
如果您收到了国税局误发退税,请尽快退回:未兑现的支票在背面写上Void,并在21天内寄往您所在州对应的美国国税局(IRS)办公室;已兑现的支票用您自己的支票或汇票还款;直接存款则请银行的ACH部门退回。您留着误发的退税,可能会产生利息。
CP53E通知:添加银行信息领取退税
CP53E通知告诉您,美国国税局(IRS)欠您一笔退税,但因为您的银行信息缺失、无效或被拒而暂扣。您有30天时间在国税局网上账户中添加或更正银行账户,或选择纸质支票例外。如果您什么都不做,国税局会在6周后签发纸质支票。
退税存入已关闭的银行账户:怎样拿回退税
退税存入已关闭的银行账户,钱通常不会丢:银行会拒收这笔存款,钱会退回美国财政部。在纸质支票逐步取消的政策下,美国国税局(IRS)现在通常会冻结这笔退税,而不是改寄支票,并寄出CP53E通知,给您30天时间在国税局网上账户中添加一个可用的账户。如果您不处理,国…
国税局退税支票遗失:如何申请补发
国税局退税支票遗失后,要申请补发,请在支票签发满4周后申请退税追查。如果支票从未被兑现且不满一年,美国国税局(IRS)会作废原支票,并在约4周内寄出补发支票。如果支票已被人兑现,财政服务局(Bureau of the Fiscal Service)则会改为给…