
简短回答
受害配偶8379表让联合报税中的一方配偶,取回因另一方配偶的逾期债务而已被或将被抵扣的退税中属于自己的份额。您可以把它附在联合报税表上,也可以之后再提交。美国国税局(IRS)表示,随报税表电子提交约需11周,纸质提交约需14周,单独提交约需8周。
- 01表格
- 8379表,受害配偶分配(Injured Spouse Allocation)
- 02涵盖的债务
- 联邦税、州所得税、州失业金、子女抚养费、联邦非税债务
- 03处理时间(随报税表电子提交)
- 约11周
- 04处理时间(随报税表纸质提交)
- 约14周
- 05处理时间(之后单独提交)
- 约8周
- 06截止期限
- 报税截止日起3年内,或缴税之日起2年内,以较晚者为准
受害配偶8379表有什么作用
受害配偶8379表是已婚人士在联合退税被用于偿还只属于另一方配偶的债务时,向国税局提交的表格。国税局把退税视为夫妻双方共有,所以抵扣可能会扣走全部退税。受害配偶分配会把退税重新分成两份,并退还与您本人的收入、预扣税和税收抵免相关的那一份。
这份表格不会取消债务,也不会减少您配偶所欠的金额。它只保护您那部分多缴的税款。您配偶的份额仍会交给债权方。
受害配偶申请不是由收到款项的机构处理的。国税局审核表格、计算各自的份额,并把钱付给受害配偶。因此,它与对抵扣提出异议是两条不同的途径,后者请参阅我们的退税被抵扣指南。
谁符合受害配偶的条件?
表格第I部分会引导您判断是否符合资格。实际上,您需要同时满足以下三项条件。
- 您已经或将要与欠债的配偶提交联合报税表。
- 您在多缴税款中的全部或部分份额,已经或预计将被用于偿还配偶依法可强制执行的逾期联邦税、州所得税、州失业补偿金债务、子女抚养费,或联邦非税债务(例如学生贷款)。
- 您本人在法律上没有偿还这笔债务的义务,表格第I部分会直接询问这一点。
大多数申请都卡在第三项条件上。如果您是贷款的共同签署人、与配偶共同欠州税,或者这笔债务是你们联合报税那一年的联邦税欠款,您就负有偿还责任,不符合资格。您还必须在退税中有自己的份额,也就是说您有被预扣的所得税、缴过预估税款,或分配到可退还的税收抵免。填表说明提醒,在没有逾期债务的情况下提交8379表,只会拖延您的退税。
夫妻共同财产州
如果您住在亚利桑那州、加利福尼亚州、爱达荷州、路易斯安那州、内华达州、新墨西哥州、得克萨斯州、华盛顿州或威斯康星州,国税局会适用该州的夫妻共同财产规定,而不只是看谁挣了多少。按照这些规定,联合多缴税款中除劳动所得税收抵免(EITC)以外的部分,一般有50%会被用于偿还配偶的非联邦税债务,例如子女抚养费、学生贷款或州税。劳动所得税收抵免则按夫妻各自的劳动收入分配。国税局第2004-71号至第2004-74号税收裁定(revenue rulings)按州规定了具体细节,第555号出版物(Publication 555)说明了哪些人适用夫妻共同财产法。
阅读视频文字稿
受害配偶8379表:如何取回联合报税退税中属于您的份额
受害配偶8379表让联合报税中的一方配偶,取回因另一方配偶的逾期债务而已被或将被抵扣的退税中属于自己的份额。
表格:8379表,受害配偶分配(Injured Spouse Allocation)。
涵盖的债务:联邦税、州所得税、州失业金、子女抚养费、联邦非税债务。
处理时间(随报税表电子提交):约11周。
表格第一部分会引导您判断是否符合资格。实际上,您需要同时满足以下三项条件。
提交方式有三种。哪种最合适,取决于您是否已经知道这笔债务存在。
表格第三部分要求您把联合报税表上的每一项在两人之间进行分配,就像你们分别报税一样。
受害配偶申请:随报税表提交还是之后提交
提交方式有三种。哪种最合适,取决于您是否已经知道这笔债务存在。
| 提交时间 | 方式 | 适用情况 |
|---|---|---|
| 随原始联合报税表一起提交 | 附在报税表上;电子报税或纸质报税 | 您知道配偶有逾期债务 |
| 退税被扣走之后 | 单独邮寄8379表 | 抵扣通知来得出乎意料 |
| 随修改后的报税表一起提交 | 附在1040-X表上 | 您本来就要修改该年度的报税表 |
随报税表一起提交,国税局就能在抵扣之前拆分退税。如果附在纸质联合报税表上,请在第1页左上角写上Injured Spouse(受害配偶)。如果之前是纸质报税,之后单独邮寄这份表格,请寄到收到报税表的同一个国税局服务中心。如果之前是电子报税,或随1040-X表提交,请寄到您目前居住地区对应的服务中心。纳税人援助中心(Taxpayer Assistance Centers)不接收这份表格。
受害配偶申请的截止期限
请在原始报税表截止日期(含延期)起3年内提交,或在之后被抵扣的那笔税款缴纳之日起2年内提交,以较晚者为准。对于2027年4月15日到期的2026纳税年度报税表,3年期限的截止日是2030年4月15日。
受害配偶分配是如何计算的
表格第III部分要求您把联合报税表上的每一项在两人之间进行分配,就像你们分别报税一样。国税局再根据这些填写内容算出应退给受害配偶的金额。
- 工资:夫妻各自根据自己的W-2填报。
- 明显不属于任何一方的项目,例如联合储蓄账户的提前取款罚金:平均分配。
- 已预扣的联邦所得税:分配给W-2、W-2G或1099上显示该预扣税的一方。
- 联合缴纳的预估税款:按双方同意的任何方式分配。如果无法达成一致,国税局会按夫妻各自单独计算的税额比例分配。
- 子女税收抵免(CTC)、其他受抚养人抵免以及基于受抚养人的教育抵免:分配给单独报税时会申报该受抚养人的一方。劳动所得税收抵免不要填;国税局会按劳动收入进行分配。
有些项目在单独报税时不允许申报,例如学生贷款利息扣除或子女及受抚养人照护抵免。对于这些项目,请使用联合报税表上的金额,并在两人之间分配。
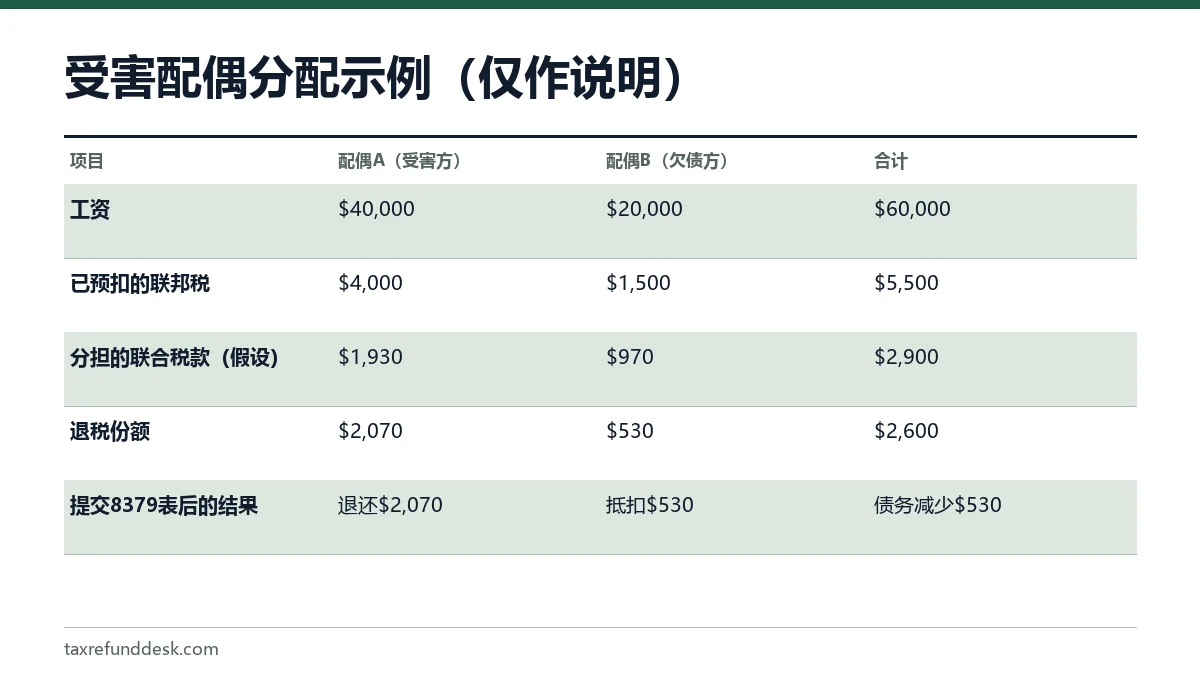
这个例子经过了简化。计算夫妻各自应分担多少联合税款的是国税局,而不是您,而且EITC等税收抵免可能会改变结果。关键在于,受害配偶的份额是根据其本人的付款和分配到的项目计算出来的,而不是简单地分一半退税。
8379表的处理时间
国税局公布了三种处理时间。受害配偶申请也在国税局需要人工处理的报税表清单上,所以无法加快。
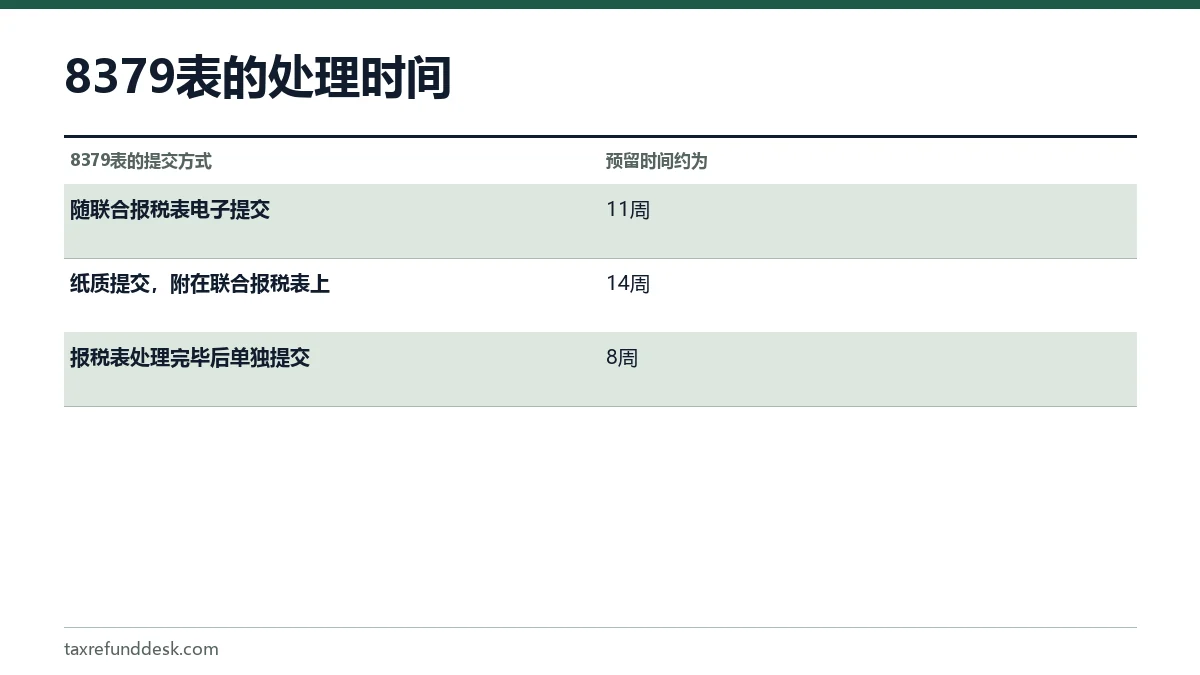
即使您把受害配偶申请附在1040-X表上,也无法在"我的修改后报税表在哪里"(Where's My Amended Return)中追踪;国税局把这类申请排除在该工具之外。"我的退税在哪里"(Where's My Refund)可能会显示联合报税表,但受害配偶的退税会作为一笔单独的款项发放。如果处理时间已过,请查看您的账户税务记录(transcript)有无变动。
如果国税局在款项已经转给债权方之后才批准申请,退回的份额可能会在您的税务记录上显示为撤销。我们关于退税抵扣撤销的页面解释了这些条目。
受害配偶与无辜配偶的区别
两个名称很相近,但救济的内容不同。受害配偶救济针对的是因一笔从来不是您的债务而被扣走的退税。无辜配偶救济(innocent spouse relief)通过8857表申请,在第971号出版物(Publication 971)中有说明,针对的是因配偶的错误或遗漏而导致联合报税表产生的欠税。
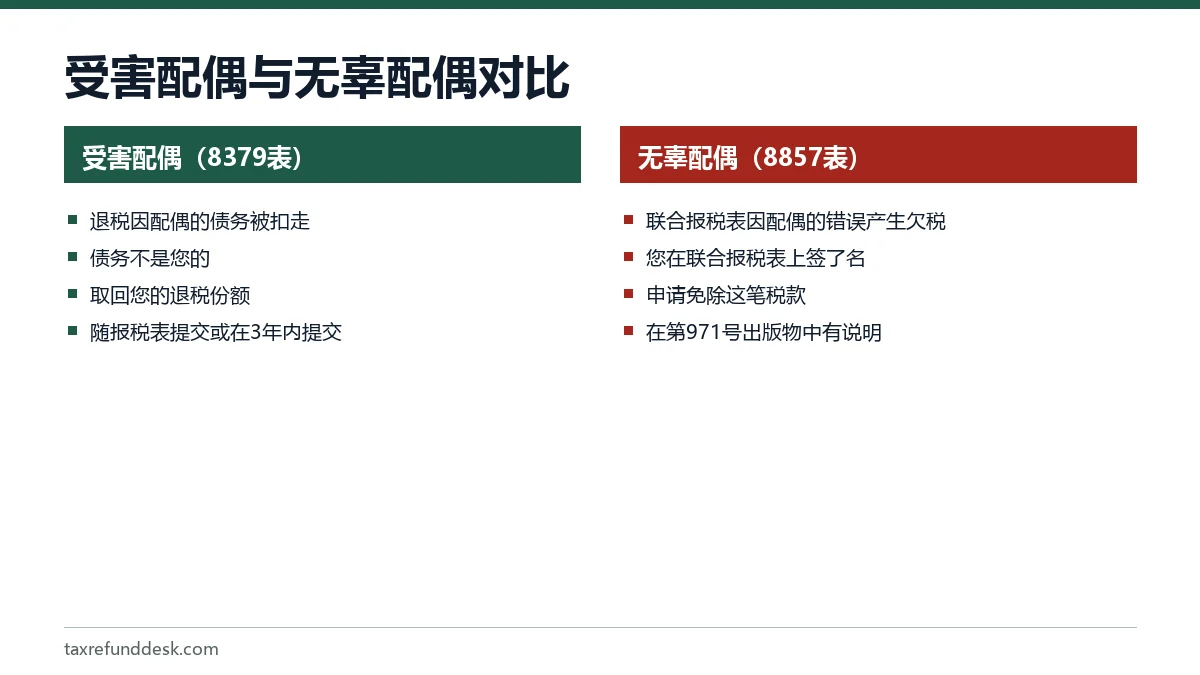
8379表的常见用途包括配偶拖欠的子女抚养费(见子女抚养费导致的退税被抵扣),以及配偶违约的联邦学生贷款(见学生贷款抵扣)。
分步说明
确认您符合资格
确认你们是联合报税,您的退税份额已经或将会被抵扣,并且您不承担这笔债务。
准备文件
准备好联合报税表、抵扣通知(如有),以及夫妻双方所有的W-2、W-2G和含预扣税的1099表。
填写第I和第II部分
回答资格问题,包括是否居住在夫妻共同财产州,并按联合报税表上的顺序填写夫妻双方的姓名和识别号码。
在第III部分分配各项目
把收入、调整项、扣除额、税收抵免、预扣税和预估税款在两人之间分配,就像你们分别报税一样。
签名并提交
把表格附在联合报税表或1040-X表上,或者连同工资单据单独寄往正确的国税局服务中心。
等待并追踪
根据提交方式预留8到14周,如果仍未收到款项,请查看您的账户税务记录。
常见问题
什么人符合受害配偶的条件?
提交了联合报税表、自己的退税份额被用于偿还另一方配偶的逾期债务,并且在法律上不承担该债务的配偶。这笔债务可以是联邦税、州所得税、州失业金、子女抚养费或联邦非税债务。
8379表需要多长时间处理?
随联合报税表电子提交约需11周,随纸质报税表邮寄约需14周,在联合报税表处理完毕后单独提交约需8周。
8379表应该随报税表一起交还是之后再交?
如果您已经知道配偶欠有可被抵扣的债务,就随报税表一起提交。这样国税局就能在退税被扣走之前拆分退税。只有在抵扣出乎意料时,才在之后提交。
受害配偶申请可以每年都提交吗?
可以。每份申请只涵盖一个纳税年度,所以只要联合退税可能因配偶的债务而被抵扣,每年都要提交一份新的8379表。
单独提交8379表应该寄到哪里?
寄到处理您纸质联合报税表的国税局服务中心;如果您是电子报税,则寄到您目前居住地区对应的服务中心。请附上夫妻双方的W-2以及任何显示预扣税的1099,但不要附上联合报税表的副本。
提交8379表会对我的配偶不利吗?
不会。它不会增加配偶的债务,也不会改变配偶的税款。它只是阻止您那部分退税被用来偿还不属于您的债务。
来源
- About Form 8379, Injured Spouse Allocation irs.gov
- Instructions for Form 8379 irs.gov
- Tax Topic 203, Reduced refund irs.gov
- Where's My Amended Return irs.gov
- Tax Topic 152, Refund information irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。