
Formulario 8379 de cónyuge perjudicado: cómo recuperar su parte de un reembolso conjunto
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El Formulario 8379 de cónyuge perjudicado permite a un cónyuge en una declaración conjunta recuperar su parte de un reembolso que se tomó, o se tomará, para pagar una deuda vencida del otro cónyuge. Puede adjuntarlo a la declaración conjunta o presentarlo después. El IRS (Servicio de Impuestos Internos) dice que hay que contar con unas 11 semanas si se presenta electrónicamente con la declaración, 14 semanas en papel y 8 semanas si se presenta por separado.
- 01Formulario
- Formulario 8379, Injured Spouse Allocation (asignación del cónyuge perjudicado)
- 02Cubre deudas de
- Impuestos federales, impuesto estatal sobre la renta, desempleo estatal, manutención de menores, deudas federales no tributarias
- 03Procesamiento, presentado electrónicamente con la declaración
- Unas 11 semanas
- 04Procesamiento, en papel con la declaración
- Unas 14 semanas
- 05Procesamiento, presentado por separado después
- Unas 8 semanas
- 06Fecha límite
- 3 años desde la fecha de vencimiento de la declaración, o 2 años desde que se pagó el impuesto, lo que ocurra después
Para qué sirve el Formulario 8379 de cónyuge perjudicado
El Formulario 8379 de cónyuge perjudicado es el formulario del IRS que presenta una persona casada cuando un reembolso conjunto paga una deuda que es solo del otro cónyuge. El IRS considera que el reembolso pertenece a los dos, así que una compensación (el IRS retiene su reembolso para pagar una deuda) puede quedarse con todo. La asignación del cónyuge perjudicado vuelve a dividir el reembolso en dos partes y le devuelve la que corresponde a sus propios ingresos, su retención de impuestos y sus créditos.
El formulario no cancela la deuda ni reduce lo que debe su cónyuge. Solo protege su parte del pago en exceso. La parte de su cónyuge sigue yendo al acreedor.
Un reclamo de cónyuge perjudicado no lo tramita la agencia que recibió el dinero. El IRS revisa el formulario, calcula cada parte y le paga al cónyuge perjudicado. Por eso es un camino distinto al de disputar una compensación, que explicamos en nuestra guía sobre la compensación del reembolso.
¿Quién califica como cónyuge perjudicado?
La Parte I del formulario le guía para comprobar si califica. En la práctica, necesita cumplir los tres requisitos siguientes.
- Presentó, o presentará, una declaración conjunta con el cónyuge que tiene la deuda.
- Toda o parte de su porción del pago en exceso se aplicó, o se espera que se aplique, a una deuda vencida y legalmente exigible de su cónyuge por impuestos federales, impuesto estatal sobre la renta, compensación estatal por desempleo, manutención de menores o una deuda federal no tributaria, como un préstamo estudiantil.
- Usted no está legalmente obligado a pagar esa deuda, algo que el formulario le pregunta directamente en la Parte I.
El tercer requisito es donde fallan la mayoría de los reclamos. Si usted firmó el préstamo como codeudor, debe el impuesto estatal junto con su cónyuge, o la deuda es un saldo de impuestos federales conjunto de un año en que presentaron juntos, usted es responsable y no califica. También necesita tener una parte del reembolso, es decir, que se le haya retenido impuesto sobre la renta, que haya hecho pagos estimados o que se le asigne un crédito reembolsable. Las instrucciones advierten que presentar el Formulario 8379 cuando no existe una deuda vencida solo retrasará su reembolso.
Estados con bienes gananciales
Si vivió en Arizona, California, Idaho, Luisiana, Nevada, Nuevo México, Texas, Washington o Wisconsin, el IRS aplica las reglas de bienes gananciales (community property) de ese estado en lugar de fijarse solo en quién ganó qué. Según esas reglas, por lo general el 50% de un pago en exceso conjunto, salvo el crédito por ingreso del trabajo, se aplica a las deudas de un cónyuge que no son de impuestos federales, como la manutención de menores, los préstamos estudiantiles o los impuestos estatales. El Crédito Tributario por Ingreso del Trabajo (EITC) se divide según los ingresos del trabajo de cada cónyuge. Las resoluciones administrativas del IRS 2004-71 a 2004-74 fijan los detalles por estado, y la Publicación 555 explica a quién se aplica la ley de bienes gananciales.
Leer la transcripción del video
Formulario 8379 de cónyuge perjudicado: cómo recuperar su parte de un reembolso conjunto
El Formulario 8379 de cónyuge perjudicado permite a un cónyuge en una declaración conjunta recuperar su parte de un reembolso que se tomó, o se tomará, para pagar una deuda vencida del otro cónyuge.
Formulario: Formulario 8379, Injured Spouse Allocation (asignación del cónyuge perjudicado).
Cubre deudas de: impuestos federales, impuesto estatal sobre la renta, desempleo estatal, manutención de menores, deudas federales no tributarias.
Procesamiento, presentado electrónicamente con la declaración: unas 11 semanas.
La Parte I del formulario le guía para comprobar si califica. En la práctica, necesita cumplir los tres requisitos siguientes.
Tiene tres formas de presentarlo. La mejor depende de si ya sabe que la deuda existe.
La Parte III del formulario le pide dividir cada partida de la declaración conjunta entre ustedes dos, como si hubieran presentado declaraciones por separado.
Presentar el reclamo de cónyuge perjudicado con la declaración o después
Tiene tres formas de presentarlo. La mejor depende de si ya sabe que la deuda existe.
| Cuándo lo presenta | Cómo | Ideal si |
|---|---|---|
| Con la declaración conjunta original | Adjunto a la declaración; electrónicamente o en papel | Sabe que su cónyuge tiene una deuda vencida |
| Después de que se tomaron el reembolso | Envíe el Formulario 8379 solo, por correo | El aviso de compensación le tomó por sorpresa |
| Con una declaración enmendada | Adjunto al Formulario 1040-X | Ya está enmendando ese año |
Presentarlo con la declaración permite al IRS dividir el reembolso antes de cualquier compensación. Si lo adjunta a una declaración conjunta en papel, escriba Injured Spouse (cónyuge perjudicado) en la esquina superior izquierda de la página 1. Si envía el formulario solo, por correo, después de una declaración en papel, mándelo al mismo centro de servicio del IRS que recibió la declaración. Después de una declaración presentada electrónicamente, o junto con un Formulario 1040-X, envíelo al centro de servicio que corresponde a la zona donde vive ahora. Los Centros de Asistencia al Contribuyente no lo aceptan.
Fecha límite del reclamo de cónyuge perjudicado
Preséntelo dentro de los 3 años siguientes a la fecha de vencimiento de la declaración original, incluidas las prórrogas, o dentro de los 2 años siguientes a la fecha en que se pagó el impuesto que luego se compensó, lo que ocurra después. Para una declaración del año tributario 2026 que vence el 15 de abril de 2027, la fecha de los 3 años es el 15 de abril de 2030.
Cómo funciona la asignación del cónyuge perjudicado
La Parte III del formulario le pide dividir cada partida de la declaración conjunta entre ustedes dos, como si hubieran presentado declaraciones por separado. Luego el IRS calcula, a partir de esos datos, el reembolso que le corresponde al cónyuge perjudicado.
- Salarios: cada cónyuge informa los suyos, según su W-2.
- Partidas que no pertenecen claramente a ninguno de los dos, como una multa por retiro anticipado de una cuenta de ahorros conjunta: divídalas en partes iguales.
- Impuesto federal sobre la renta retenido: asígnelo al cónyuge cuyo W-2, W-2G o 1099 lo muestra.
- Pagos estimados conjuntos: divídalos como ambos acuerden. Si no se ponen de acuerdo, el IRS los divide en proporción al impuesto de cada cónyuge por separado.
- Crédito Tributario por Hijos (CTC), crédito por otros dependientes y créditos educativos vinculados a dependientes: asígnelos al cónyuge que habría reclamado al dependiente en una declaración por separado. Deje fuera el crédito por ingreso del trabajo; el IRS lo divide según los ingresos del trabajo.
Algunas partidas, como la deducción por intereses de préstamos estudiantiles o el crédito por cuidado de hijos y dependientes, no se permiten en una declaración por separado. En esos casos, use el monto de la declaración conjunta y divídalo entre ustedes.
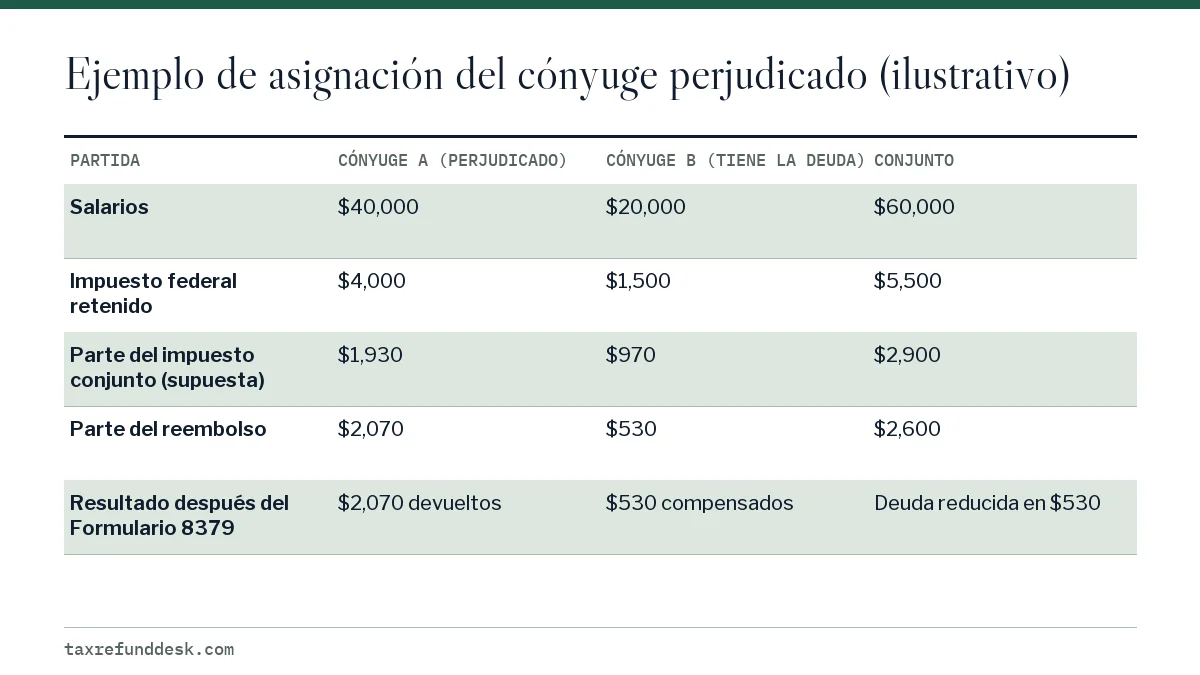
El ejemplo está simplificado. Es el IRS, no usted, quien calcula la parte del impuesto conjunto que corresponde a cada cónyuge, y créditos como el EITC pueden cambiar el resultado. Lo importante es que la parte del cónyuge perjudicado se calcula con sus propios pagos y las partidas que se le asignan, no con la mitad del reembolso.
Plazos de procesamiento del Formulario 8379
El IRS publica tres plazos. Los reclamos de cónyuge perjudicado también figuran en la lista del IRS de declaraciones que requieren tramitación manual, así que no se pueden acelerar.
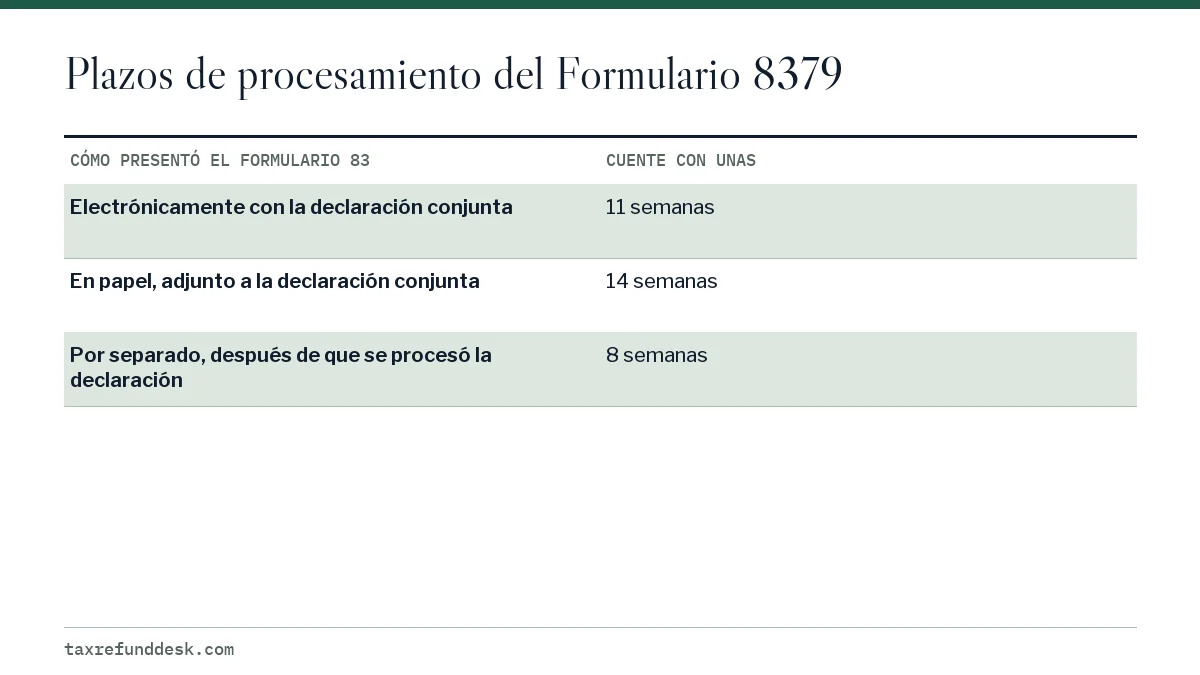
No puede seguir un reclamo de cónyuge perjudicado en ¿Dónde está mi declaración enmendada? (Where's My Amended Return), aunque lo haya adjuntado a un Formulario 1040-X; el IRS excluye estos reclamos de esa herramienta. ¿Dónde está mi reembolso? (Where's My Refund) puede mostrar la declaración conjunta, pero el reembolso del cónyuge perjudicado llega como un pago aparte. Si pasa el plazo, revise su transcripción de cuenta del IRS para ver si hay movimiento.
Si el IRS aprueba el reclamo después de que el dinero ya se envió a un acreedor, la parte devuelta puede aparecer como una reversión en su transcripción. Nuestra página sobre la reversión de una compensación del reembolso explica esas entradas.
Cónyuge perjudicado vs cónyuge inocente
Los nombres se parecen, pero el alivio es distinto. El alivio de cónyuge perjudicado trata de un reembolso que se tomó para pagar una deuda que nunca fue suya. El alivio de cónyuge inocente, que se solicita con el Formulario 8857 y se explica en la Publicación 971, trata de impuestos adeudados en una declaración conjunta por errores u omisiones de su cónyuge.
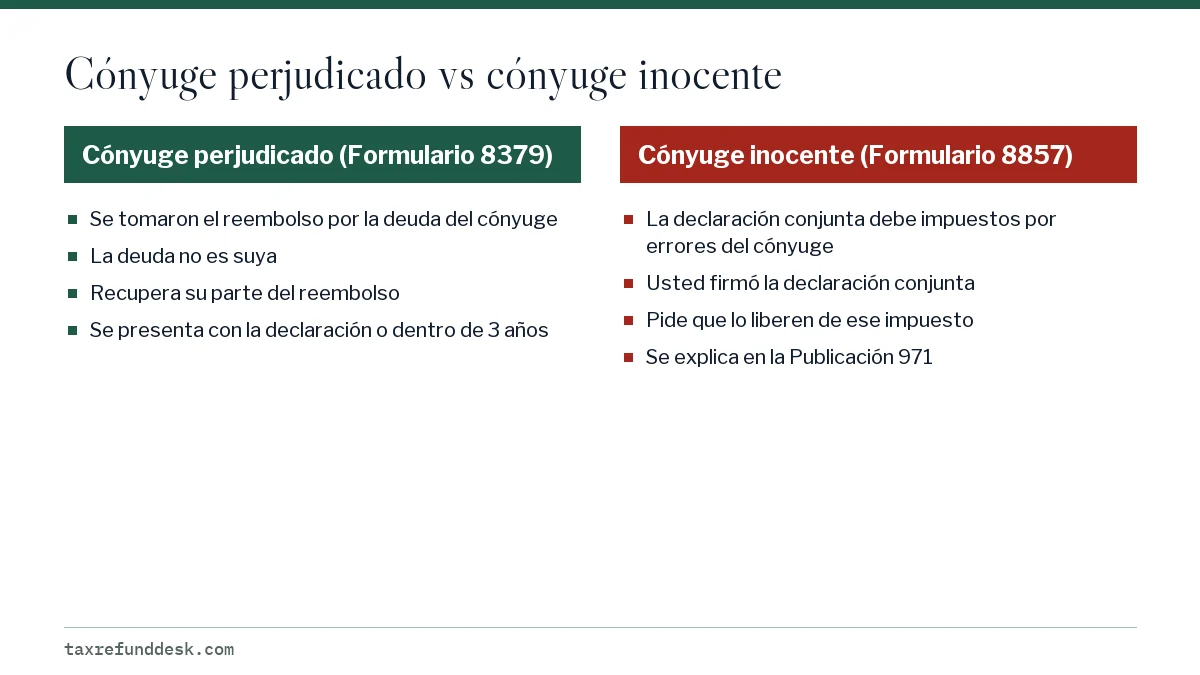
Entre los usos más comunes del Formulario 8379 están la manutención de menores atrasada de un cónyuge, que tratamos en compensación del reembolso por manutención de menores, y un préstamo estudiantil federal en incumplimiento de un cónyuge, que tratamos en compensación por préstamos estudiantiles.
Paso a paso
Confirme que califica
Compruebe que presentaron una declaración conjunta, que su parte del reembolso se compensó o se compensará, y que usted no es responsable de la deuda.
Reúna los documentos
Junte la declaración conjunta, el aviso de compensación si lo tiene, y todos los formularios W-2, W-2G y 1099 con retención de ambos cónyuges.
Complete las Partes I y II
Responda las preguntas de elegibilidad, incluida la residencia en un estado con bienes gananciales, y escriba los nombres y números de identificación de ambos cónyuges en el mismo orden que en la declaración conjunta.
Asigne las partidas en la Parte III
Divida los ingresos, los ajustes, las deducciones, los créditos, la retención de impuestos y los pagos estimados entre ustedes dos como si hubieran presentado por separado.
Firme y presente
Adjunte el formulario a la declaración conjunta o a un Formulario 1040-X, o envíelo solo por correo al centro de servicio del IRS que corresponda, junto con los comprobantes de salario.
Espere y dé seguimiento
Cuente con 8 a 14 semanas según cómo lo presentó y, si no llega nada, revise su transcripción de cuenta del IRS.
Preguntas frecuentes
¿Quién califica como cónyuge perjudicado?
Un cónyuge que presentó una declaración conjunta, cuya parte del reembolso se aplicó a la deuda vencida del otro cónyuge, y que no es legalmente responsable de esa deuda. La deuda puede ser de impuestos federales, impuesto estatal sobre la renta, desempleo estatal, manutención de menores o una deuda federal no tributaria.
¿Cuánto tarda el Formulario 8379?
Unas 11 semanas si se presenta electrónicamente con la declaración conjunta, unas 14 semanas si se envía por correo con una declaración en papel, y unas 8 semanas si se presenta por separado después de que se procesó la declaración conjunta.
¿Debo presentar el 8379 con mi declaración o después?
Con la declaración si ya sabe que su cónyuge tiene una deuda que se puede compensar. Así el IRS puede dividir el reembolso antes de que se lo quiten. Preséntelo después solo si la compensación le tomó por sorpresa.
¿Puedo presentar un reclamo de cónyuge perjudicado todos los años?
Sí. El reclamo cubre un año tributario, así que usted presenta un Formulario 8379 nuevo por cada año en que el reembolso conjunto pueda compensarse por la deuda de su cónyuge.
¿A dónde envío el Formulario 8379 si lo presento por separado?
Al centro de servicio del IRS que procesó su declaración conjunta en papel o, si la presentó electrónicamente, al centro de servicio de la zona donde vive ahora. Incluya los W-2 de ambos cónyuges y cualquier 1099 que muestre retención, pero no una copia de la declaración conjunta.
¿Presentar el Formulario 8379 perjudica a mi cónyuge?
No. No aumenta la deuda de su cónyuge ni cambia sus impuestos. Solo impide que su parte del reembolso pague una deuda que no es suya.
Fuentes
- About Form 8379, Injured Spouse Allocation irs.gov
- Instructions for Form 8379 irs.gov
- Tax Topic 203, Reduced refund irs.gov
- Where's My Amended Return irs.gov
- Tax Topic 152, Refund information irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.