
Compensations et remboursements réduits
Formulaire 8379 pour conjoint lésé (injured spouse) : comment récupérer votre part d'un remboursement conjoint
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le formulaire 8379 pour conjoint lésé (injured spouse) permet à un conjoint inscrit sur une déclaration conjointe de récupérer sa part d'un remboursement qui a été, ou sera, retenu pour payer une dette en souffrance de l'autre conjoint. Vous pouvez le joindre à la déclaration conjointe ou le produire plus tard. Selon l'IRS (le fisc fédéral américain), il faut prévoir environ 11 semaines s'il est transmis électroniquement avec la déclaration, 14 semaines sur papier et 8 semaines s'il est produit seul.
- 01Formulaire
- Formulaire 8379, Injured Spouse Allocation
- 02Dettes visées
- Impôt fédéral, impôt sur le revenu d'un État, assurance-chômage d'un État, pension alimentaire pour enfants, dette fédérale non fiscale
- 03Traitement, transmis électroniquement avec la déclaration
- Environ 11 semaines
- 04Traitement, sur papier avec la déclaration
- Environ 14 semaines
- 05Traitement, produit séparément plus tard
- Environ 8 semaines
- 06Date limite
- 3 ans après la date d'échéance de la déclaration, ou 2 ans après le paiement de l'impôt, selon la plus tardive
À quoi sert le formulaire 8379 pour conjoint lésé
Le formulaire 8379 pour conjoint lésé est le formulaire de l'IRS que produit une personne mariée lorsqu'un remboursement conjoint sert à payer une dette qui appartient uniquement à l'autre conjoint. L'IRS considère que le remboursement vous appartient à tous les deux; une compensation peut donc le prendre en entier. La répartition pour conjoint lésé (injured spouse allocation) divise de nouveau le remboursement en deux parts et vous rend celle qui est liée à vos propres revenus, à votre retenue d'impôt et à vos crédits.
Le formulaire n'annule pas la dette et ne réduit pas ce que doit votre conjoint. Il protège seulement votre part du paiement en trop. La part de votre conjoint va quand même au créancier.
Une demande de conjoint lésé n'est pas traitée par l'organisme qui a reçu l'argent. C'est l'IRS qui examine le formulaire, calcule la part de chacun et paie le conjoint lésé. C'est pourquoi cette démarche est différente de la contestation d'une compensation, expliquée dans notre guide sur la compensation du remboursement d'impôt.
Qui est admissible à titre de conjoint lésé?
La partie I du formulaire vous guide pour vérifier votre admissibilité. En pratique, vous devez remplir les trois conditions suivantes.
- Vous avez produit, ou produirez, une déclaration conjointe avec le conjoint qui a la dette.
- Tout ou partie de votre part du paiement en trop a été, ou devrait être, appliqué à une dette en souffrance juridiquement exécutoire de votre conjoint : impôt fédéral, impôt sur le revenu d'un État, dette d'assurance-chômage d'un État, pension alimentaire pour enfants ou dette fédérale non fiscale, comme un prêt étudiant.
- Vous n'êtes pas vous-même légalement tenu de payer cette dette, ce que le formulaire vous demande directement dans la partie I.
C'est à la troisième condition que la plupart des demandes échouent. Si vous avez cosigné le prêt, si vous devez l'impôt de l'État conjointement ou si la dette est un solde d'impôt fédéral conjoint d'une année où vous avez produit ensemble, vous êtes responsable et vous n'êtes pas admissible. Il vous faut aussi une part du remboursement, c'est-à-dire que vous avez eu de l'impôt sur le revenu retenu, fait des acomptes provisionnels ou reçu une part d'un crédit remboursable. Les instructions préviennent que produire le formulaire 8379 alors qu'il n'existe aucune dette en souffrance ne fera que retarder votre remboursement.
Les États à régime de communauté de biens
Si vous habitiez en Arizona, en Californie, en Idaho, en Louisiane, au Nevada, au Nouveau-Mexique, au Texas, dans l'État de Washington ou au Wisconsin, l'IRS applique les règles de communauté de biens de cet État au lieu de regarder seulement qui a gagné quoi. Selon ces règles, 50 % d'un paiement en trop conjoint, à l'exception du crédit d'impôt sur le revenu gagné (EITC), sont généralement appliqués aux dettes non fiscales fédérales d'un conjoint, comme une pension alimentaire pour enfants, des prêts étudiants ou de l'impôt d'un État. Le crédit d'impôt sur le revenu gagné est réparti selon le revenu gagné de chaque conjoint. Les décisions de l'IRS (revenue rulings) 2004-71 à 2004-74 précisent les détails par État, et la Publication 555 explique qui est soumis au régime de communauté de biens.
Lire la transcription de la vidéo
Formulaire 8379 (injured spouse) : récupérer votre part d'un remboursement conjoint
Le formulaire 8379 pour conjoint lésé permet à un conjoint inscrit sur une déclaration conjointe de récupérer sa part d'un remboursement qui a été, ou sera, retenu pour payer une dette en souffrance de l'autre conjoint.
Formulaire : formulaire 8379, Injured Spouse Allocation.
Dettes visées : impôt fédéral, impôt sur le revenu d'un État, assurance-chômage d'un État, pension alimentaire pour enfants, dette fédérale non fiscale.
Traitement, transmis électroniquement avec la déclaration : environ 11 semaines.
La partie I du formulaire vous guide pour vérifier votre admissibilité. En pratique, vous devez remplir les trois conditions suivantes.
Vous avez trois façons de le produire. La meilleure dépend de ce que vous savez déjà ou non de l'existence de la dette.
La partie III du formulaire vous demande de répartir chaque élément de la déclaration conjointe entre vous deux, comme si vous aviez produit des déclarations distinctes.
Produire la demande de conjoint lésé avec la déclaration ou plus tard
Vous avez trois façons de le produire. La meilleure dépend de ce que vous savez déjà ou non de l'existence de la dette.
| Quand le produire | Comment | Idéal si |
|---|---|---|
| Avec la déclaration conjointe initiale | Joint à la déclaration; transmission électronique ou papier | Vous savez que votre conjoint a une dette en souffrance |
| Après la retenue du remboursement | Envoyer le formulaire 8379 seul par la poste | L'avis de compensation a été une surprise |
| Avec une déclaration modifiée | Joint au formulaire 1040-X | Vous modifiez déjà cette année-là |
Le produire avec la déclaration permet à l'IRS de partager le remboursement avant toute compensation. Si vous le joignez à une déclaration conjointe papier, écrivez Injured Spouse dans le coin supérieur gauche de la page 1. Si vous envoyez le formulaire seul après une déclaration papier, envoyez-le au même centre de services de l'IRS qui a reçu la déclaration. Après une déclaration transmise électroniquement, ou avec un formulaire 1040-X, envoyez-le au centre de services de la région où vous habitez maintenant. Les Taxpayer Assistance Centers (centres d'aide aux contribuables) ne l'acceptent pas.
Date limite de la demande de conjoint lésé
Produisez-la dans les 3 ans suivant la date d'échéance de la déclaration initiale, prolongations comprises, ou dans les 2 ans suivant la date de paiement de l'impôt qui a ensuite été compensé, selon la plus tardive de ces dates. Pour une déclaration de l'année d'imposition 2026 dont l'échéance est le 15 avril 2027, la limite de 3 ans tombe le 15 avril 2030.
Comment fonctionne la répartition pour conjoint lésé
La partie III du formulaire vous demande de répartir chaque élément de la déclaration conjointe entre vous deux, comme si vous aviez produit des déclarations distinctes. L'IRS calcule ensuite, à partir de ces inscriptions, le remboursement dû au conjoint lésé.
- Salaires : chaque conjoint déclare les siens, d'après son formulaire W-2.
- Éléments qui n'appartiennent clairement à aucun des conjoints, comme une pénalité pour retrait anticipé sur un compte d'épargne conjoint : à partager également.
- Impôt fédéral sur le revenu retenu : à attribuer au conjoint dont le formulaire W-2, W-2G ou 1099 l'indique.
- Acomptes provisionnels conjoints : à partager de la façon dont vous convenez tous les deux. Si vous n'arrivez pas à vous entendre, l'IRS les répartit en proportion de l'impôt distinct de chaque conjoint.
- Crédit d'impôt pour enfants (CTC), crédit pour autres personnes à charge et crédits pour études liés à une personne à charge : à attribuer au conjoint qui aurait demandé la personne à charge dans une déclaration distincte. Laissez de côté le crédit d'impôt sur le revenu gagné; l'IRS le répartit selon le revenu gagné.
Certains éléments, comme la déduction des intérêts sur un prêt étudiant ou le crédit pour frais de garde d'enfants et de personnes à charge, ne sont pas permis dans une déclaration distincte. Pour ceux-là, utilisez le montant de la déclaration conjointe et partagez-le entre vous.
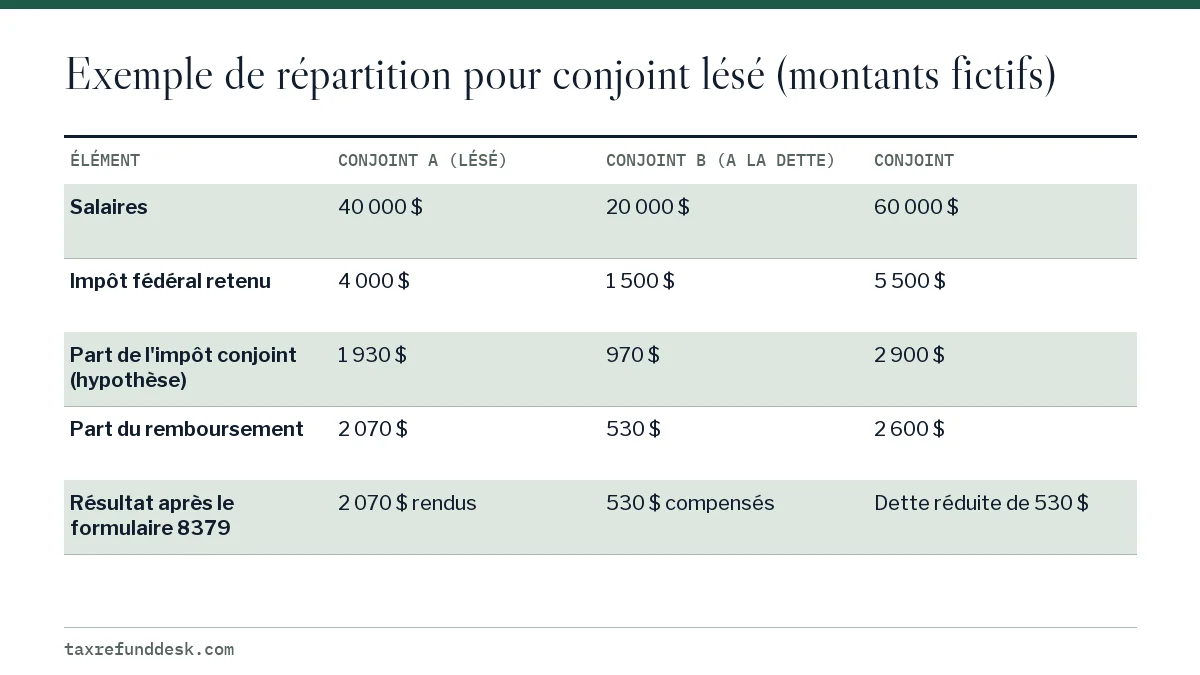
L'exemple est simplifié. C'est l'IRS, et non vous, qui calcule la part de l'impôt conjoint de chaque conjoint, et des crédits comme l'EITC peuvent modifier le résultat. L'essentiel est que la part du conjoint lésé se calcule à partir de ses propres paiements et des éléments qui lui sont attribués, et non à partir de la moitié du remboursement.
Les délais de traitement du formulaire 8379
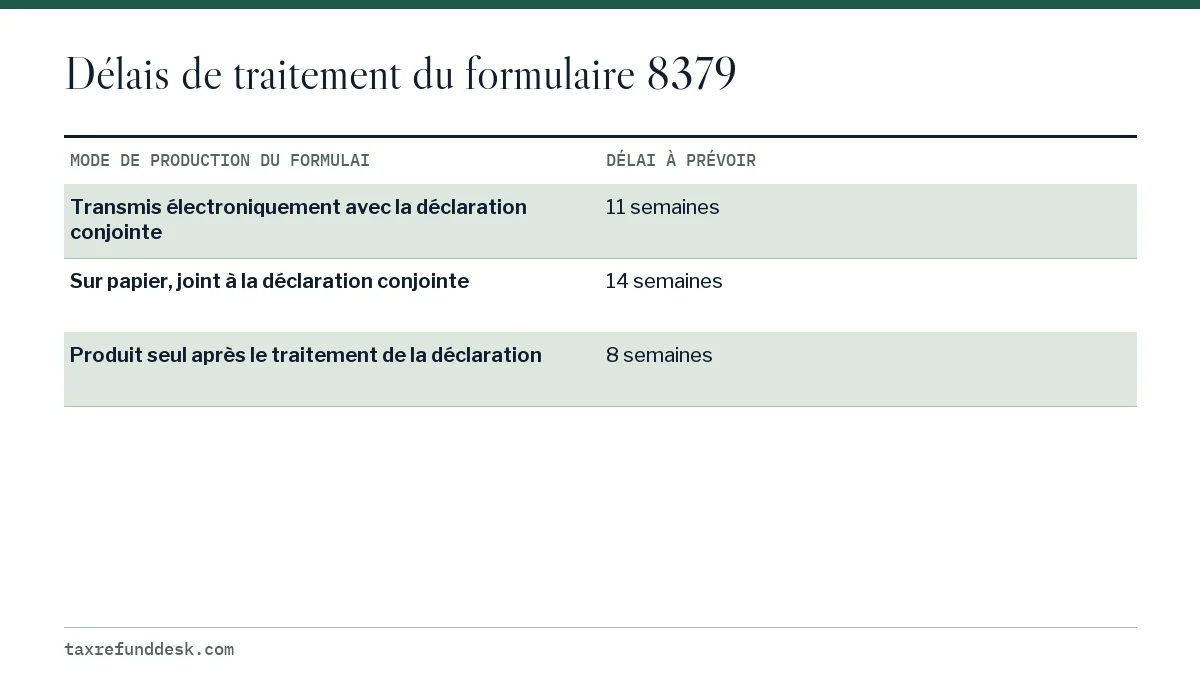
L'IRS publie trois délais. Les demandes de conjoint lésé figurent aussi sur la liste de l'IRS des déclarations qui exigent un traitement manuel; elles ne peuvent donc pas être accélérées.
Vous ne pouvez pas suivre une demande de conjoint lésé dans l'outil Where's My Amended Return, même si vous l'avez jointe à un formulaire 1040-X; l'IRS exclut ces demandes de cet outil. L'outil Where's My Refund de l'IRS peut afficher la déclaration conjointe, mais le remboursement du conjoint lésé arrive sous forme de paiement distinct. Si le délai est dépassé, vérifiez votre relevé de compte de l'IRS pour voir s'il y a du mouvement.
Si l'IRS approuve la demande après que l'argent a déjà été versé à un créancier, la part rendue peut apparaître comme une annulation dans votre relevé. Notre page sur les annulations de compensation explique ces inscriptions.
Conjoint lésé ou conjoint innocent
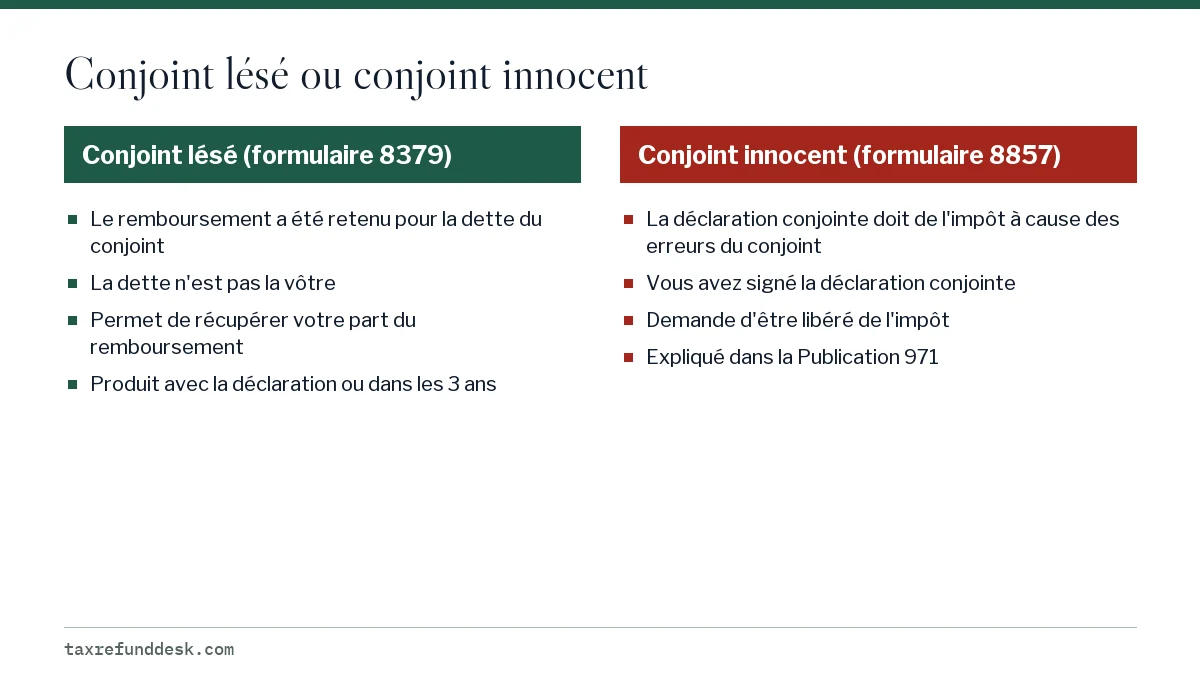
Les noms se ressemblent, mais l'allègement est différent. L'allègement pour conjoint lésé (injured spouse) concerne un remboursement retenu pour une dette qui n'a jamais été la vôtre. L'allègement pour conjoint innocent (innocent spouse), demandé au moyen du formulaire 8857 et expliqué dans la Publication 971, concerne l'impôt dû sur une déclaration conjointe en raison des erreurs ou des omissions de votre conjoint.
Le formulaire 8379 sert souvent pour une pension alimentaire pour enfants impayée du conjoint, que nous traitons dans la page sur les compensations pour pension alimentaire, et pour un prêt étudiant fédéral en défaut du conjoint, traité dans la page sur les compensations pour prêts étudiants.
Étape par étape
Confirmer votre admissibilité
Vérifiez que vous avez produit une déclaration conjointe, que votre part du remboursement a été ou sera compensée et que vous n'êtes pas responsable de la dette.
Rassembler les documents
Réunissez la déclaration conjointe, l'avis de compensation si vous l'avez, et tous les formulaires W-2, W-2G et 1099 indiquant une retenue, pour les deux conjoints.
Remplir les parties I et II
Répondez aux questions d'admissibilité, y compris sur la résidence dans un État à communauté de biens, et inscrivez le nom et le numéro d'identification des deux conjoints dans l'ordre de la déclaration conjointe.
Répartir les éléments dans la partie III
Partagez les revenus, les rajustements, les déductions, les crédits, la retenue d'impôt et les acomptes provisionnels entre vous deux, comme si vous aviez produit des déclarations distinctes.
Signer et produire
Joignez le formulaire à la déclaration conjointe ou à un formulaire 1040-X, ou envoyez-le seul au bon centre de services de l'IRS avec les relevés de salaire.
Attendre et suivre
Prévoyez de 8 à 14 semaines selon le mode de production, puis consultez votre relevé de compte de l'IRS si rien n'arrive.
Questions fréquentes
Qui est admissible à titre de conjoint lésé?
Le conjoint qui a produit une déclaration conjointe, dont la part du remboursement a été appliquée à la dette en souffrance de l'autre conjoint et qui n'est pas légalement responsable de cette dette. La dette peut être de l'impôt fédéral, de l'impôt sur le revenu d'un État, une dette d'assurance-chômage d'un État, une pension alimentaire pour enfants ou une dette fédérale non fiscale.
Combien de temps prend le traitement du formulaire 8379?
Environ 11 semaines s'il est transmis électroniquement avec la déclaration conjointe, environ 14 semaines s'il est envoyé avec une déclaration papier, et environ 8 semaines s'il est produit séparément après le traitement de la déclaration conjointe.
Faut-il produire le formulaire 8379 avec la déclaration ou plus tard?
Avec la déclaration si vous savez déjà que votre conjoint a une dette qui peut être compensée. L'IRS peut ainsi partager le remboursement avant qu'il soit retenu. Ne le produisez plus tard que si la compensation a été une surprise.
Peut-on faire une demande de conjoint lésé chaque année?
Oui. La demande vise une seule année d'imposition; vous produisez donc un nouveau formulaire 8379 pour chaque année où le remboursement conjoint risque d'être compensé pour la dette de votre conjoint.
Où envoyer le formulaire 8379 si je le produis seul?
Au centre de services de l'IRS qui a traité votre déclaration conjointe papier ou, si vous l'avez transmise électroniquement, au centre de services de la région où vous habitez maintenant. Joignez les formulaires W-2 des deux conjoints et tout formulaire 1099 indiquant une retenue, mais pas de copie de la déclaration conjointe.
Produire le formulaire 8379 nuit-il à mon conjoint?
Non. Il n'augmente pas la dette de votre conjoint et ne modifie pas son impôt. Il empêche seulement votre part du remboursement de payer une dette qui n'est pas la vôtre.
Sources
- About Form 8379, Injured Spouse Allocation irs.gov
- Instructions for Form 8379 irs.gov
- Tax Topic 203, Reduced refund irs.gov
- Where's My Amended Return irs.gov
- Tax Topic 152, Refund information irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.