
Declaración de impuestos rechazada porque el dependiente ya fue reclamado
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Cuando una declaración de impuestos es rechazada porque el dependiente ya fue reclamado, otra declaración con el número de Seguro Social de ese niño llegó primero al IRS. Primero revise que el SSN no tenga errores de escritura. Si es correcto y usted tiene derecho a reclamar al dependiente, presente la declaración electrónicamente con el IP PIN vigente del contribuyente principal o envíe una declaración en papel por correo; después, el IRS resuelve la reclamación duplicada por carta.
- 01Códigos de rechazo
- IND-507-01 (reclamado como dependiente) e IND-517-02 (presentó como contribuyente)
- 02Opción de presentación electrónica
- Permitida para el año en curso si el contribuyente principal tiene un IP PIN vigente
- 03Procesamiento de la declaración en papel
- Hasta 6 a 8 semanas, según el IRS
- 04Carta por reclamación duplicada
- CP87A, unos dos meses después de la presentación
- 05Solicitud de documentos
- CP75A, con el Formulario 886-H-DEP que enumera las pruebas aceptables
Por qué rechazan una declaración cuando el dependiente ya fue reclamado
El sistema de presentación electrónica del IRS (Servicio de Impuestos Internos) permite que cada número de Seguro Social se use como dependiente en una sola declaración aceptada por año tributario. La primera declaración que llega se acepta y todas las posteriores que incluyen el mismo número se rechazan, tuviera o no el primer declarante derecho a reclamar al niño. Llegar en segundo lugar no significa que usted pierda al dependiente; solo significa que no puede presentar la declaración electrónicamente de la forma habitual.
Hay dos códigos para esta situación, y apuntan a causas distintas.
| Código | Qué encontró el IRS | Causa más probable |
|---|---|---|
| IND-507-01 | El SSN del dependiente ya figura como dependiente en otra declaración aceptada | Otro padre, un familiar o una expareja reclamó al niño, o hay un error de escritura en la declaración de otra persona |
| IND-517-02 | El SSN del dependiente es el SSN principal o del cónyuge en otra declaración | Su dependiente presentó su propia declaración, a menudo por un primer empleo, sin indicar que otra persona puede reclamarlo |
Las soluciones detalladas de cada uno están en nuestras páginas sobre IND-507-01 e IND-517-02. La lista completa de códigos de rechazo del IRS cubre los demás códigos.
Revise primero sus propios datos
El IRS señala que un duplicado puede deberse a un error de escritura en otra declaración, no solo a una reclamación en competencia. Un error suyo puede causar lo mismo si coincide con el número de un desconocido. Antes de suponer que alguien reclamó a su dependiente, haga estas comprobaciones:
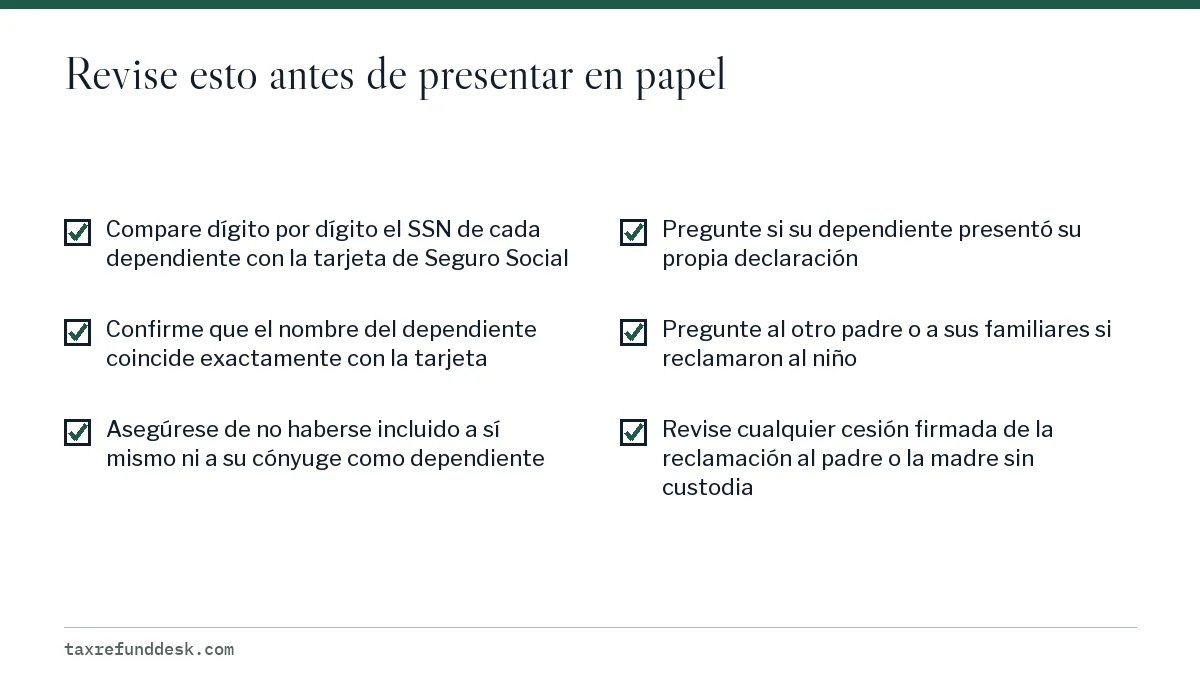
Si su hijo adolescente presentó su propia declaración y olvidó marcar que puede ser reclamado como dependiente, la orientación del IRS para IND-517-02 ofrece tres caminos: quitar al dependiente de su declaración, esperar a que él presente una declaración enmendada que sea aceptada y luego presentar la suya electrónicamente, o imprimir y enviar su declaración por correo. Su declaración enmendada es un Formulario 1040-X, que se explica en nuestra guía del Formulario 1040-X.
¿Puedo presentar electrónicamente si otra persona reclamó a mi dependiente?
Sí, para el año tributario en curso, si el contribuyente principal de su declaración tiene un PIN de Protección de Identidad (IP PIN) del año en curso. Las preguntas frecuentes del IRS sobre SSN de dependientes duplicados indican que una declaración con un SSN de dependiente verificado se puede presentar electrónicamente cuando el contribuyente principal incluye ese IP PIN. Las declaraciones de años anteriores con el mismo problema deben presentarse en papel.
Cualquier persona que pueda verificar su identidad puede obtener un IP PIN en su cuenta en línea del IRS. Nuestra guía sobre rechazos por el IP PIN explica cómo hacerlo, incluidas las opciones por correo si no puede hacerlo en línea. La vía del IP PIN lo mantiene en el camino más rápido de los reembolsos por presentación electrónica, en el que la mayoría de los reembolsos se emiten en 21 días.
¿Puedo presentar la declaración en papel para reclamar a mi dependiente?
Sí. Puede enviar su declaración por correo con el dependiente incluido, y el IRS la procesará. La página del IRS sobre robo de identidad de dependientes indica que las declaraciones en papel pueden tardar hasta 6 a 8 semanas en procesarse.
- Imprima la declaración completa con el dependiente incluido, exactamente como la habría presentado electrónicamente.
- Fírmela y féchela a mano; en una declaración conjunta firman ambos cónyuges.
- No adjunte actas de nacimiento, registros escolares ni cartas que prueben que el niño es suyo. El IRS dice que no lo haga y que se los pedirá más adelante si los necesita.
- Envíela a la dirección que corresponde a su estado según las instrucciones del Formulario 1040, con un método de envío que se pueda rastrear.
- Guarde una copia completa y el comprobante de envío.
Si la rechazaron cerca de la fecha límite, una declaración en papel se considera presentada a tiempo si se envía a más tardar en la fecha de vencimiento o 10 días calendario después del aviso de rechazo, lo que ocurra después. Nuestra página sobre el período de gracia explica cómo indicar en la declaración que se presenta tarde por ese motivo.
¿Qué pasa cuando dos personas reclaman al mismo niño?
Una vez que ambas declaraciones están presentadas, el IRS determina quién tiene derecho a reclamar al dependiente. Según el IRS, el proceso suele ser así:
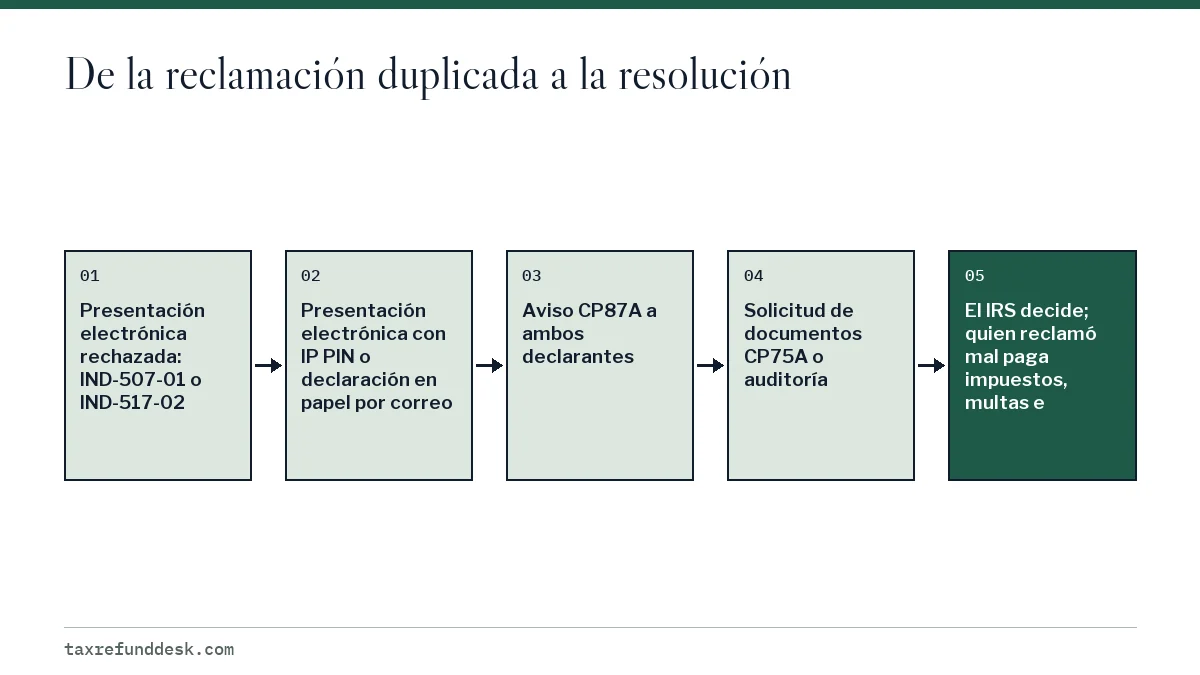
- CP87A: unos dos meses después de la presentación, ambos declarantes pueden recibir un aviso de que el niño fue reclamado en otra declaración. En él se pide a cada uno que revise si cumple los requisitos y que presente una declaración enmendada o que no haga nada si está seguro de que califica.
- CP75A: si el IRS necesita pruebas, pide documentos. El Formulario 886-H-DEP enumera lo que se acepta, como actas de nacimiento y registros que muestren que el niño vivió con usted más de la mitad del año.
- Auditoría: si ninguna de las dos personas enmienda su declaración, el IRS puede hacer una auditoría para decidir quién puede reclamar al dependiente.
- Resultado: el IRS cobra impuestos adicionales, multas e intereses a la persona que reclamó al dependiente de forma incorrecta.
Si su declaración es la seleccionada para revisión, su reembolso puede quedar retenido mientras la revisión siga abierta; el Servicio del Defensor del Contribuyente (Taxpayer Advocate Service) incluye las revisiones de créditos entre los motivos comunes por los que se retienen reembolsos. Esa revisión es una etapa distinta del rechazo, y nuestra página sobre declaraciones en revisión explica lo que muestran las herramientas de estado durante ella.
¿Quién tiene derecho a reclamar al niño?
Cuando un niño podría ser hijo calificado de más de una persona, la Publicación 501 establece reglas de desempate. Dentro de esas reglas, las personas involucradas pueden decidir quién reclama al niño, pero cuando más de una lo reclama de hecho, el IRS aplica las reglas para decidir.
| Situación | Quién puede reclamar al niño |
|---|---|
| Solo uno de los que reclaman es padre o madre | El padre o la madre |
| Ambos padres lo reclaman y no presentan una declaración conjunta | El padre o la madre con quien el niño vivió más tiempo durante el año |
| El niño vivió el mismo tiempo con cada uno de sus padres | El padre o la madre con el AGI más alto |
| Ninguno de los padres puede reclamar al niño | La persona con el AGI más alto |
| Uno de los padres podría reclamarlo pero no lo hace | Otra persona que no es padre ni madre, solo si su AGI es mayor que el de cualquiera de los padres con derecho |
Otras reglas permiten que el padre o la madre con la custodia ceda por escrito la reclamación al padre o la madre sin custodia. Si ese es su caso, la cesión firmada decide quién reclama al niño, no el orden en que llegaron las declaraciones.
Preguntas frecuentes
¿Qué hago si otra persona reclamó a mi dependiente?
Primero revise el SSN y si usted cumple los requisitos. Si ambas cosas están bien, presente la declaración electrónicamente con el IP PIN vigente del contribuyente principal o envíe una declaración en papel con el dependiente incluido. Después, el IRS se comunicará con ambos declarantes para resolverlo.
¿Tendré problemas si mi expareja también reclamó a nuestro hijo?
No por presentar una reclamación correcta. El IRS decide según las reglas de desempate y cualquier cesión firmada, y solo cobra impuestos, multas e intereses a la persona que reclamó al niño de forma incorrecta.
Mi hijo presentó su propia declaración. ¿Todavía puedo reclamarlo?
Es posible. Si cumple los requisitos de dependiente, puede presentar un Formulario 1040-X indicando que otra persona puede reclamarlo. Una vez aceptada esa declaración enmendada, presente la suya electrónicamente, o envíe ahora su declaración por correo.
¿Debo enviar pruebas junto con mi declaración en papel?
No. El IRS dice que no adjunte documentos adicionales para probar que puede reclamar a un dependiente. Si los necesita, se los pedirá por carta, normalmente con un CP75A.
¿IND-507-01 significa que robaron la identidad de mi hijo?
No necesariamente. Puede tratarse de la reclamación de un familiar o de un error de escritura en otra declaración. Si nadie debería estar reclamando al niño, revise la orientación del IRS sobre robo de identidad de dependientes y considere obtener un IP PIN para el niño.
¿Cuánto tarda el IRS en resolver un dependiente reclamado dos veces?
El IRS no publica un plazo fijo. El primer aviso, el CP87A, suele llegar unos dos meses después de la presentación, y una auditoría puede tardar más.
Fuentes
- IRS e-file FAQ: dependent SSN used on another return irs.gov
- Identity theft: dependents irs.gov
- Business rule IND-507-01 irs.gov
- Business rule IND-517-02 irs.gov
- Publication 501, Dependents, Standard Deduction, and Filing Information irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.