
Código de rechazo IND-507-01: su dependiente ya está en otra declaración aceptada
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El código de rechazo IND-507-01 significa que el número de Seguro Social de un dependiente de su declaración ya se usó en otra declaración que el IRS aceptó para el mismo año tributario. Primero confirme que el SSN esté bien escrito. Si lo está, solo puede volver a presentarla electrónicamente si el contribuyente principal tiene un IP PIN vigente; de lo contrario, envíe una declaración en papel por correo y el IRS decidirá quién puede reclamar al dependiente.
- 01Qué verifica IND-507-01
- El SSN de cada dependiente solo puede aparecer en una declaración aceptada por año
- 02Solución electrónica si el SSN es correcto
- El contribuyente principal agrega un IP PIN del año en curso (año tributario 2024 y posteriores)
- 03Procesamiento de la declaración en papel
- De 6 a 8 semanas, según la página del IRS sobre robo de identidad de dependientes
- 04Cuándo empieza el IRS a resolverlo
- Unos 2 meses después de presentar la declaración en papel
- 05Aviso que podría recibir
- CP87A
¿Qué significa el código de rechazo IND-507-01?
IND-507-01 es la regla de presentación electrónica del IRS (Servicio de Impuestos Internos) que permite el número de Seguro Social (SSN) de cada dependiente en una sola declaración aceptada por año tributario. Cuando su declaración incluye a un dependiente cuyo SSN ya está en una declaración que el IRS aceptó, la suya se rechaza. La página del IRS sobre la regla comercial IND-507-01 indica la solución: revise el número y, si es correcto, presente la declaración electrónicamente con un PIN de Protección de Identidad (IP PIN).
El código no dice que la otra persona tuviera derecho a reclamar al dependiente. Solo dice que presentó primero. Quién tiene realmente derecho a reclamar al niño o al familiar se decide después, y solo si ambas declaraciones permanecen en el sistema.
Este código es uno de los dos rechazos por dependiente duplicado. El otro, IND-517-02, aparece cuando el SSN del dependiente se usó como declarante en la declaración de alguien, y no como dependiente. La lista completa está en nuestra guía de códigos de rechazo del IRS.
¿Quién reclamó a mi dependiente?
El IRS no le dirá quién presentó la otra declaración, ni en el rechazo ni por teléfono. Tiene que averiguarlo entre las personas que razonablemente podrían haber incluido a la misma persona.
- El otro padre o madre. Que padres separados, divorciados o que nunca se casaron reclamen al mismo hijo es una situación común detrás de este código.
- Un abuelo o un familiar del hogar. Alguien que también vivió con el niño y lo mantuvo pudo haberlo reclamado sin preguntar.
- Un error del preparador pagado. Un preparador que presenta declaraciones de varios familiares pudo haber reutilizado a un dependiente del expediente de otro miembro de la familia.
- Un desconocido. Si nadie que usted conozca pudo haber reclamado al dependiente, es posible que el SSN se haya usado de forma fraudulenta, lo que el IRS trata como robo de identidad de un dependiente.
Una conversación breve muchas veces lo resuelve antes de cualquier trámite. Si la otra persona reconoce que reclamó al dependiente por error, puede presentar el Formulario 1040-X para quitarlo; una vez procesada esa declaración enmendada, su presentación electrónica puede pasar. Esperar una declaración enmendada puede tardar meses, así que la mayoría de quienes tienen prisa usan una de las vías que se describen más abajo.
Revise el SSN del dependiente antes que nada
Un SSN mal escrito puede coincidir con el número de una persona real que ya fue reclamada en otra declaración. Antes de suponer que alguien hizo algo mal, compare dígito por dígito el SSN del dependiente en la declaración con la tarjeta de Seguro Social.
- Saque la tarjeta de Seguro Social del dependiente, no una declaración antigua ni un formulario de la escuela.
- Compare los nueve dígitos y la ortografía del nombre en la declaración.
- Verifique que no haya escrito dos veces el SSN de un mismo hijo ni intercambiado los SSN de dos hijos.
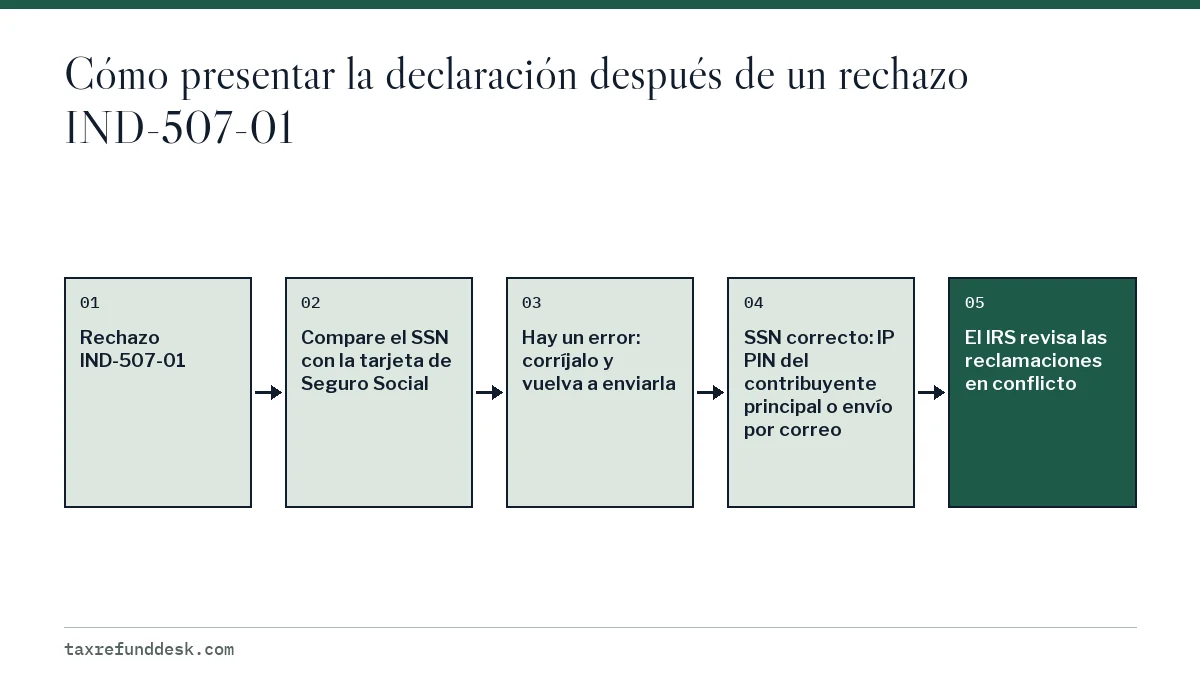
- Si encuentra un error, corríjalo y vuelva a enviar la declaración electrónicamente. En ese caso no necesita un IP PIN.
¿Cómo presento la declaración después de IND-507-01 si el SSN es correcto?
Una vez que confirma el SSN, tiene dos opciones. La página del IRS sobre robo de identidad de dependientes indica que las declaraciones del año tributario 2024 y posteriores se pueden presentar electrónicamente cuando el contribuyente principal tiene un IP PIN vigente del año calendario; si no, puede enviar una declaración en papel por correo.
| Vía | Qué hace usted | Ventajas y desventajas |
|---|---|---|
| Presentación electrónica con IP PIN | El contribuyente principal obtiene un IP PIN en irs.gov/getanippin, lo ingresa y vuelve a enviar la declaración | Procesamiento más rápido; debe pasar la verificación de identidad del IRS |
| Declaración en papel | Imprima, firme y envíe por correo el Formulario 1040 completo con el dependiente incluido | No necesita IP PIN; el IRS indica que se esperen de 6 a 8 semanas |
Tenga en cuenta que el IP PIN le pertenece a usted, el declarante, no al dependiente. Nuestra página sobre IND-181-01 explica qué pasa si después ese nuevo PIN se ingresa mal. Si envía la declaración por correo, no adjunte al principio actas de nacimiento ni registros escolares; el IRS dice que pedirá documentos de respaldo si los necesita.
¿Qué pasa después cuando dos declaraciones reclaman al mismo dependiente?
Una vez que ambas declaraciones están presentadas, el IRS empieza a determinar quién puede reclamar al dependiente unos dos meses después de la presentación, según su página sobre robo de identidad de dependientes. Si la revisión concluye que el dependiente no se admite en su declaración, el IRS ajusta los créditos vinculados a esa persona.
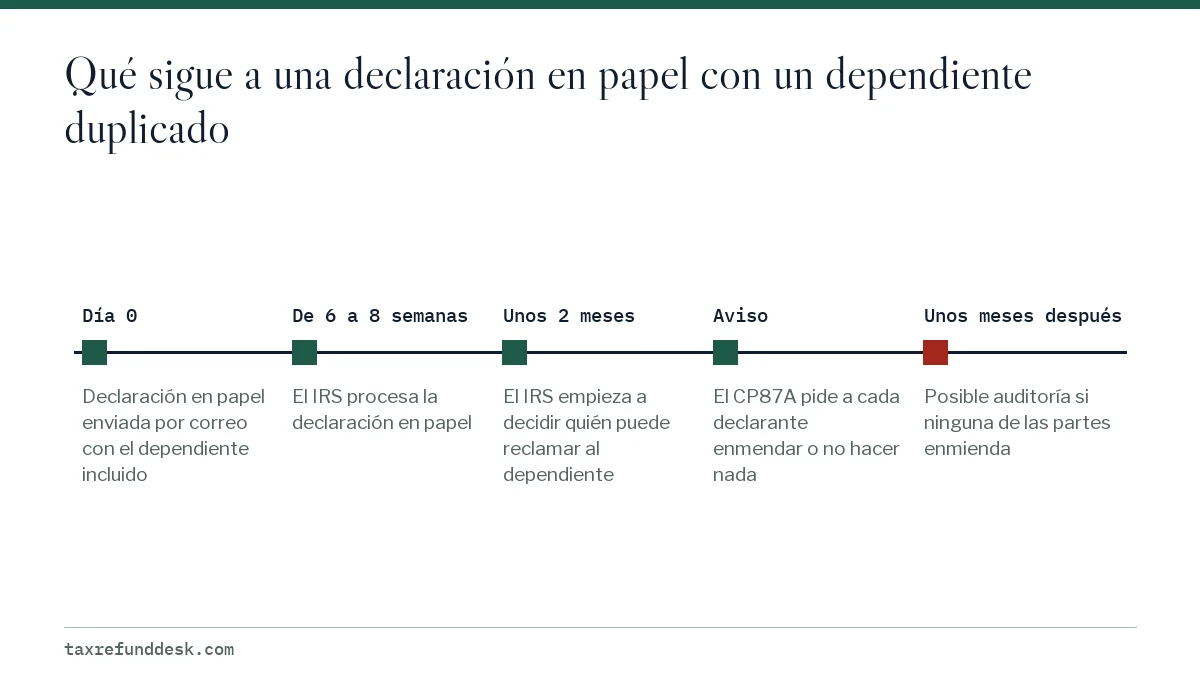
El IRS envía un aviso CP87A que dice que el dependiente fue reclamado en otra declaración. En él pide a cada declarante que revise su reclamación y que presente una declaración enmendada o que no haga nada si está seguro de tener derecho. Si ninguna de las partes quita al dependiente, el IRS puede abrir una auditoría, con cartas que llegan unos meses después.
En una auditoría, el IRS usa el Formulario 886-H-DEP para enumerar las pruebas que acepta: actas de nacimiento, pruebas de que el niño vive con usted y registros con membrete de una escuela, un proveedor médico, una guardería o una agencia de servicios sociales. Reúnalos en cuanto envíe la declaración por correo. La explicación más detallada de la etapa del CP87A está en nuestra página sobre dependiente ya reclamado.
Un ejemplo con dos padres
Supongamos que dos padres que viven separados esperan reclamar a su hijo de 9 años. Uno presenta la declaración electrónicamente el 3 de febrero y se la aceptan. El otro la presenta el 20 de febrero y recibe el rechazo IND-507-01 en menos de un día. La primera declaración sigue aceptada porque llegó primero, no porque ese padre tenga la razón.
El segundo padre confirma el SSN, obtiene un IP PIN mediante una cuenta en línea y vuelve a presentar la declaración electrónicamente el 22 de febrero. Ahora ambas declaraciones están en el sistema del IRS. Aproximadamente dos meses después, cada padre puede esperar un CP87A, y quien no tenga derecho a la reclamación debe presentar una declaración enmendada. Los padres que no se pongan de acuerdo deben guardar registros que muestren dónde vivió el niño durante el año.
Paso a paso
Verifique el SSN
Compare el SSN del dependiente en la declaración con la tarjeta de Seguro Social y corrija cualquier error de escritura.
Pregunte quién pudo reclamar al dependiente
Consulte con el otro padre o con los familiares que podrían haber incluido a la misma persona.
Elija cómo presentar la declaración
Obtenga un IP PIN para el contribuyente principal y vuelva a presentarla electrónicamente, o imprímala y envíela por correo.
Prepárese para el CP87A
Tenga listas las pruebas de parentesco y residencia para la revisión del IRS, que empieza unos dos meses después.
Preguntas frecuentes
¿Puede salir IND-507-01 si mi dependiente presentó su propia declaración?
En esa situación normalmente aparece IND-517-02, porque el SSN del dependiente figura como declarante y no como dependiente. IND-507-01 significa que otro declarante incluyó a la misma persona como su dependiente.
¿El IRS me dice quién reclamó a mi hijo?
No. Las normas de privacidad del contribuyente impiden que el IRS comparta información de la declaración de otra persona. Tendrá que preguntar a quienes podrían haber reclamado al niño.
¿Mi hijo necesita un IP PIN para resolver el código de rechazo IND-507-01?
No. La solución del IRS para IND-507-01 es un IP PIN para el contribuyente principal de su declaración. El IP PIN propio de un dependiente solo se necesita en su declaración si el dependiente tiene uno, y eso corresponde a otro rechazo, IND-996.
¿Enviar mi declaración por correo después de IND-507-01 retrasa mi reembolso?
Sí, en comparación con la presentación electrónica. El IRS indica que se esperen de 6 a 8 semanas para una declaración en papel en esta situación. La reclamación en conflicto se revisa en un paso aparte, que empieza unos dos meses después de la presentación.
¿Debo presentar el Formulario 14039 después de IND-507-01?
Solo si cree que alguien usó el SSN del dependiente de forma fraudulenta, es decir, si nadie que usted conozca pudo haberlo reclamado. Si fue el otro padre o un familiar, se trata de una disputa por la reclamación, no de robo de identidad.
Fuentes
- Business rule IND-507-01 irs.gov
- Identity theft: dependents irs.gov
- Get an Identity Protection PIN irs.gov
- Business rule IND-517-02 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.