
Código de rechazo IND-517-02: su dependiente presentó su propia declaración
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El código de rechazo IND-517-02 significa que un número de Seguro Social que usted incluyó como dependiente ya es el SSN principal o del cónyuge en otra declaración. Por lo general, el dependiente presentó su propia declaración sin indicar que otra persona puede reclamarlo. Las soluciones del IRS son presentar la declaración sin ese dependiente, esperar a que se acepte la declaración enmendada del dependiente o enviar su declaración en papel por correo.
- 01Qué verifica IND-517-02
- El SSN del dependiente aparece como declarante (principal o cónyuge) en otra declaración
- 02Causa más probable
- El dependiente presentó su propia declaración
- 03Soluciones del IRS
- Quitar al dependiente, esperar su declaración enmendada o enviar una declaración en papel por correo
- 04Código relacionado
- IND-507-01 (SSN ya reclamado como dependiente)
¿Qué significa el código de rechazo IND-517-02?
El código de rechazo IND-517-02 significa que un número de Seguro Social (SSN) de la lista de dependientes de su declaración ya es el SSN principal o el SSN del cónyuge en otra declaración de impuestos del mismo año. Dicho de forma sencilla, el IRS (Servicio de Impuestos Internos) ve a la persona que usted reclama como un declarante por derecho propio. La explicación del IRS sobre la regla comercial IND-517-02 lo trata como una posible reclamación duplicada.
Un dependiente sí puede presentar una declaración. Un adolescente con un trabajo de verano o un estudiante universitario con un formulario W-2 muchas veces la presenta para recuperar la retención de impuestos. El conflicto aparece cuando esa declaración se presenta como si nadie más pudiera reclamar al estudiante, porque el IRS queda con dos declaraciones que no coinciden sobre a quién corresponde esa persona.
Como todo rechazo, significa que su declaración no quedó presentada. Puede ver cómo encaja este código con los demás en nuestra lista de códigos de rechazo del IRS.
IND-517-02 frente a IND-507-01: ¿en qué se diferencian?
Ambos códigos impiden un segundo uso del mismo SSN, pero revisan lugares distintos de la otra declaración. IND-517-02 encuentra el número del dependiente en la posición del declarante o del cónyuge. IND-507-01 lo encuentra en la sección de dependientes de otra persona.
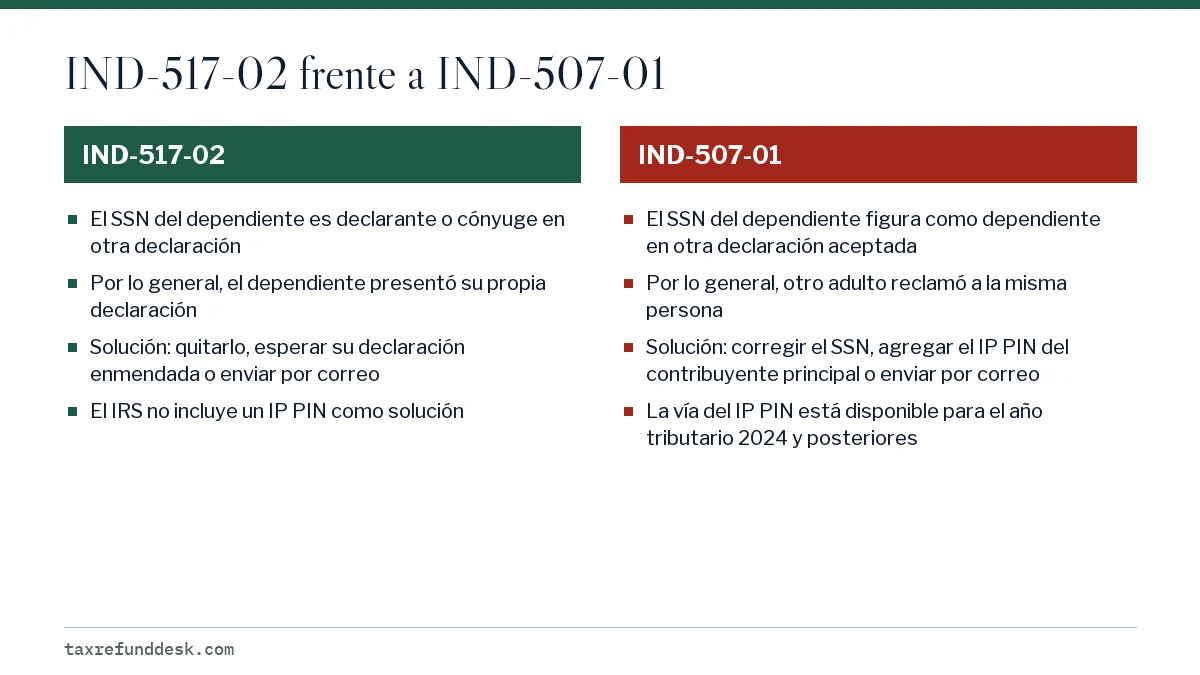
La diferencia cambia con quién debe hablar. Con IND-517-02, la otra declaración suele ser del dependiente o de su cónyuge, así que la solución muchas veces está dentro de la familia. Con IND-507-01 se trata de otro declarante que reclama al mismo dependiente, que puede ser una expareja, un familiar o un desconocido.
IND 517 02: ¿qué dependiente causó el rechazo?
Empiece por cualquier dependiente que haya tenido ingresos el año pasado, ya que son los que más probablemente presentaron una declaración. Luego revise el resto de la lista.
- Lea el mensaje de rechazo completo. La explicación o el detalle que lo acompaña puede incluir el SSN que falló; compárelo con su lista de dependientes.
- Anote a cada dependiente que tuvo un trabajo, propinas, una beca con partes tributables o ingresos de inversiones. Pregunte a cada uno si él, o el preparador de alguno de sus padres, presentó una declaración a su nombre.
- Pregunte a cualquier dependiente adulto, como un padre o una madre a quien usted mantiene, si presentó una declaración por su cuenta.
- Si presentan como casados en declaración conjunta, verifique si otra persona, como los padres de su cónyuge, pudo haber reclamado a su cónyuge. Esa es otra causa que el IRS menciona.
- Vuelva a comparar cada SSN de dependiente con las tarjetas de Seguro Social. Un dígito equivocado puede coincidir con un declarante real que no tiene nada que ver con usted.
¿Qué opciones tengo después del código de rechazo IND-517-02 del IRS?
El IRS enumera tres soluciones, y la adecuada depende de lo que averigüe con su familia.
| Lo que averiguó | Qué hacer | Espera habitual |
|---|---|---|
| El dependiente presentó su declaración y no debe ser su dependiente | Quítelo de su declaración y vuelva a presentarla electrónicamente | Ninguna |
| El dependiente presentó su declaración pero sí debe ser su dependiente | Pídale que enmiende su declaración y presente la suya electrónicamente después de que se acepte la enmendada | De semanas a meses; el IRS indica que se esperen de 8 a 12 semanas para un Formulario 1040-X |
| Otra persona reclamó a su cónyuge como dependiente | Confírmelo con esa persona; si no debió hacerlo, envíe su declaración por correo | Tiempo de procesamiento en papel |
| Todos los SSN son correctos y nadie debió presentar una declaración | Imprima y envíe su declaración por correo y revise la orientación del IRS sobre robo de identidad | Tiempo de procesamiento en papel |
Si el dependiente necesita enmendar su declaración
El dependiente presenta el Formulario 1040-X para corregir cómo presentó su declaración, en particular para indicar que otra persona puede reclamarlo. Nuestra guía para llenar el Formulario 1040-X explica el formulario paso a paso. Las declaraciones enmendadas se procesan en 8 a 12 semanas para la mayoría de los declarantes y en hasta 16 semanas para algunos, así que esperar para presentar electrónicamente solo es práctico al principio de la temporada.
Si prefiere enviar su declaración por correo
Enviarla por correo le permite presentar ahora y dejar que el IRS resuelva el conflicto después. Si la fecha límite está cerca, siga las reglas de plazos de nuestra guía sobre el período de gracia tras un rechazo electrónico para que la declaración en papel se siga considerando presentada a tiempo.
Un ejemplo práctico: la estudiante con un W-2
Una joven de 17 años gana un salario en un trabajo de verano, con impuesto federal sobre el ingreso retenido. En febrero presenta su propia declaración con un programa gratuito para recuperar la retención y no indica que sus padres pueden reclamarla. La declaración es aceptada.
En marzo, sus padres presentan electrónicamente una declaración conjunta en la que la incluyen como dependiente. Les llega el rechazo IND-517-02. Los padres tienen dos opciones realistas: que ella presente el Formulario 1040-X para corregir su declaración y esperar a que se acepte, o enviar ahora su declaración por correo con ella incluida. Quitarla solo tendría sentido si de verdad no califica como su dependiente.
Si en cambio ella hubiera aparecido como dependiente en la declaración de un abuelo, los padres habrían recibido IND-507-01, y se aplicarían otras soluciones.
Cuándo IND-517-02 apunta a un robo de identidad
Si todos los SSN son correctos, el dependiente dice que no presentó ninguna declaración y nadie reclamó a su cónyuge, es posible que alguien haya presentado una declaración con el número del dependiente. El IRS aconseja enviar su declaración por correo y revisar su información sobre robo de identidad.
El robo de identidad que involucra a un dependiente puede dar lugar a cartas del IRS que más adelante pidan pruebas. Las páginas del IRS sobre robo de identidad de dependientes explican qué registros acepta. Si después resulta que se necesita un IP PIN para el dependiente, vea el código de rechazo IND-996 para saber cómo se ingresa el IP PIN de un dependiente en su declaración.
Paso a paso
Encuentre al dependiente
Averigüe qué dependiente presentó su propia declaración, empezando por los que tuvieron ingresos.
Confirme los SSN
Compare el SSN de cada dependiente con la tarjeta de Seguro Social.
Elija la solución del IRS
Quite a un dependiente que no califica, espere la declaración enmendada del dependiente o envíe su declaración por correo.
Vigile la fecha límite
Aplique las reglas del período de gracia de la presentación electrónica si el rechazo ocurre cerca de la fecha de vencimiento.
Preguntas frecuentes
¿Puedo simplemente quitar al dependiente para que acepten mi declaración?
Solo si de verdad no califica como su dependiente. Quitar a un dependiente que califica puede significar renunciar a créditos vinculados a esa persona, y volver a incluirlo después implica enmendar la declaración y enfrentar el mismo conflicto.
Mi hijo presentó su propia declaración. ¿Tiene que enmendarla?
Si debe ser su dependiente y su declaración no lo reflejó, la solución del IRS para IND-517-02 es esperar a que se acepte la declaración enmendada del hijo antes de presentar la suya electrónicamente. La otra opción es enviar su propia declaración por correo.
¿El código IND-517-02 significa que alguien robó la identidad de mi hijo?
Normalmente no. La causa habitual es un dependiente que presentó su propia declaración. El robo de identidad solo es una posibilidad cuando todos los SSN son correctos y nadie de la familia presentó una declaración ni reclamó a esa persona.
¿Por qué mi declaración conjunta recibió IND-517-02 por mi cónyuge?
El IRS menciona esta causa: es posible que su cónyuge haya sido reclamado como dependiente en la declaración de otra persona. Consulte con quien pudo haber reclamado a su cónyuge; si no debió hacerlo, envíe su declaración por correo.
¿Un IP PIN resuelve el código de rechazo IND-517-02?
El IRS no incluye un IP PIN entre las soluciones para IND-517-02. Sus opciones son quitar al dependiente, esperar la declaración enmendada del dependiente o presentar en papel.
Fuentes
- Business rule IND-517-02 irs.gov
- Business rule IND-507-01 irs.gov
- Where's My Amended Return irs.gov
- Identity theft: dependents irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.