
El periodo de gracia por rechazo electrónico: 5 días naturales tras la fecha límite para reenviar o 10 días tras el rechazo para enviar en papel
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El periodo de gracia por rechazo electrónico le da hasta el quinto día natural después de la fecha de vencimiento para reenviar una declaración rechazada y que siga contando como presentada a tiempo, si la original se transmitió a más tardar en la fecha de vencimiento. Para las declaraciones de 2025 rechazadas en la fecha límite con prórroga del 15 de octubre de 2026, ese plazo electrónico se cerró el 20 de octubre de 2026. Una declaración en papel enviada por correo dentro de los 10 días naturales posteriores al rechazo, a más tardar el 25 de octubre de 2026 si el rechazo fue el 15 de octubre, todavía puede contar como presentada a tiempo (Publicación 1345 del IRS).
- 01Plazo para la declaración electrónica corregida
- A más tardar el 5.º día natural después de la fecha de vencimiento
- 02Plazo alternativo en papel
- La fecha de vencimiento o 10 días naturales después del aviso de rechazo, lo que ocurra más tarde
- 03Plazo para la declaración electrónica corregida, prórroga del 15 de octubre de 2026
- Se cerró el martes 20 de octubre de 2026 (nuestro cálculo)
- 04Plazo en papel, declaración rechazada el 15 de octubre de 2026
- Termina el domingo 25 de octubre de 2026; matasellos a más tardar el viernes 23 de octubre para mayor seguridad
- 05Fecha de vencimiento 2027 (año tributario 2026)
- Jueves, 15 de abril de 2027
- 06Último día para una declaración electrónica corregida en 2027
- Martes, 20 de abril de 2027 (nuestro cálculo)
- 07Fuente de la regla
- Publicación 1345 del IRS (Rev. 12-2025)
¿Qué es el periodo de gracia por rechazo electrónico?
El periodo de gracia por rechazo electrónico, que a menudo se llama periodo de corrección (perfection period), es una regla del IRS (Servicio de Impuestos Internos) que trata una declaración rechazada como presentada a tiempo si usted la corrige rápidamente. Solo se aplica cuando la declaración electrónica original se envió en la fecha de vencimiento o antes. La regla figura en la Publicación 1345, el manual para los proveedores autorizados de presentación electrónica, cuya revisión vigente es de diciembre de 2025.
Este periodo existe porque una declaración rechazada no es una declaración presentada. La Publicación 1345 dice que una declaración electrónica no se considera presentada hasta que el IRS confirma que la aceptó. Sin el periodo de gracia, cualquier persona rechazada la noche del 15 de abril quedaría fuera de plazo sin tener realmente la culpa.
El plazo es corto y se cuenta en días naturales, así que los fines de semana cuentan. Cubre cualquier código de rechazo, desde un AGI del año anterior que no coincide, como el IND-031-04, hasta un IP PIN que falta, como el IND-181-01.
¿Cuántos días tengo para reenviar una declaración rechazada?
Tiene hasta el quinto día natural después de la fecha de vencimiento para reenviar una declaración electrónica corregida, o bien hasta la fecha de vencimiento o el décimo día natural después del aviso de rechazo, lo que ocurra más tarde, para enviar en su lugar una declaración en papel por correo. Ambos plazos están en la sección de la Publicación 1345 sobre el reenvío de declaraciones rechazadas.
| Situación | Fecha de vencimiento | Declaración electrónica corregida a más tardar | Declaración en papel a más tardar |
|---|---|---|---|
| Declaración de 2025 con prórroga, rechazada el 15 de octubre de 2026 | Jue., 15 de octubre de 2026 | Mar., 20 de octubre de 2026 (cerrado) | Dom., 25 de octubre de 2026 (10 días después del aviso) |
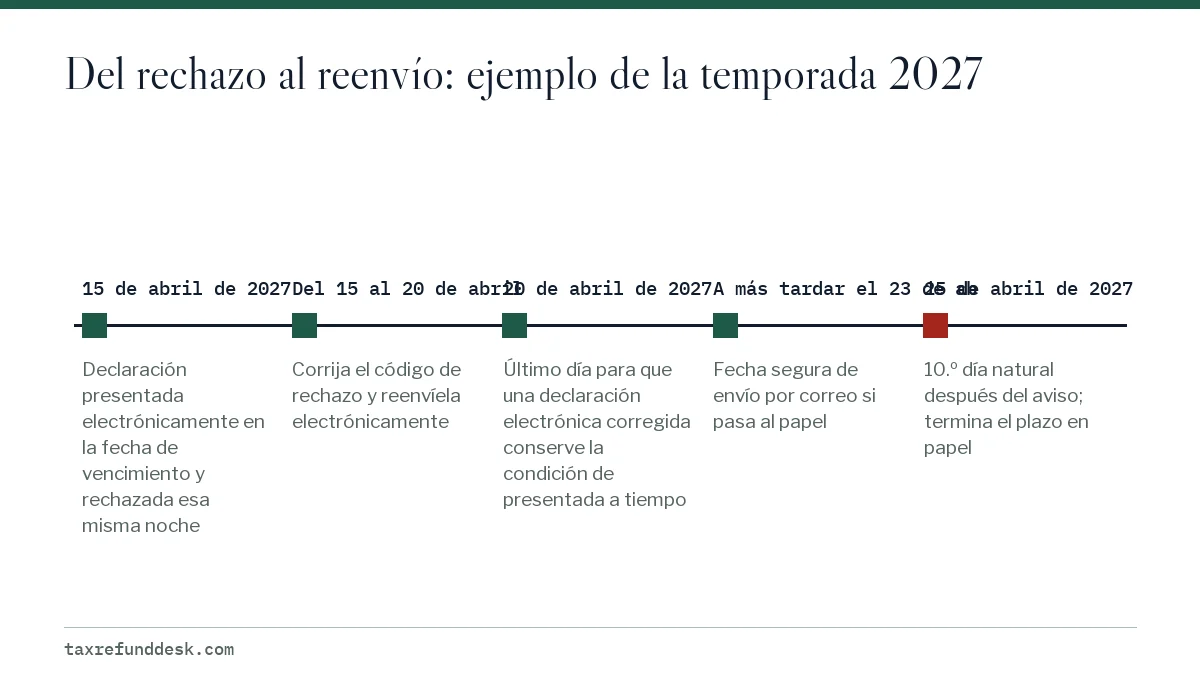
| Declaración normal, rechazada el 15 de abril | Jue., 15 de abril de 2027 | Mar., 20 de abril de 2027 | Dom., 25 de abril de 2027 (10 días después del aviso) |
| Declaración normal, rechazada el 3 de abril | Jue., 15 de abril de 2027 | Mar., 20 de abril de 2027 | Jue., 15 de abril de 2027 (la fecha de vencimiento es posterior al 10.º día, el 13 de abril) |
| Declaración con prórroga, rechazada el 15 de octubre | Vie., 15 de octubre de 2027 | Mié., 20 de octubre de 2027 | Lun., 25 de octubre de 2027 (10 días después del aviso) |
La Publicación 1345 cuenta días naturales y no menciona que el plazo en papel se corra cuando termina en fin de semana. La regla general del Tema Tributario 301 traslada las fechas de vencimiento que caen en fin de semana o día feriado oficial, pero es más prudente no depender de eso para el plazo de 10 días. En el ejemplo del 15 de abril de 2027, procure que el sobre tenga matasellos a más tardar el viernes 23 de abril de 2027, y en el ejemplo del 15 de octubre de 2026, a más tardar el viernes 23 de octubre de 2026.
¿Se le pasó el plazo electrónico del 20 de octubre de 2026? Qué hacer ahora
Si su declaración de 2025 se envió por primera vez a más tardar en la fecha de vencimiento con prórroga del 15 de octubre de 2026 y fue rechazada, el plazo de 5 días para reenviar una declaración electrónica corregida se cerró el martes 20 de octubre de 2026. Una declaración electrónica corregida enviada después de esa fecha ya no conserva la fecha de presentación del 15 de octubre: cuenta como presentada cuando se envía y se acepta, lo que la convierte en una declaración tardía. Todavía queda una vía para presentar a tiempo: una declaración en papel enviada por correo dentro de los 10 días naturales posteriores al aviso de rechazo.
- Revise la fecha de su aviso de rechazo. Si el rechazo fue el 15 de octubre de 2026, el plazo en papel termina el domingo 25 de octubre de 2026; si el aviso es posterior, cuente 10 días naturales a partir de su fecha.
- Imprima, firme y feche la declaración completa, y agregue la explicación que pide la Publicación 1345: que se presentó electrónicamente a tiempo, que fue rechazada en una fecha que usted indica y que ahora se presenta en papel.
- Si puede, envíela por correo con matasellos a más tardar el viernes 23 de octubre de 2026, con un método de envío que le dé un comprobante.
- Si el plazo en papel también pasó, presente la declaración de todos modos, lo antes posible. Preséntela electrónicamente si su programa de impuestos todavía le permite transmitirla; si no, envíela por correo.
- Guarde el registro de la transmisión original y el aviso de rechazo. Son su prueba si más adelante le pide al IRS que elimine una multa por presentación tardía.
Cuánto cuesta presentar tarde después del periodo de gracia
Si la declaración muestra un reembolso, presentarla tarde no genera la multa por no presentar, porque esa multa es un porcentaje del impuesto no pagado. El reembolso simplemente espera hasta que se procese la declaración, y usted tiene hasta el 15 de abril de 2029 para reclamar un reembolso de 2025.
Si usted debe impuestos, la multa por no presentar la declaración es del 5% del impuesto no pagado por cada mes o parte de un mes de retraso, hasta un 25%, contada desde la fecha de vencimiento con prórroga del 15 de octubre de 2026. En un mes en que también se aplica la multa por no pagar del 0.5%, el 5% se reduce en esa cantidad. Una declaración con más de 60 días de retraso tiene una multa mínima de $525 o del 100% del impuesto no pagado, lo que sea menor, en las declaraciones que vencen en 2026. La prórroga nunca cubrió el pago, así que los intereses sobre cualquier impuesto no pagado corren desde el 15 de abril de 2026.
El IRS puede eliminar o reducir una multa por no presentar si usted demuestra una causa razonable y que actuó de buena fe. Un registro de transmisión a tiempo junto con un aviso de rechazo fechado demuestra que intentó presentar antes de la fecha límite. Si le llega un aviso de multa, siga sus instrucciones: algunas solicitudes se pueden hacer por teléfono, y una solicitud por escrito se hace con el Formulario 843 (alivio de multas del IRS).
¿Una declaración rechazada después de la fecha límite se considera tardía?
No, si se envió por primera vez a tiempo y usted cumple el plazo de reenvío. Una declaración de impuestos rechazada después de la fecha límite, pero transmitida originalmente el 15 de abril o antes, conserva su condición de presentada a tiempo una vez que la versión corregida se reenvía dentro del periodo de gracia y es aceptada.
Esta protección no ayuda a una declaración transmitida por primera vez después de la fecha de vencimiento. Esa declaración simplemente es tardía, y un rechazo solo retrasa aún más la fecha de presentación. Que el retraso importe o no depende de las cifras: puede generar una multa por no presentar cuando usted debe impuestos, pero una declaración con reembolso no produce esa multa. Consulte reembolsos de declaraciones tardías para ver cómo afectan los plazos al reembolso.
Presentar en papel después de un rechazo electrónico
Pase al papel cuando la corrección no se pueda hacer electrónicamente a tiempo. Los casos típicos son un dependiente ya reclamado en otra declaración, un IP PIN que no puede recuperar rápido o el mismo código de rechazo que vuelve dos veces con datos que usted sabe que son correctos.
- Imprima la declaración completa, con todos los anexos y formularios que formaban parte del envío electrónico.
- Fírmela y féchela. Una declaración en papel necesita la firma a mano de cada declarante en una declaración conjunta.
- Agregue una breve explicación por escrito de que la declaración se presentó electrónicamente a tiempo, fue rechazada en una fecha que usted indica y se presenta en papel dentro del plazo que permite la Publicación 1345. La Publicación 1345 dice que los contribuyentes deben incluir una explicación de por qué la declaración se presenta después de la fecha de vencimiento.
- Le sugerimos incluir también una copia impresa del aviso de rechazo que muestre la fecha y el código de rechazo.
- Envíela por correo a la dirección que corresponde a su estado y a su formulario según las instrucciones del Formulario 1040, con un método de envío que le dé un comprobante del matasellos.
Una declaración enviada por correo tarda más en generar un reembolso. El IRS dice que cuente con 6 semanas o más; nuestra página sobre el tiempo de reembolso de una declaración en papel explica qué esperar. En las disputas por dependientes, el proceso posterior al envío se explica en la página sobre el dependiente ya reclamado.
Cómo demostrar que presentó a tiempo después de un rechazo
El IRS se basa en las fechas que puede ver, así que guarde un registro de cada paso. Si más adelante le llega un aviso de multa, estos documentos demuestran que la declaración cumplía los requisitos del periodo de gracia.
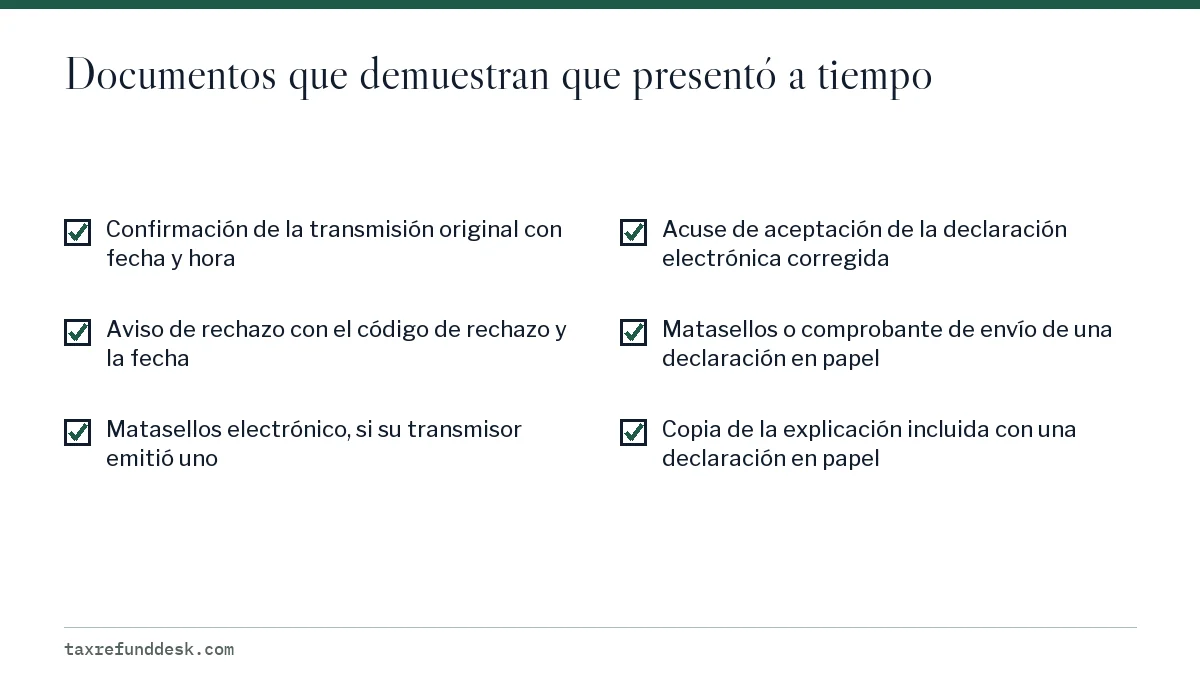
El Tema Tributario 301 dice que una declaración enviada por correo se considera a tiempo si tiene la dirección correcta, suficiente franqueo y un matasellos, y se depositó en el correo en la fecha de vencimiento o antes. En la presentación electrónica, lo que cuenta es la fecha y la hora de su propia zona horaria en que se transmitió la declaración. La Publicación 1345 añade que algunos transmisores emiten un matasellos electrónico, y que ese matasellos cuenta como fecha de presentación solo si la declaración rechazada se reenvía después conforme a las reglas anteriores.
Paso a paso
Anote la fecha del rechazo
Guarde el mensaje de rechazo que muestra el código y la fecha y la hora del rechazo.
Corrija y vuelva a enviarla
Corrija el dato indicado y reenvíe la declaración a más tardar el quinto día natural después de la fecha de vencimiento.
O envíe una declaración en papel
Si la presentación electrónica no funciona, envíe por correo la declaración firmada con una explicación antes de la fecha de vencimiento o de los 10 días naturales posteriores al rechazo, lo que ocurra más tarde.
Guarde las pruebas
Conserve el registro de la transmisión original, el aviso de rechazo, el comprobante de aceptación o de matasellos y una copia de la declaración.
Preguntas frecuentes
¿Qué pasa si rechazan mi declaración el día de la fecha límite?
Corrija el código de rechazo y vuelva a enviarla. En las declaraciones del año tributario 2026 enviadas por primera vez a más tardar el 15 de abril de 2027, una declaración electrónica corregida que se reenvíe a más tardar el 20 de abril de 2027 se considera presentada a tiempo según la regla de la Publicación 1345.
Rechazaron mi declaración con prórroga el 15 de octubre de 2026. ¿Cuánto tiempo tengo?
El plazo para la declaración electrónica corregida se cerró el martes 20 de octubre de 2026. Si la declaración se transmitió por primera vez a más tardar en la fecha de vencimiento con prórroga del 15 de octubre de 2026, todavía puede conservarla a tiempo si envía por correo una declaración en papel firmada, con una explicación, dentro de los 10 días naturales posteriores al rechazo: a más tardar el domingo 25 de octubre de 2026, y un matasellos a más tardar el viernes 23 de octubre es la meta más segura. Después de eso, es una declaración tardía.
¿Qué pasa si se me pasa el periodo de gracia por rechazo electrónico?
Una vez que han pasado tanto el plazo electrónico como el plazo en papel, la declaración es tardía, así que preséntela lo antes posible. Una declaración que muestra un reembolso no genera multa por no presentar. Si usted debe impuestos, la multa es del 5% del impuesto no pagado por cada mes o parte de un mes de retraso, hasta un 25%, y puede pedir alivio si sus registros del rechazo demuestran que intentó presentar a tiempo.
¿El periodo de gracia se aplica a las declaraciones estatales?
Cada estado fija sus propias reglas para las declaraciones rechazadas, y la Publicación 1345 solo cubre la declaración federal. Revise las indicaciones sobre presentación electrónica del departamento de impuestos de su estado, y recuerde que una declaración estatal vinculada debe reenviarse una vez que se acepte la federal.
¿Puedo usar el periodo de gracia si presenté electrónicamente por primera vez el 16 de abril?
No. El periodo de gracia solo se aplica a una declaración transmitida por primera vez en la fecha de vencimiento o antes. Una primera transmisión después de la fecha de vencimiento es una declaración tardía.
¿Tengo que escribir algo en una declaración en papel presentada después de un rechazo electrónico?
Sí. La Publicación 1345 dice que debe incluir una explicación de por qué la declaración se presenta después de la fecha de vencimiento. Indique que se presentó electrónicamente a tiempo y fue rechazada, y dé la fecha del rechazo.
¿Cuántas veces puedo reenviar dentro del periodo de gracia?
El IRS no fija un número en la Publicación 1345. Lo que cuenta es que se reenvíe una declaración corregida dentro del plazo, así que pase al papel pronto si el mismo rechazo sigue apareciendo.
Fuentes
- Publication 1345, Handbook for Authorized IRS e-file Providers (Rev. 12-2025) irs.gov
- Tax Topic 301, When, how and where to file irs.gov
- Frequently asked questions about the Identity Protection PIN irs.gov
- Free File Fillable Forms irs.gov
- IRS, Failure to file penalty irs.gov
- IRS, Penalty relief irs.gov
- IRS, Tax relief in disaster situations irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.