
Le délai de grâce après une déclaration rejetée : 5 jours après l'échéance pour retransmettre, ou 10 jours après le rejet pour la poster
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le délai de grâce d'une déclaration rejetée vous laisse jusqu'au cinquième jour civil suivant la date d'échéance pour retransmettre une déclaration rejetée tout en restant dans les délais, si la transmission initiale a eu lieu au plus tard à la date d'échéance. Pour les déclarations 2025 rejetées à l'échéance prorogée du 15 octobre 2026, ce délai de transmission s'est terminé le 20 octobre 2026. Une déclaration papier postée dans les 10 jours civils suivant le rejet, soit au plus tard le 25 octobre 2026 pour un rejet du 15 octobre, peut encore être considérée comme produite à temps (Publication 1345 de l'IRS).
- 01Délai pour une transmission corrigée
- Au plus tard le 5e jour civil suivant la date d'échéance
- 02Délai de rechange sur papier
- La date d'échéance ou 10 jours civils après l'avis de rejet, selon la plus tardive
- 03Délai pour une transmission corrigée, prorogation du 15 octobre 2026
- Terminé le mardi 20 octobre 2026 (notre calcul)
- 04Délai papier, déclaration rejetée le 15 octobre 2026
- Se termine le dimanche 25 octobre 2026; oblitération au plus tard le vendredi 23 octobre par prudence
- 05Date d'échéance 2027 (année d'imposition 2026)
- Jeudi 15 avril 2027
- 06Dernier jour pour une transmission corrigée en 2027
- Mardi 20 avril 2027 (notre calcul)
- 07Source de la règle
- Publication 1345 de l'IRS (Rev. 12-2025)
Qu'est-ce que le délai de grâce après une déclaration rejetée?
Le délai de grâce après un rejet, souvent appelé « perfection period », est une règle de l'IRS (le fisc fédéral américain) qui considère une déclaration rejetée comme produite à temps si vous la corrigez rapidement. Il ne s'applique que si la transmission électronique d'origine a eu lieu au plus tard à la date d'échéance. La règle figure dans la Publication 1345, le guide des fournisseurs autorisés de transmission électronique, dont la révision en vigueur date de décembre 2025.
Ce délai existe parce qu'une déclaration rejetée n'est pas une déclaration produite. La Publication 1345 précise qu'une déclaration transmise par voie électronique n'est considérée comme produite que lorsque l'IRS confirme l'avoir acceptée. Sans le délai de grâce, toute personne dont la déclaration serait rejetée le soir du 15 avril serait en retard sans véritable faute de sa part.
Le délai est court et se compte en jours civils : les fins de semaine comptent donc. Il couvre tous les codes de rejet, de la non-concordance de l'AGI de l'année précédente comme IND-031-04 à l'IP PIN manquant comme IND-181-01.
Combien de jours ai-je pour retransmettre une déclaration rejetée?
Vous avez jusqu'au cinquième jour civil suivant la date d'échéance pour retransmettre une déclaration électronique corrigée, ou jusqu'à la date d'échéance ou au dixième jour civil suivant l'avis de rejet, selon la date la plus tardive, pour poster plutôt une déclaration papier. Les deux délais figurent dans la section de la Publication 1345 sur la retransmission des déclarations rejetées.
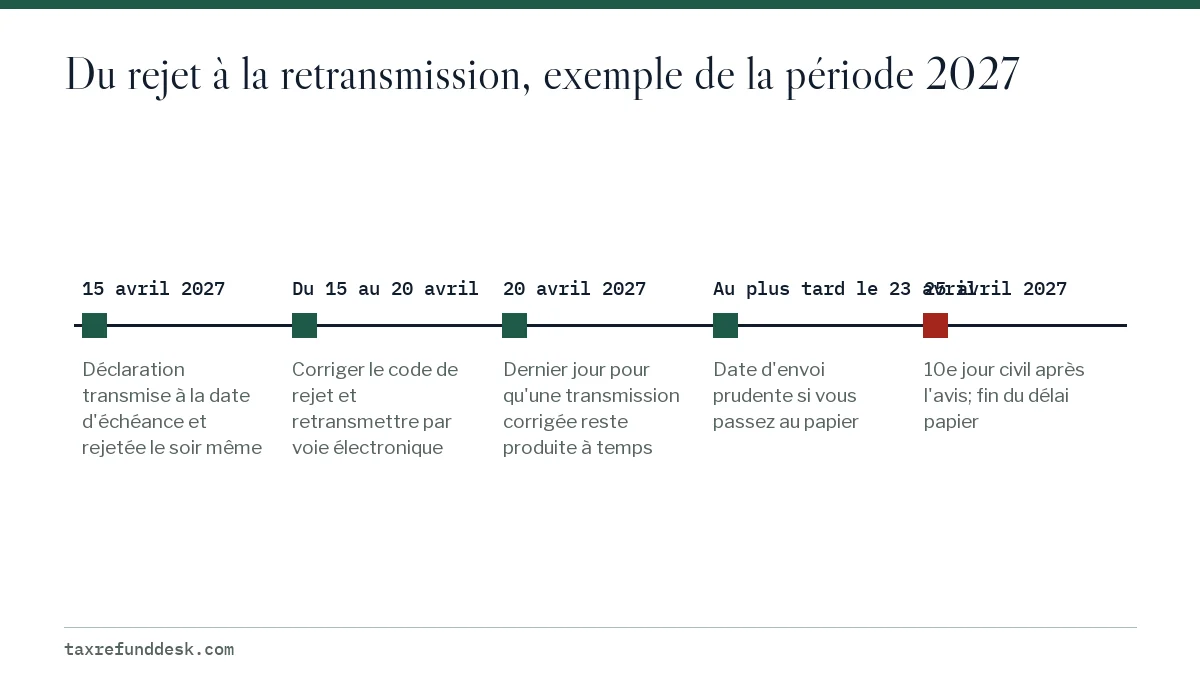
| Situation | Date d'échéance | Transmission corrigée au plus tard le | Déclaration papier au plus tard le |
|---|---|---|---|
| Déclaration 2025 prorogée, rejetée le 15 octobre 2026 | jeu. 15 octobre 2026 | mar. 20 octobre 2026 (terminé) | dim. 25 octobre 2026 (10 jours après l'avis) |
| Déclaration ordinaire, rejetée le 15 avril | jeu. 15 avril 2027 | mar. 20 avril 2027 | dim. 25 avril 2027 (10 jours après l'avis) |
| Déclaration ordinaire, rejetée le 3 avril | jeu. 15 avril 2027 | mar. 20 avril 2027 | jeu. 15 avril 2027 (la date d'échéance est plus tardive que le 10e jour, le 13 avril) |
| Déclaration prorogée, rejetée le 15 octobre | ven. 15 octobre 2027 | mer. 20 octobre 2027 | lun. 25 octobre 2027 (10 jours après l'avis) |
La Publication 1345 compte les jours civils et ne prévoit pas de reporter le délai papier lorsqu'il se termine une fin de semaine. La règle ordinaire du Tax Topic 301 reporte les dates d'échéance qui tombent une fin de semaine ou un jour férié légal, mais il est plus prudent de ne pas s'y fier pour le délai de 10 jours. Dans l'exemple du 15 avril 2027, faites oblitérer l'enveloppe au plus tard le vendredi 23 avril 2027 et, dans l'exemple du 15 octobre 2026, au plus tard le vendredi 23 octobre 2026.
Délai de transmission du 20 octobre 2026 manqué? Que faire maintenant
Si votre déclaration 2025 a été transmise pour la première fois au plus tard à l'échéance prorogée du 15 octobre 2026, puis rejetée, le délai de 5 jours pour retransmettre une déclaration corrigée s'est terminé le mardi 20 octobre 2026. Une transmission corrigée envoyée après cette date ne conserve plus la date de production du 15 octobre : elle est réputée produite au moment où elle est envoyée et acceptée, ce qui en fait une déclaration en retard. Il reste une façon de produire à temps : une déclaration papier postée dans les 10 jours civils suivant l'avis de rejet.
- Vérifiez la date de votre avis de rejet. Pour un rejet du 15 octobre 2026, le délai papier se termine le dimanche 25 octobre 2026; si l'avis est plus tardif, comptez 10 jours civils à partir de sa date.
- Imprimez, signez et datez la déclaration complète, et ajoutez l'explication demandée par la Publication 1345 : elle a été transmise à temps, rejetée à une date précise, et elle est maintenant produite sur papier.
- Si possible, postez-la avec une oblitération au plus tard le vendredi 23 octobre 2026, par un mode d'envoi qui vous donne un reçu.
- Si le délai papier est lui aussi dépassé, produisez quand même la déclaration, le plus tôt possible. Transmettez-la électroniquement si votre logiciel d'impôt le permet encore; sinon, postez-la.
- Conservez la preuve de la transmission initiale et l'avis de rejet. Ce sont vos preuves si vous demandez plus tard à l'IRS d'annuler une pénalité pour production tardive.
Ce que coûte une production tardive après le délai de grâce
Si la déclaration donne droit à un remboursement, la produire en retard n'entraîne aucune pénalité pour production tardive, puisque cette pénalité est un pourcentage de l'impôt impayé. Le remboursement attend simplement le traitement de la déclaration, et vous avez jusqu'au 15 avril 2029 pour réclamer un remboursement de 2025.
Si vous devez de l'impôt, la pénalité pour production tardive est de 5 % de l'impôt impayé pour chaque mois ou partie de mois de retard, jusqu'à 25 %, comptée à partir de l'échéance prorogée du 15 octobre 2026. Pour un mois où la pénalité pour paiement tardif de 0,5 % s'applique aussi, les 5 % sont réduits de ce montant. Une déclaration en retard de plus de 60 jours entraîne une pénalité minimale de 525 $ ou de 100 % de l'impôt impayé, selon le montant le moins élevé, pour les déclarations dues en 2026. La prorogation n'a jamais visé le paiement : les intérêts sur tout impôt impayé courent donc depuis le 15 avril 2026.
L'IRS peut annuler ou réduire une pénalité pour production tardive si vous démontrez un motif raisonnable et votre bonne foi. Une preuve de transmission à temps et un avis de rejet daté montrent que vous avez essayé de produire avant l'échéance. Si vous recevez un avis de pénalité, suivez ses instructions : certaines demandes se font par téléphone, et une demande écrite se fait avec le formulaire 843 (allègement des pénalités de l'IRS).
Une déclaration rejetée après la date limite est-elle en retard?
Non, si elle a d'abord été envoyée à temps et que vous respectez le délai de retransmission. Une déclaration rejetée après la date limite, mais transmise à l'origine au plus tard le 15 avril, reste considérée comme produite à temps une fois que la version corrigée est retransmise dans le délai de grâce et acceptée.
Cette protection n'aide pas une déclaration transmise pour la première fois après la date d'échéance. Cette déclaration est tout simplement en retard, et un rejet ne fait que repousser encore la date de production. L'importance du retard dépend des montants : il peut entraîner une pénalité pour production tardive si vous devez de l'impôt, mais une déclaration qui donne droit à un remboursement n'entraîne pas cette pénalité. Consultez notre page sur les remboursements des déclarations tardives pour voir comment le délai touche le remboursement lui-même.
Produire sur papier après un rejet de transmission
Passez au papier quand la correction ne peut pas se faire électroniquement à temps. Les cas typiques sont une personne à charge déjà demandée sur une autre déclaration, un IP PIN que vous ne pouvez pas récupérer rapidement, ou le même code de rejet qui revient deux fois avec des données que vous savez exactes.
- Imprimez la déclaration complète, y compris chaque annexe et chaque formulaire qui faisaient partie de la transmission électronique.
- Signez-la et datez-la. Une déclaration papier exige une signature manuscrite de chaque déclarant sur une déclaration conjointe.
- Ajoutez une courte explication écrite indiquant que la déclaration a été transmise à temps, rejetée à une date précise, et qu'elle est produite sur papier dans le délai permis par la Publication 1345. La Publication 1345 précise que les contribuables doivent joindre une explication des raisons pour lesquelles la déclaration est produite après la date d'échéance.
- Nous suggérons aussi de joindre une copie imprimée de l'avis de rejet qui montre la date et le code de rejet.
- Postez-la à l'adresse prévue pour votre État et votre formulaire dans les instructions du formulaire 1040, par un mode d'envoi qui vous donne un reçu avec le cachet de la poste.
Une déclaration postée produit un remboursement plus lentement. L'IRS indique de prévoir 6 semaines ou plus; notre page sur les délais de remboursement des déclarations papier explique à quoi s'attendre. Pour les litiges sur une personne à charge, la démarche après l'envoi est expliquée sur la page sur la personne à charge déjà demandée.
Prouver une production à temps après un rejet
L'IRS se fie aux dates qu'il peut voir : gardez donc une trace de chaque étape. Si un avis de pénalité arrive plus tard, ces documents montrent que la déclaration était admissible au délai de grâce.
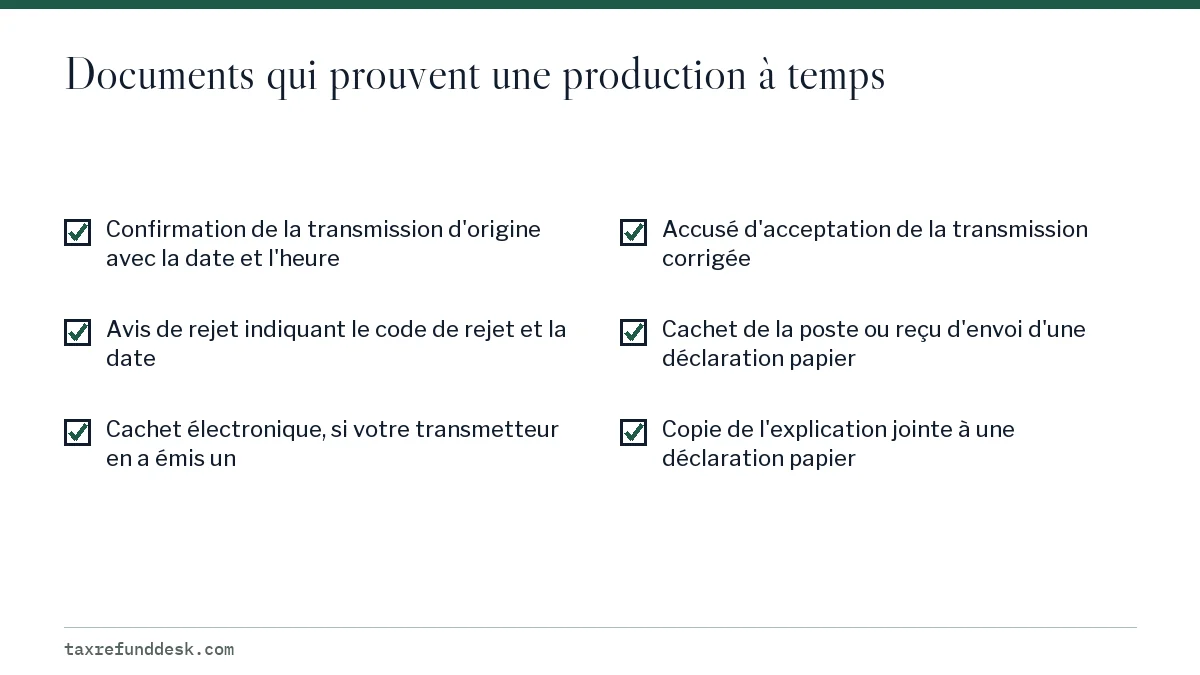
Le Tax Topic 301 précise qu'une déclaration postée est à temps si elle est correctement adressée, suffisamment affranchie, oblitérée et déposée à la poste au plus tard à la date d'échéance. Pour la transmission électronique, c'est la date et l'heure de transmission dans votre propre fuseau horaire qui comptent. La Publication 1345 ajoute que certains transmetteurs émettent un cachet électronique, et que ce cachet ne vaut date de production que si la déclaration rejetée est ensuite retransmise selon les règles ci-dessus.
Étape par étape
Noter la date du rejet
Conservez le message de rejet qui indique le code ainsi que la date et l'heure du rejet.
Corriger et retransmettre
Corrigez l'élément indiqué et retransmettez au plus tard le cinquième jour civil suivant la date d'échéance.
Ou poster une déclaration papier
Si la transmission électronique ne fonctionne pas, postez la déclaration signée avec une explication au plus tard à la date d'échéance ou 10 jours civils après le rejet, selon la date la plus tardive.
Garder des preuves
Conservez la preuve de la transmission d'origine, l'avis de rejet, l'accusé d'acceptation ou le reçu d'oblitération, et une copie de la déclaration.
Questions fréquentes
Que faire si ma déclaration est rejetée le jour de la date limite?
Corrigez le code de rejet et retransmettez. Pour les déclarations de l'année d'imposition 2026 envoyées au plus tard le 15 avril 2027, une transmission corrigée retransmise au plus tard le 20 avril 2027 est considérée comme produite à temps selon la règle de la Publication 1345.
Ma déclaration prorogée a été rejetée le 15 octobre 2026 : combien de temps ai-je?
Le délai de transmission corrigée s'est terminé le mardi 20 octobre 2026. Si la déclaration a été transmise pour la première fois au plus tard à l'échéance prorogée du 15 octobre 2026, vous pouvez encore la garder dans les délais en postant une déclaration papier signée, avec une explication, dans les 10 jours civils suivant le rejet : au plus tard le dimanche 25 octobre 2026, une oblitération au plus tard le vendredi 23 octobre étant l'objectif le plus sûr. Après cela, c'est une déclaration en retard.
Que se passe-t-il si je manque le délai de grâce après un rejet?
Une fois les délais de transmission et de production papier dépassés, la déclaration est en retard; produisez-la donc le plus tôt possible. Une déclaration qui donne droit à un remboursement n'entraîne aucune pénalité pour production tardive. Si vous devez de l'impôt, la pénalité est de 5 % de l'impôt impayé pour chaque mois ou partie de mois de retard, jusqu'à 25 %, et vous pouvez demander un allègement si vos preuves de rejet montrent que vous avez essayé de produire à temps.
Le délai de grâce s'applique-t-il aux déclarations d'État?
Chaque État fixe ses propres règles pour les déclarations rejetées, et la Publication 1345 ne couvre que la déclaration fédérale. Consultez les consignes de transmission électronique du service fiscal de votre État, et n'oubliez pas qu'une déclaration d'État liée doit être envoyée de nouveau une fois la déclaration fédérale acceptée.
Le délai de grâce s'applique-t-il si j'ai transmis ma déclaration pour la première fois le 16 avril?
Non. Le délai de grâce ne s'applique qu'à une déclaration transmise pour la première fois au plus tard à la date d'échéance. Une première transmission après la date d'échéance correspond à une déclaration en retard.
Faut-il écrire quelque chose sur une déclaration papier produite après un rejet de transmission?
Oui. La Publication 1345 demande de joindre une explication des raisons pour lesquelles la déclaration est produite après la date d'échéance. Indiquez qu'elle a été transmise à temps puis rejetée, et donnez la date du rejet.
Combien de fois peut-on retransmettre pendant le délai de grâce?
L'IRS ne fixe aucun nombre dans la Publication 1345. Ce qui compte, c'est qu'une déclaration corrigée soit retransmise dans le délai; passez donc tôt au papier si le même rejet revient sans cesse.
Sources
- Publication 1345, Handbook for Authorized IRS e-file Providers (Rev. 12-2025) irs.gov
- Tax Topic 301, When, how and where to file irs.gov
- Frequently asked questions about the Identity Protection PIN irs.gov
- Free File Fillable Forms irs.gov
- IRS, Failure to file penalty irs.gov
- IRS, Penalty relief irs.gov
- IRS, Tax relief in disaster situations irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.