
Déclaration rejetée, personne à charge déjà déclarée par quelqu'un d'autre
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Lorsqu'une déclaration est rejetée parce que la personne à charge est déjà déclarée, c'est qu'une autre déclaration utilisant le numéro de sécurité sociale américain (SSN) de cet enfant est parvenue en premier à l'IRS (le fisc fédéral américain). Vérifiez d'abord que le SSN ne contient pas de faute de frappe. S'il est exact et que vous avez droit à la personne à charge, transmettez la déclaration avec l'IP PIN valide du contribuable principal ou postez une déclaration papier; l'IRS règle ensuite la demande en double par lettre.
- 01Codes de rejet
- IND-507-01 (demandée comme personne à charge) et IND-517-02 (déclarée comme contribuable)
- 02Option de transmission électronique
- Permise pour l'année en cours si le contribuable principal a un IP PIN valide
- 03Traitement d'une déclaration papier
- Jusqu'à 6 à 8 semaines, selon l'IRS
- 04Lettre sur la demande en double
- CP87A, environ deux mois après la production
- 05Demande de documents
- CP75A, avec le formulaire 886-H-DEP qui énumère les preuves acceptées
Pourquoi une déclaration est rejetée quand une personne à charge est déjà déclarée
Le système de transmission électronique de l'IRS ne permet d'utiliser chaque numéro de sécurité sociale comme personne à charge que sur une seule déclaration acceptée par année d'imposition. La première déclaration reçue est acceptée, et toute déclaration ultérieure inscrivant le même numéro est rejetée, que le premier déclarant ait eu ou non le droit de demander l'enfant. Arriver en second ne veut pas dire que vous perdez la personne à charge; cela veut seulement dire que vous ne pouvez pas transmettre votre déclaration de la façon habituelle.
Deux codes couvrent cette situation, et ils indiquent des causes différentes.
| Code | Ce que l'IRS a constaté | Cause la plus probable |
|---|---|---|
| IND-507-01 | Le SSN de la personne à charge figure déjà comme personne à charge sur une autre déclaration acceptée | Un autre parent, un proche ou un ex-conjoint a demandé l'enfant, ou une faute de frappe sur la déclaration de quelqu'un |
| IND-517-02 | Le SSN de la personne à charge est le SSN principal ou celui du conjoint sur une autre déclaration | Votre personne à charge a produit sa propre déclaration, souvent pour un premier emploi, sans indiquer que quelqu'un peut la demander |
Les solutions détaillées pour chacun se trouvent sur nos pages consacrées à IND-507-01 et à IND-517-02. La liste complète des codes de rejet de l'IRS couvre les autres codes.
Vérifier d'abord vos propres inscriptions
L'IRS signale qu'un doublon peut venir d'une faute de frappe sur une autre déclaration, et pas seulement d'une demande concurrente. Votre propre faute de frappe peut produire le même effet en correspondant au numéro d'un inconnu. Avant de supposer que quelqu'un a pris votre personne à charge, faites ces vérifications :
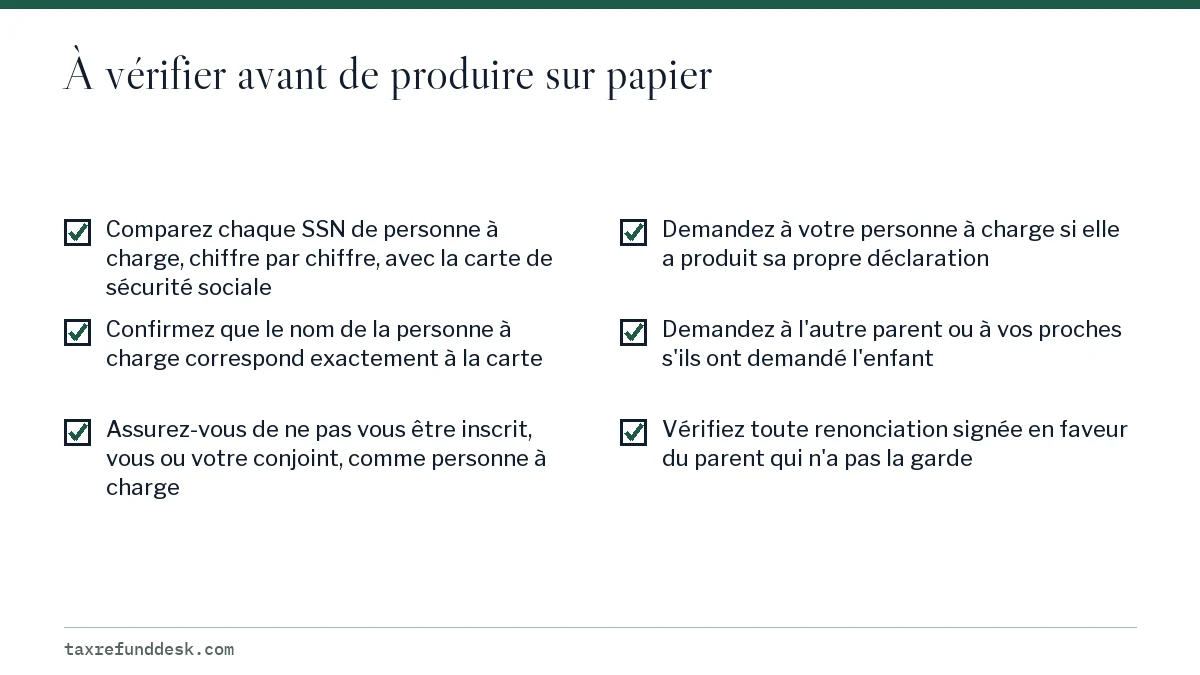
Si votre adolescent a produit sa propre déclaration et a oublié d'indiquer qu'il peut être demandé comme personne à charge, les indications de l'IRS pour IND-517-02 proposent trois voies : retirer la personne à charge de votre déclaration, attendre qu'elle produise une déclaration modifiée qui soit acceptée puis transmettre la vôtre, ou imprimer et poster votre déclaration. Sa déclaration modifiée se fait sur le formulaire 1040-X, que notre guide du formulaire 1040-X explique.
Puis-je quand même transmettre ma déclaration si quelqu'un a déclaré ma personne à charge?
Oui, pour l'année d'imposition en cours, si le contribuable principal de votre déclaration a un Identity Protection PIN (IP PIN, NIP de protection de l'identité) valide pour l'année en cours. La FAQ de l'IRS sur la transmission électronique et les SSN de personnes à charge en double indique qu'une déclaration dont le SSN de la personne à charge est vérifié peut être transmise électroniquement lorsque le contribuable principal y inscrit cet IP PIN. Les déclarations des années précédentes qui présentent le même problème doivent être produites sur papier.
Toute personne qui peut vérifier son identité peut obtenir un IP PIN dans son compte en ligne de l'IRS. Notre guide sur les rejets d'IP PIN explique comment, y compris les options par la poste si vous ne pouvez pas y accéder en ligne. La solution de l'IP PIN vous garde sur la voie plus rapide de la transmission électronique, où la plupart des remboursements sont émis en moins de 21 jours.
Puis-je produire une déclaration papier pour demander ma personne à charge?
Oui. Vous pouvez poster votre déclaration en y inscrivant la personne à charge, et l'IRS la traitera. La page de l'IRS sur le vol d'identité des personnes à charge indique que le traitement d'une déclaration papier peut prendre jusqu'à 6 à 8 semaines.
- Imprimez la déclaration complète en y incluant la personne à charge, exactement comme vous l'auriez transmise électroniquement.
- Signez-la et datez-la à la main; dans une déclaration conjointe, les deux conjoints signent.
- N'y joignez pas d'actes de naissance, de dossiers scolaires ni de lettres prouvant que l'enfant est le vôtre. L'IRS demande de ne pas le faire et les réclamera plus tard s'il en a besoin.
- Postez-la à l'adresse de votre État indiquée dans les instructions du formulaire 1040, par un mode d'envoi avec suivi.
- Conservez une copie complète et le reçu d'envoi.
Si le rejet est survenu près de la date limite, une déclaration papier est considérée comme produite à temps si elle est postée au plus tard à la date d'échéance ou dans les 10 jours civils suivant l'avis de rejet, selon la date la plus tardive. Notre page sur le délai de grâce explique comment signaler la production tardive sur la déclaration.
Que se passe-t-il quand deux personnes déclarent le même enfant?
Une fois les deux déclarations au dossier, l'IRS détermine qui a droit à la personne à charge. Selon l'IRS, la séquence se déroule habituellement ainsi :
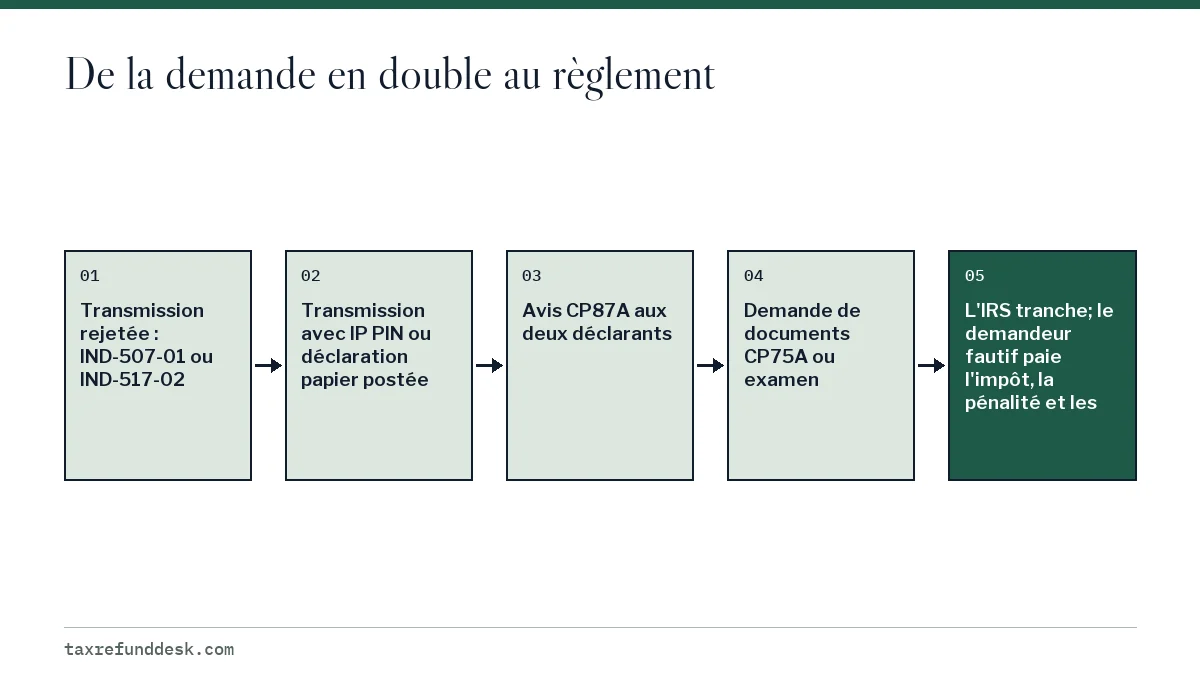
- CP87A : environ deux mois après la production, les deux déclarants peuvent recevoir un avis indiquant que l'enfant a été demandé sur une autre déclaration. Il invite chacun à revoir son admissibilité et à produire une déclaration modifiée, ou à ne rien faire s'il est certain d'être admissible.
- CP75A : si l'IRS a besoin de preuves, il demande des documents. Le formulaire 886-H-DEP énumère ce qui est accepté, comme les actes de naissance et les documents montrant que l'enfant a vécu avec vous plus de la moitié de l'année.
- Examen : si aucune des deux personnes ne modifie sa déclaration, l'IRS peut procéder à une vérification pour décider qui peut demander la personne à charge.
- Résultat : l'IRS établit un impôt supplémentaire, des pénalités et des intérêts à l'égard de la personne qui a demandé la personne à charge à tort.
Si votre déclaration est celle qui est sélectionnée pour examen, son remboursement peut être retenu pendant l'examen; le Taxpayer Advocate Service compte l'examen des crédits parmi les raisons courantes de retenue des remboursements. Cet examen est une étape distincte du rejet, et notre page sur les déclarations en examen explique ce qu'affichent les outils de suivi pendant cette période.
Qui a le droit de demander l'enfant?
Lorsqu'un enfant peut être l'enfant admissible de plus d'une personne, la Publication 501 établit des règles de départage. Dans le cadre de ces règles, les personnes concernées peuvent parfois choisir qui demande l'enfant, mais lorsque plus d'une d'entre elles le demande réellement, l'IRS applique les règles pour trancher.
| Situation | Qui obtient l'enfant |
|---|---|
| Un seul demandeur est un parent | Le parent |
| Les deux parents le demandent sans produire de déclaration conjointe | Le parent avec qui l'enfant a vécu le plus longtemps pendant l'année |
| L'enfant a vécu autant avec chaque parent | Le parent dont l'AGI est le plus élevé |
| Aucun parent ne peut demander l'enfant | La personne dont l'AGI est le plus élevé |
| Un parent pourrait le demander, mais ne le fait pas | Une personne autre qu'un parent, seulement si son AGI est plus élevé que celui de tout parent admissible |
Des règles distinctes permettent au parent qui a la garde de céder par écrit la demande au parent qui n'a pas la garde. Si c'est votre cas, c'est la renonciation signée qui décide qui demande l'enfant, et non l'ordre d'arrivée des déclarations.
Questions fréquentes
Que faire si quelqu'un d'autre a déclaré ma personne à charge?
Vérifiez d'abord le SSN et votre admissibilité. Si les deux sont exacts, transmettez la déclaration avec l'IP PIN valide du contribuable principal ou postez une déclaration papier qui inscrit la personne à charge. L'IRS communiquera ensuite avec les deux déclarants pour régler la situation.
Aurai-je des problèmes si mon ex a aussi déclaré notre enfant?
Pas pour avoir produit une demande exacte. L'IRS tranche selon les règles de départage et toute renonciation signée, et il n'établit d'impôt, de pénalités et d'intérêts qu'à l'égard de la personne qui a demandé l'enfant à tort.
Mon enfant a produit sa propre déclaration. Puis-je quand même le déclarer?
Peut-être. S'il remplit les critères de personne à charge, il peut produire un formulaire 1040-X indiquant que quelqu'un d'autre peut le demander. Une fois cette déclaration modifiée acceptée, transmettez la vôtre, ou postez votre déclaration dès maintenant.
Dois-je joindre des preuves à ma déclaration papier?
Non. L'IRS demande de ne pas joindre de documents supplémentaires pour prouver que vous pouvez demander une personne à charge. S'il en a besoin, il les demandera par lettre, habituellement un avis CP75A.
Le code IND-507-01 veut-il dire qu'on a volé l'identité de mon enfant?
Pas nécessairement. Il peut s'agir de la demande d'un proche ou d'une faute de frappe sur une autre déclaration. Si personne ne devrait demander l'enfant, consultez les indications de l'IRS sur le vol d'identité des personnes à charge et envisagez d'obtenir un IP PIN pour l'enfant.
Combien de temps l'IRS met-il à régler une demande en double pour une personne à charge?
L'IRS ne publie pas de délai fixe. Le premier avis, le CP87A, arrive habituellement environ deux mois après la production, et un examen peut prendre plus de temps.
Sources
- IRS e-file FAQ: dependent SSN used on another return irs.gov
- Identity theft: dependents irs.gov
- Business rule IND-507-01 irs.gov
- Business rule IND-517-02 irs.gov
- Publication 501, Dependents, Standard Deduction, and Filing Information irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.