
Code de rejet IND-507-01 : votre personne à charge figure déjà sur une autre déclaration acceptée
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
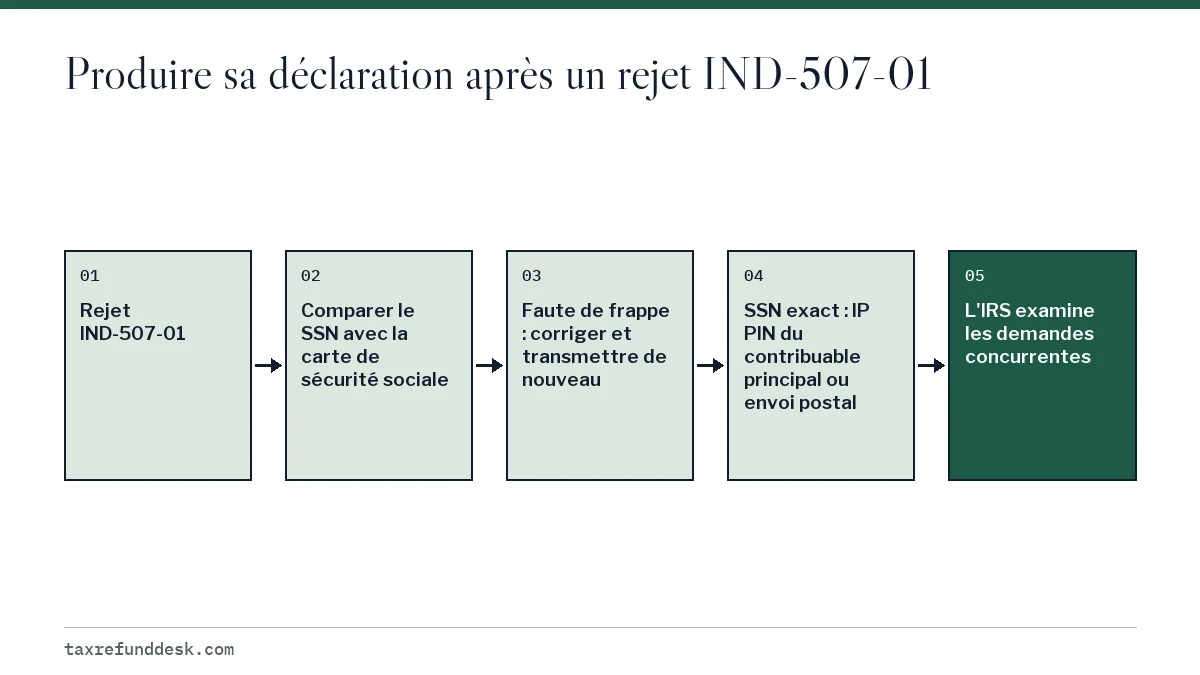
Le code de rejet IND-507-01 signifie que le numéro de sécurité sociale américain (SSN) d'une personne à charge inscrite sur votre déclaration a déjà été utilisé sur une autre déclaration que l'IRS (le fisc fédéral américain) a acceptée pour la même année d'imposition. Vérifiez d'abord que le SSN est bien saisi. S'il est exact, vous ne pouvez transmettre de nouveau par voie électronique que si le contribuable principal a un IP PIN valide; sinon, postez une déclaration papier et l'IRS décidera qui peut demander la personne à charge.
- 01Ce que vérifie IND-507-01
- Le SSN d'une personne à charge ne peut figurer que sur une seule déclaration acceptée par année
- 02Solution en ligne si le SSN est exact
- Le contribuable principal ajoute un IP PIN de l'année en cours (année d'imposition 2024 et suivantes)
- 03Traitement d'une déclaration papier
- De 6 à 8 semaines, selon la page de l'IRS sur le vol d'identité des personnes à charge
- 04Quand l'IRS commence à trancher
- Environ 2 mois après la production de la déclaration papier
- 05Avis que vous pourriez recevoir
- CP87A
Que signifie le code de rejet IND-507-01?
IND-507-01 est la règle de transmission électronique de l'IRS qui n'autorise le numéro de sécurité sociale (SSN) de chaque personne à charge que sur une seule déclaration acceptée par année d'imposition. Lorsque votre déclaration inscrit une personne à charge dont le SSN figure déjà sur une déclaration acceptée par l'IRS, la vôtre est rejetée. La page de l'IRS sur la règle de gestion IND-507-01 indique la solution : vérifiez le numéro et, s'il est exact, transmettez la déclaration par voie électronique avec un Identity Protection PIN (IP PIN, NIP de protection de l'identité).
Le code ne dit pas que l'autre personne avait droit à la personne à charge. Il dit seulement qu'elle a produit sa déclaration en premier. Qui a réellement le droit de demander l'enfant ou le proche est décidé plus tard, et seulement si les deux déclarations restent dans le système.
Ce code est l'un des deux rejets pour personne à charge en double. L'autre, IND-517-02, se déclenche lorsque le SSN de la personne à charge a été utilisé comme déclarant sur une déclaration plutôt que comme personne à charge. La liste complète se trouve dans notre guide des codes de rejet de l'IRS.
Qui a déclaré ma personne à charge?
L'IRS ne vous dira pas qui a produit l'autre déclaration, ni dans l'avis de rejet ni au téléphone. Vous devez le déduire parmi les personnes qui auraient pu, de façon plausible, inscrire la même personne.
- L'autre parent. Des parents séparés, divorcés ou jamais mariés qui demandent le même enfant : c'est une situation fréquente derrière ce code.
- Un grand-parent ou un proche du ménage. Une personne qui vivait aussi avec l'enfant et subvenait à ses besoins peut l'avoir demandé sans vous consulter.
- Une erreur d'un préparateur rémunéré. Un préparateur qui produit les déclarations de plusieurs membres d'une famille peut avoir réutilisé une personne à charge du dossier d'un autre membre.
- Un inconnu. Si personne de votre entourage n'a pu demander la personne à charge, le SSN a peut-être été utilisé frauduleusement, ce que l'IRS traite comme un vol d'identité d'une personne à charge.
Une courte conversation règle souvent la question avant toute paperasse. Si l'autre personne reconnaît avoir demandé la personne à charge par erreur, elle peut produire le formulaire 1040-X pour la retirer; une fois cette déclaration modifiée traitée, votre transmission électronique peut passer. L'attente d'une déclaration modifiée peut durer des mois; la plupart des gens pressés utilisent donc l'une des solutions ci-dessous.
Vérifiez le SSN de la personne à charge avant tout
Un SSN mal saisi peut tomber sur le numéro d'une vraie personne déjà demandée ailleurs. Avant de supposer que quelqu'un a mal agi, comparez chiffre par chiffre le SSN de la personne à charge inscrit sur la déclaration avec sa carte de sécurité sociale.
- Sortez la carte de sécurité sociale de la personne à charge, et non une ancienne déclaration ou un formulaire scolaire.
- Comparez les neuf chiffres et l'orthographe du nom inscrit sur la déclaration.
- Vérifiez que vous n'avez pas saisi deux fois le SSN d'un même enfant ni interverti les SSN de deux enfants.
- Si vous trouvez une erreur, corrigez-la et transmettez de nouveau par voie électronique. Aucun IP PIN n'est nécessaire dans ce cas.
Comment produire ma déclaration après IND-507-01 si le SSN est exact?
Une fois le SSN vérifié, vous avez deux options. Selon la page de l'IRS sur le vol d'identité des personnes à charge, les déclarations des années d'imposition 2024 et suivantes peuvent être transmises électroniquement lorsque le contribuable principal a un IP PIN valide pour l'année civile en cours; sinon, vous pouvez poster une déclaration papier.
| Solution | Ce que vous faites | Compromis |
|---|---|---|
| Transmission électronique avec un IP PIN | Le contribuable principal obtient un IP PIN sur irs.gov/getanippin, le saisit et transmet de nouveau | Traitement plus rapide; vous devez réussir la vérification d'identité de l'IRS |
| Déclaration papier | Imprimez, signez et postez le formulaire 1040 complet en y incluant la personne à charge | Aucun IP PIN requis; l'IRS indique de prévoir de 6 à 8 semaines |
Notez que l'IP PIN vous appartient, à vous le déclarant, et non à la personne à charge. Notre page sur IND-181-01 explique ce qui se passe si ce nouveau NIP est ensuite mal saisi. Si vous postez la déclaration, n'y joignez pas d'abord d'actes de naissance ni de dossiers scolaires; l'IRS indique qu'il demandera les pièces justificatives s'il en a besoin.
Que se passe-t-il quand deux déclarations demandent la même personne à charge?
Une fois les deux déclarations reçues, l'IRS commence à déterminer qui peut demander la personne à charge environ deux mois après la production, selon sa page sur le vol d'identité des personnes à charge. Si l'examen se termine par le refus de la personne à charge sur votre déclaration, l'IRS rajuste les crédits liés à cette personne.
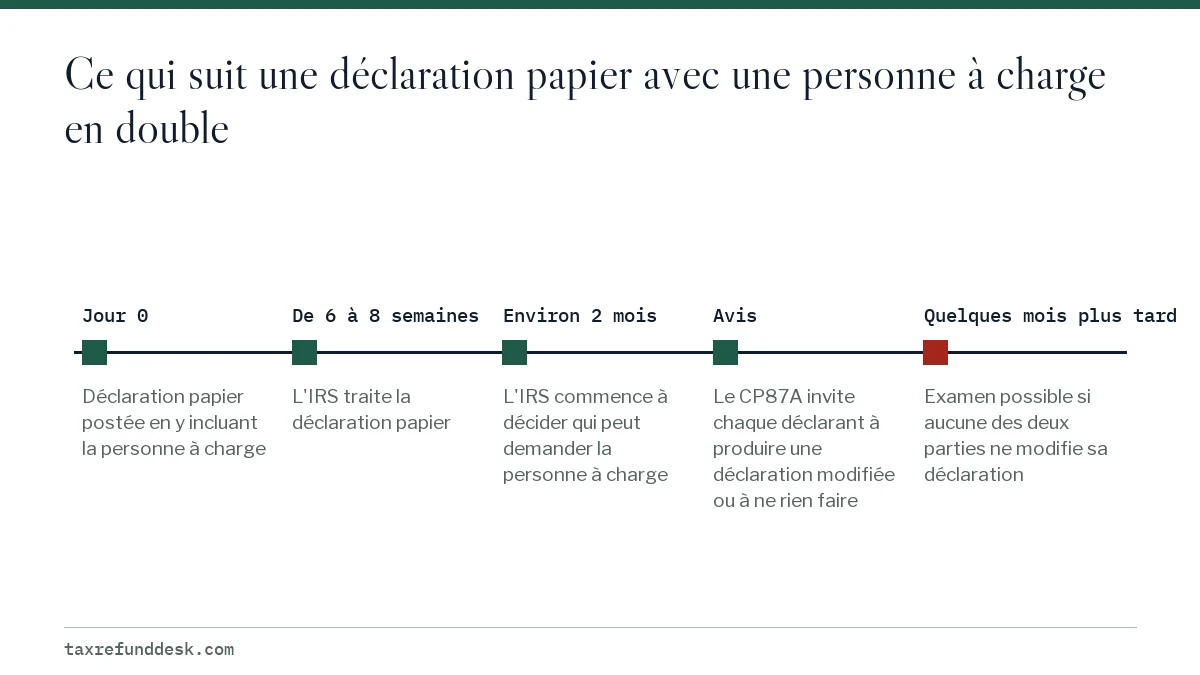
L'IRS envoie un avis CP87A indiquant que la personne à charge a été demandée sur une autre déclaration. Il invite chaque déclarant à revoir sa demande et à produire une déclaration modifiée, ou à ne rien faire s'il est certain d'y avoir droit. Si aucune des deux parties ne retire la personne à charge, l'IRS peut ouvrir un examen, et les lettres arrivent quelques mois plus tard.
Lors d'un examen, l'IRS utilise le formulaire 886-H-DEP pour énumérer les preuves qu'il accepte : actes de naissance, preuve que l'enfant vit avec vous, et documents sur papier à en-tête d'une école, d'un fournisseur de soins de santé, d'une garderie ou d'un organisme de services sociaux. Rassemblez-les dès que vous postez la déclaration. L'explication détaillée de l'étape CP87A se trouve sur notre page sur la personne à charge déjà déclarée.
Un exemple avec deux parents
Supposons que des parents qui vivent séparément comptent tous deux demander leur enfant de 9 ans. L'un transmet sa déclaration le 3 février et elle est acceptée. L'autre la transmet le 20 février et reçoit IND-507-01 en moins d'une journée. La première déclaration reste acceptée parce qu'elle est arrivée en premier, et non parce que ce parent a raison.
Le second parent vérifie le SSN, obtient un IP PIN au moyen d'un compte en ligne et transmet de nouveau sa déclaration le 22 février. Les deux déclarations sont maintenant dans le système de l'IRS. Environ deux mois plus tard, chaque parent peut s'attendre à recevoir un avis CP87A, et celui qui n'a pas droit à la demande devrait produire une déclaration modifiée. Les parents qui ne s'entendent pas devraient conserver des documents montrant où l'enfant a vécu pendant l'année.
Étape par étape
Vérifier le SSN
Comparez le SSN de la personne à charge inscrit sur la déclaration avec sa carte de sécurité sociale et corrigez toute faute de frappe.
Chercher qui a pu déclarer la personne à charge
Renseignez-vous auprès de l'autre parent ou des proches qui auraient pu inscrire la même personne.
Choisir une façon de produire
Obtenez un IP PIN pour le contribuable principal et transmettez de nouveau par voie électronique, ou imprimez et postez la déclaration.
Se préparer à l'avis CP87A
Gardez à portée de main les preuves du lien de parenté et de la résidence pour l'examen de l'IRS qui commence environ deux mois plus tard.
Questions fréquentes
Le code IND-507-01 peut-il apparaître si ma personne à charge a produit sa propre déclaration?
Cette situation produit habituellement plutôt le code IND-517-02, car le SSN de la personne à charge figure comme déclarant et non comme personne à charge. IND-507-01 signifie qu'un autre déclarant a inscrit la même personne comme sa personne à charge.
L'IRS me dira-t-il qui a déclaré mon enfant?
Non. Les règles de confidentialité des contribuables empêchent l'IRS de communiquer les renseignements de la déclaration d'une autre personne. Vous devrez le demander aux personnes qui auraient pu déclarer l'enfant.
Mon enfant a-t-il besoin d'un IP PIN pour régler IND-507-01?
Non. La solution de l'IRS pour IND-507-01 est un IP PIN pour le contribuable principal de votre déclaration. L'IP PIN propre à une personne à charge n'est nécessaire sur votre déclaration que si elle en a un, ce qui correspond à un autre rejet, IND-996.
Poster ma déclaration après IND-507-01 retardera-t-il mon remboursement?
Oui, par rapport à la transmission électronique. L'IRS indique de prévoir de 6 à 8 semaines pour une déclaration papier dans cette situation. La demande concurrente est examinée séparément, à partir d'environ deux mois après la production.
Dois-je produire le formulaire 14039 après IND-507-01?
Seulement si vous croyez que quelqu'un a utilisé frauduleusement le SSN de la personne à charge, c'est-à-dire que personne de votre entourage n'aurait pu la demander. S'il s'agit de l'autre parent ou d'un proche, c'est un désaccord sur la demande, et non un vol d'identité.
Sources
- Business rule IND-507-01 irs.gov
- Identity theft: dependents irs.gov
- Get an Identity Protection PIN irs.gov
- Business rule IND-517-02 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.