
简短回答
电子报税被拒宽限期给您的时间是截止日期后的第5个自然日:只要原报税表在截止日期当天或之前首次传送,最晚在这一天重新提交更正后的报税表,仍算按时报税。对于在2026年10月15日延期截止日被拒的2025年度报税表,这个电子报税期限已于2026年10月20日结束。如果在被拒后10个自然日内寄出纸质报税表(10月15日被拒的,最晚2026年10月25日),仍可算按时报税(依据美国国税局(IRS)第1345号刊物)。
- 01更正电子报税的期限
- 截止日期后第5个自然日之前
- 02改为纸质报税的期限
- 截止日期或被拒通知后10个自然日,以较晚者为准
- 032026年10月15日延期报税表:更正电子报税的期限
- 已于2026年10月20日(星期二)结束(本站推算)
- 042026年10月15日被拒的报税表:纸质报税期限
- 截至2026年10月25日(星期日);稳妥起见,邮戳不晚于10月23日(星期五)
- 052027年截止日期(2026纳税年度)
- 2027年4月15日(星期四)
- 062027年更正电子报税的最后一天
- 2027年4月20日(星期二)(本站推算)
- 07规则来源
- 国税局第1345号刊物(Rev. 12-2025)
什么是电子报税被拒宽限期?
电子报税被拒宽限期,常被称为"更正期"(perfection period),是国税局的一项规则:只要您迅速修正,被拒的报税表仍视为按时提交。它只适用于原始电子报税在截止日期当天或之前发出的情况。这条规则写在授权电子报税服务商手册第1345号刊物(Publication 1345)中,现行版本为2025年12月修订版。
之所以有这个期限,是因为被拒的报税表不算已提交的报税表。第1345号刊物指出,电子报税表要在国税局确认已接受之后才视为已提交。如果没有宽限期,任何在4月15日晚上被拒的人都会在并非真正由自己过错的情况下成为逾期报税。
这个期限很短,而且按自然日计算,所以周末也算在内。它适用于任何拒绝代码,从IND-031-04这样的上一年度AGI不一致,到IND-181-01这样的IP PIN缺失都包括在内。
报税表被拒后有几天时间重新提交?
您有到截止日期后第5个自然日为止的时间重新提交更正后的电子报税表;如果改为邮寄纸质报税表,则有到截止日期或被拒通知后第10个自然日(以较晚者为准)为止的时间。这两个期限都写在第1345号刊物关于重新提交被拒报税表的章节中。
| 情况 | 截止日期 | 更正电子报税的期限 | 纸质报税的期限 |
|---|---|---|---|
| 已延期的2025年度报税表,2026年10月15日被拒 | 2026年10月15日(周四) | 2026年10月20日(周二)(已结束) | 2026年10月25日(周日)(通知后10天) |
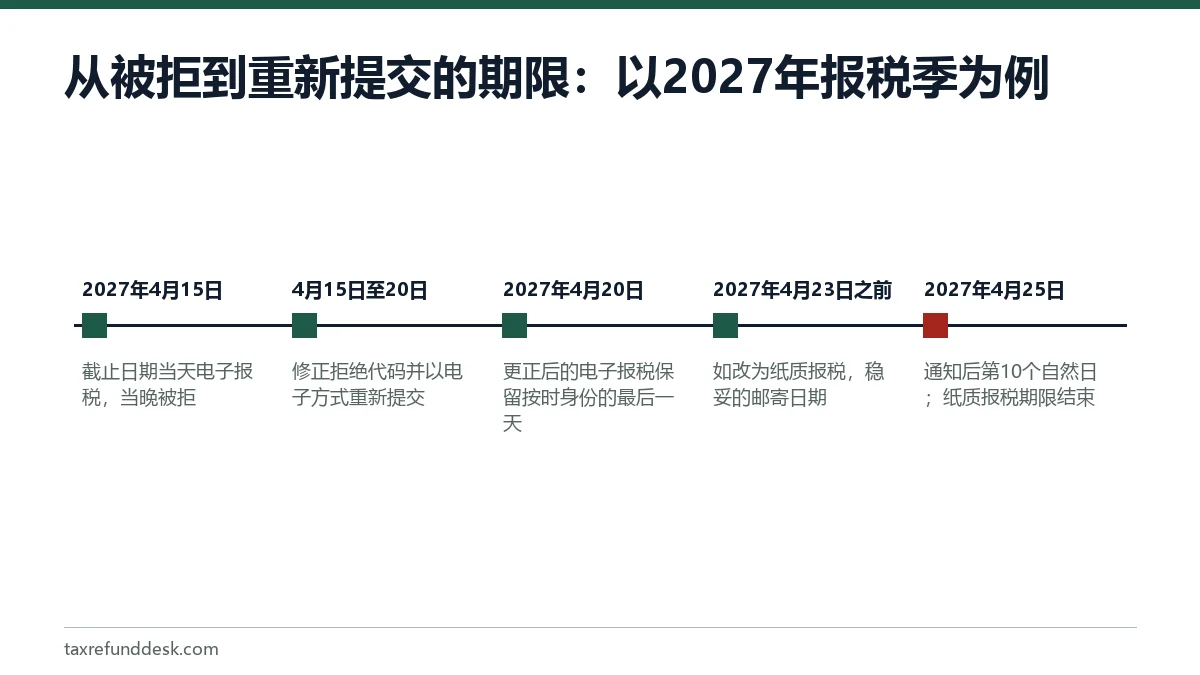
| 普通报税表,4月15日被拒 | 2027年4月15日(周四) | 2027年4月20日(周二) | 2027年4月25日(周日)(通知后10天) |
| 普通报税表,4月3日被拒 | 2027年4月15日(周四) | 2027年4月20日(周二) | 2027年4月15日(周四)(截止日期晚于第10天,即4月13日) |
| 已延期的报税表,10月15日被拒 | 2027年10月15日(周五) | 2027年10月20日(周三) | 2027年10月25日(周一)(通知后10天) |
第1345号刊物按自然日计算,并没有提到纸质报税期限落在周末时是否顺延。Tax Topic 301中的一般规则会把落在周末或法定假日的截止日期顺延,但对于这个10天期限,最好不要依赖这条规则。以2027年4月15日的例子来说,请确保信封的邮戳日期不晚于2027年4月23日(星期五);以2026年10月15日的例子来说,则不晚于2026年10月23日(星期五)。
错过了2026年10月20日的电子报税期限?现在该怎么办
如果您的2025年度报税表是在2026年10月15日延期截止日期当天或之前首次传送并被拒的,重新提交更正电子报税表的5天期限已于2026年10月20日(星期二)结束。在此之后提交的更正电子报税表不再保留10月15日的报税日期:它以提交并被接受的日期算作报税日,因此属于逾期报税。要按时报税还剩一个办法:在被拒通知后10个自然日内寄出纸质报税表。
- 查看被拒通知上的日期。如果是2026年10月15日被拒,纸质报税期限到2026年10月25日(星期日)结束;如果通知日期更晚,就从通知日期起算10个自然日。
- 打印完整的报税表,签名并注明日期,并附上第1345号刊物要求的说明:报税表已按时电子提交、于某日被拒,现改以纸质方式提交。
- 尽量让邮戳日期不晚于2026年10月23日(星期五),并使用能提供邮寄收据的方式寄出。
- 如果纸质报税期限也已过,仍然要尽快报税。如果您的报税软件还能传送,就电子报税;否则就邮寄。
- 保留原始传送记录和被拒通知。日后如果您要请国税局免除逾期报税罚款,这些就是您的证据。
宽限期过后逾期报税的代价
如果报税表显示退税,逾期报税不会产生逾期报税罚款(failure-to-file penalty),因为这项罚款是按未缴税款的百分比计算的。退税只是要等报税表处理完才发放;申请2025年度退税的最后期限是2029年4月15日。
如果您欠税,逾期报税罚款为未缴税款的5%,逾期每个月或不足一个月都按一个月计,最高25%,从2026年10月15日的延期截止日期起算。在同时适用0.5%逾期缴税罚款的月份,5%要减去这部分。逾期超过60天的报税表,对于2026年到期的报税表,最低罚款为525美元或未缴税款的100%,以较低者为准。延期从来不包括缴税时间,所以任何未缴税款的利息从2026年4月15日起就一直在累计。
如果您能证明有合理原因(reasonable cause)并且是善意行事,国税局可以免除或减少逾期报税罚款。按时传送的记录加上注明日期的被拒通知,可以证明您曾在截止日期前尝试报税。如果收到罚款通知,请按通知上的说明办理:有些申请可以通过电话提出,书面申请则使用843表(国税局罚款减免)。
截止日期后才被拒的报税表算逾期吗?
只要首次提交是按时的,并且您在重新提交期限内完成,就不算逾期。在截止日期后被拒、但最初是在4月15日当天或之前传送的报税表,只要更正版本在宽限期内重新提交并被接受,就保留按时报税的身份。
这项保护对截止日期后才首次传送的报税表没有帮助。这样的报税表本来就是逾期的,被拒只会让提交日期更晚。逾期是否要紧取决于数字:如果您欠税,可能会被处以逾期报税罚款(failure-to-file penalty);但显示退税的报税表不会产生这项罚款。关于时间如何影响退税本身,请看逾期报税的退税。
电子报税被拒后改为纸质报税
当问题无法及时通过电子方式解决时,请改为纸质报税。典型情况包括:受抚养人已在另一份报税表上被申报、无法很快找回IP PIN,或您确认数据无误但同一个拒绝代码两次出现。
- 打印完整的报税表,包括电子报税时包含的每一份附表和表格。
- 签名并注明日期。纸质联合报税表需要每位报税人亲笔签名。
- 附上一份简短的书面说明,写明报税表已按时电子提交、于某日被拒,现依照第1345号刊物允许的期限以纸质方式提交。第1345号刊物指出,纳税人应附上说明,解释报税表为何在截止日期之后提交。
- 我们建议同时附上一份打印的被拒通知,上面要显示日期和拒绝代码。
- 按1040表填写说明中为您所在州和所用表格列出的地址寄出,并使用能提供邮戳收据的邮寄方式。
邮寄的报税表退税较慢。国税局表示需要预留6周或更长时间;我们的纸质报税表退税时间页面说明了可以预期的情况。关于受抚养人争议,邮寄后的流程请看受抚养人已被他人申报页面。
被拒后如何证明按时报税
国税局依据它能看到的日期,所以请保留每一步的记录。如果之后收到罚款通知,这些文件可以证明您的报税表符合宽限期条件。
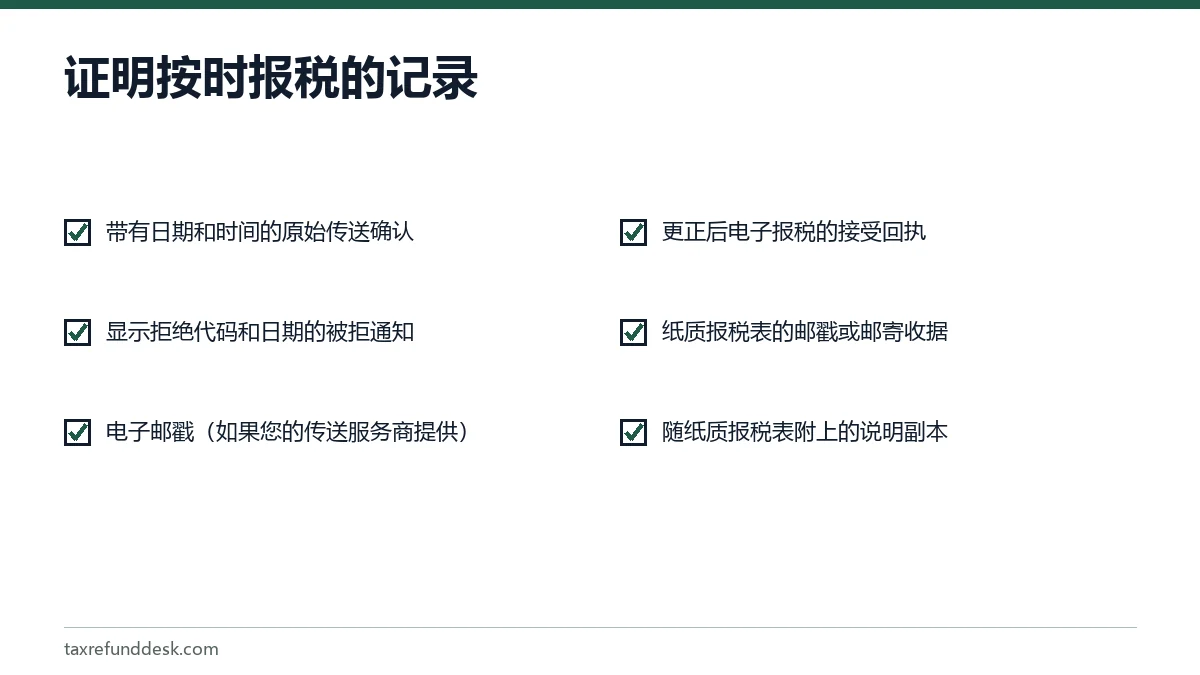
Tax Topic 301指出,邮寄的报税表只要地址正确、邮资充足,并且在截止日期当天或之前盖上邮戳、投入邮箱,就算按时。对于电子报税,以报税表传送时您所在时区的日期和时间为准。第1345号刊物还提到,有些传送服务商会提供电子邮戳,但只有在被拒的报税表随后按上述规则重新提交时,这个邮戳才算作提交日期。
分步说明
记下被拒日期
保存显示代码以及被拒日期和时间的拒绝信息。
修正并重新提交
修正指出的项目,并在截止日期后第5个自然日之前重新提交。
或邮寄纸质报税表
如果电子报税行不通,请在截止日期或被拒后10个自然日(以较晚者为准)之前,寄出已签名的报税表并附上说明。
保留证明
保留原始传送记录、被拒通知、接受回执或邮戳收据,以及报税表的副本。
常见问题
报税表在截止日期当天被拒怎么办?
修正拒绝代码并重新提交。对于在2027年4月15日之前首次提交的2026纳税年度报税表,只要在2027年4月20日之前重新提交更正后的电子报税表,按照第1345号刊物的规则就视为按时。
延期报税表在2026年10月15日被拒,我还有多少时间?
更正电子报税的期限已于2026年10月20日(星期二)结束。如果报税表是在2026年10月15日延期截止日期当天或之前首次传送的,您仍可在被拒后10个自然日内寄出签名的纸质报税表并附上说明,以保留按时报税的身份:最晚2026年10月25日(星期日),邮戳不晚于10月23日(星期五)更为稳妥。超过这个日期,就属于逾期报税。
错过了电子报税被拒宽限期会怎样?
电子报税和纸质报税的期限都过了之后,报税表就属于逾期,所以请尽快报税。显示退税的报税表不会产生逾期报税罚款。如果您欠税,罚款为未缴税款的5%,逾期每个月或不足一个月都按一个月计,最高25%;如果您的被拒记录能证明您曾尝试按时报税,可以申请减免。
宽限期适用于州报税表吗?
各州对被拒的报税表有各自的规定,第1345号刊物只涵盖联邦报税表。请查看您所在州税务部门的电子报税说明,并记住:与联邦关联提交的州报税表,要在联邦报税表被接受后重新提交。
我4月16日才第一次电子报税,可以用宽限期吗?
不可以。宽限期只适用于在截止日期当天或之前首次传送的报税表。在截止日期之后首次传送的报税表属于逾期报税。
电子报税被拒后改交纸质报税表,需要在上面写什么吗?
需要。第1345号刊物要求附上说明,解释报税表为何在截止日期之后提交。请写明报税表已按时电子提交并被拒,并注明被拒日期。
在宽限期内可以重新提交几次?
国税局在第1345号刊物中没有规定次数。关键是更正后的报税表要在期限内重新提交,所以如果同样的拒绝一再出现,请尽早改为纸质报税。
来源
- Publication 1345, Handbook for Authorized IRS e-file Providers (Rev. 12-2025) irs.gov
- Tax Topic 301, When, how and where to file irs.gov
- Frequently asked questions about the Identity Protection PIN irs.gov
- Free File Fillable Forms irs.gov
- IRS, Failure to file penalty irs.gov
- IRS, Penalty relief irs.gov
- IRS, Tax relief in disaster situations irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。