
简短回答
修改报税表期限(申请退税)是提交原报税表后3年或缴税后2年,以较晚者为准。提前提交的报税表,视为在4月截止日期当天提交。截至2026年10月下旬,按时提交的2023、2024和2025年报税表仍可申请,其中2023年度将最先到期,截止于2027年4月15日。2022纳税年度对按时报税者,以及在2023年10月16日延期截止日报税的人,都已经关闭。
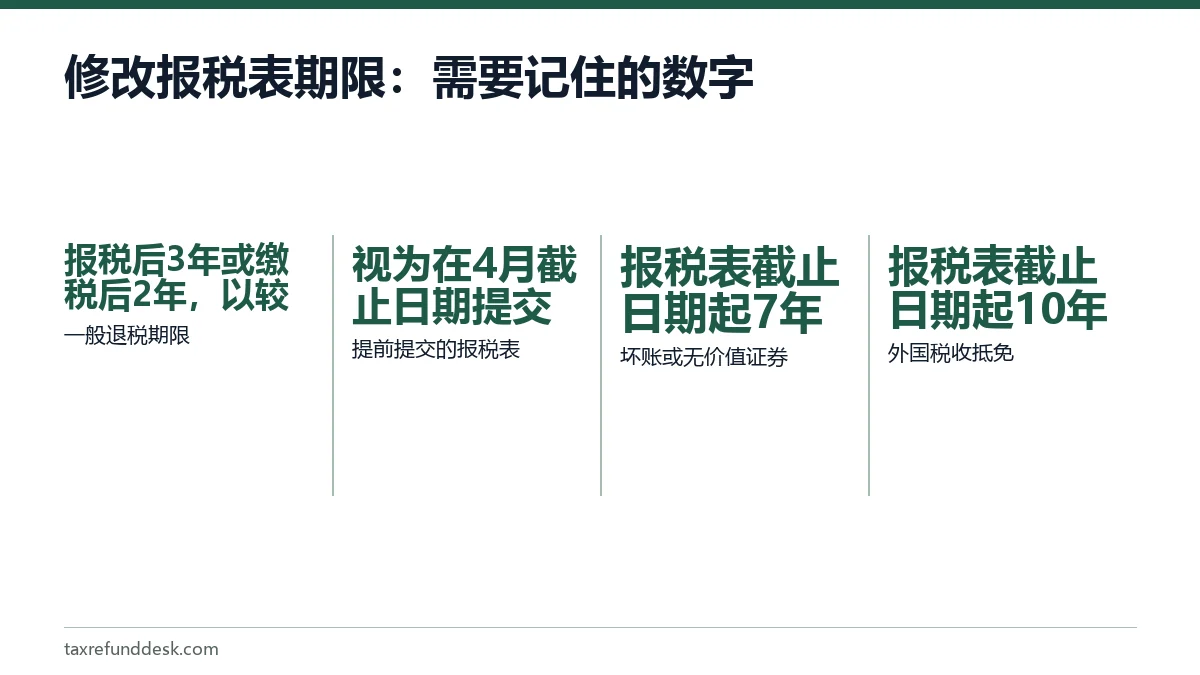
- 01一般退税期限
- 报税后3年或缴税后2年,以较晚者为准
- 02提前提交的报税表
- 视为在4月截止日期提交
- 03坏账或无价值证券
- 报税表截止日期起7年
- 04外国税收抵免
- 报税表截止日期起10年
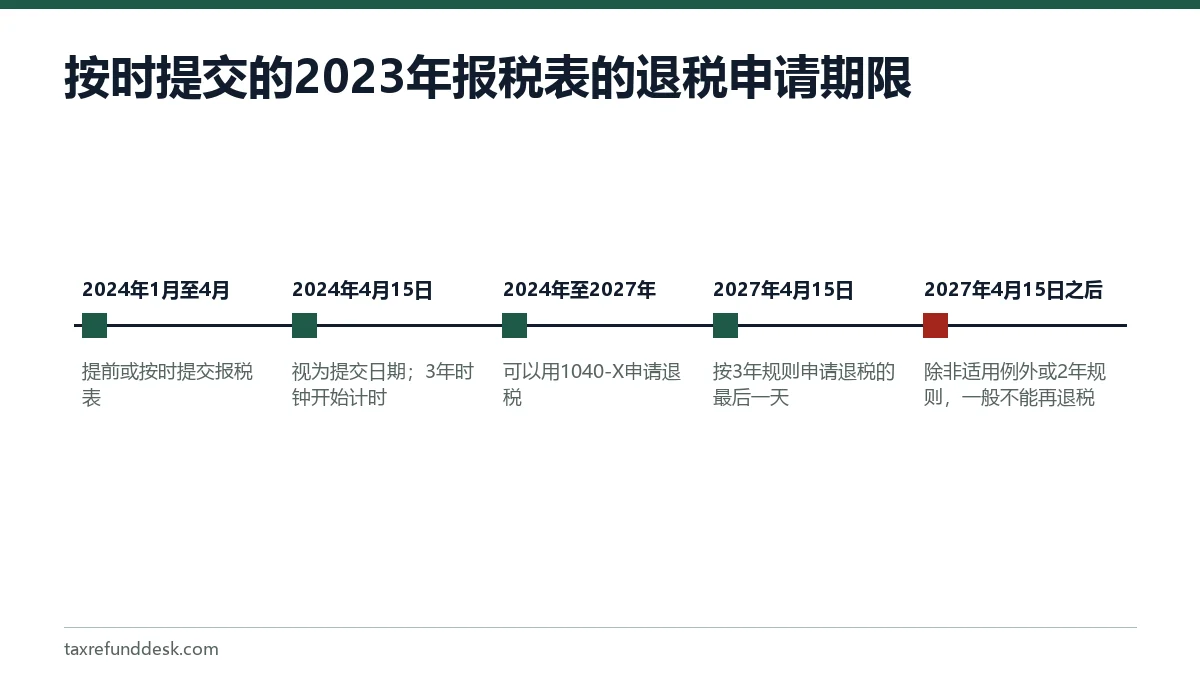
- 052023纳税年度按时提交的报税表
- 可申请退税至2027年4月15日
修改报税表申请退税的期限是多久?
修改报税表并拿回钱的期限,取以下两个日期中较晚的一个:提交原报税表后3年,或缴税后2年(美国国税局(IRS),File an amended return)。这就是第556号出版物(Publication 556)中规定的、适用于退税申请的修改报税表期限,也就是诉讼时效。如果您的1040-X表在这两个日期之后才寄到,无论1040-X表填得多仔细,国税局一般都不会支付退税。
有两个细节会改变计算结果。提前提交的报税表视为在4月截止日期提交,所以2月份报税并不会让时钟提前开始。而从工资中预扣的税款或以预估税方式缴纳的税款,视为在原截止日期缴纳,而不是在从工资中扣除的那一天。
截至2026年,报税表最多可以修改几年前的?
截至2026年10月下旬,如果您按时提交了2023、2024和2025纳税年度的报税表,这几年仍可以申请退税。2022纳税年度现已关闭:在2023年4月截止日期前报税的人,以及在2023年10月16日延期截止日报税的人,期限都已结束,后者于2026年10月16日到期。只有在2023年10月16日之后才提交2022年报税表的人,仍可从实际提交日期起算3年内申请;或者2年规则涵盖您较近期缴纳的税款时,也可以申请。
| 纳税年度 | 原截止日期 | 如果按时或提前报税,申请截止于 | 如果在10月延期截止日报税,申请截止于 |
|---|---|---|---|
| 2022 | 2023年4月18日 | 2026年4月(已过) | 2026年10月16日(已过) |
| 2023 | 2024年4月15日 | 2027年4月15日 | 2027年10月15日 |
| 2024 | 2025年4月15日 | 2028年4月15日 | 2028年10月15日 |
| 2025 | 2026年4月15日 | 2029年4月15日 | 2029年10月15日 |
延期那一栏假设报税表是在延期的最后一天提交的。如果您是在其他日期提交的,请从实际提交日期起算3年。请在您的记录或账户税务记录(transcript)上查看提交日期,税务记录会显示国税局收到报税表的日期。
如何计算日期和退税金额
赶上截止日期只是规则的一半。第556号出版物还对可退还的金额设了上限。如果您在3年期限内提交,退税不能超过您在申请前3年内缴纳的税款,再加上任何报税延期的时间。如果您依据的是2年期限,退税则仅限于申请前2年内缴纳的税款。
计算示例:为什么延期很重要
假设您以延期方式在2023年10月16日提交了2022年报税表,而您2022年的税款全部从工资中预扣,视为在2023年4月18日缴纳。您在2026年10月1日电子提交1040-X,仍在3年期限内。回溯期为3年加上6个月的延期,可以追溯到2023年4月1日,所以预扣的税款都包括在内,额外的退税可以全额支付。
如果没有延期,从2026年10月1日回溯3年,只能到2023年10月1日为止,就会漏掉视为在2023年4月缴纳的预扣税。这就是为什么要加上延期时间。本例中的日期仅用于说明。
2年规则什么时候有用
当您在报税很久之后才缴税时,例如通过分期付款计划缴清余额,2年规则就很重要。2025年3月缴纳的款项,即使该报税表的3年期限已经关闭,仍可在2027年3月之前申请退回,但仅限于这2年内缴纳的金额。
3年规则有例外吗?
有。第556号出版物和1040-X填表说明列出了几种期限较长或暂停计算的情况。
| 情况 | 期限 | 注意事项 |
|---|---|---|
| 坏账或无价值证券 | 报税表截止日期起7年 | 适用于申请中与该损失相关的部分 |
| 已缴纳或应计的外国税款 | 报税表截止日期起10年 | 适用于依据外国税收抵免提出的申请 |
| 净营业亏损或税收抵免追溯(carryback) | 与追溯年度相关的特殊期限 | 在1040-X顶部写上"Carryback Claim" |
| 经济上丧失行为能力(financial disability) | 在您无法管理自己财务期间暂停计时 | 障碍必须持续12个月或以上,或预计会导致死亡;需要医生证明 |
| 联邦宣布的灾区或在战区服役 | 额外的报税时间 | 国税局会针对每次灾害公布减免日期 |
如果在那段时间里有人获授权处理您的财务事务,例如配偶或持有授权书的人,就不适用经济上丧失行为能力的规定。申请时必须附上医生证明,以及您本人关于谁可以代您处理事务的说明。
过了截止日期会怎样?
如果您在期限过后才提交1040-X申请退税,国税局一般会驳回退税申请,并写信通知您。即使多缴的税款没有任何争议,这笔钱也会留在美国财政部。
退税申请的截止日期,并不妨碍您更正少报税款的报税表;那适用另一个时效期限,而且欠税问题不在本站的范围之内。如果您不确定某项申请是否仍在期限内,修改报税表指南解释了完整的流程,而我们的修改后报税表退税直接存款页面说明了退税获准后如何发放。
常见问题
2022年的报税表还能拿到退税吗?
只有在您的3年期限仍未结束时才可以。如果您在2023年4月18日前提交了2022年报税表,期限已在2026年4月结束;如果您是在2023年10月16日的延期截止日提交的,期限已在2026年10月16日结束。如果您是在那之后提交的,可以在实际提交日期之后3年内申请。2年规则仍可能涵盖您在过去2年内缴纳的2022年税款。
5年前的报税表还能修改吗?
您可以提交表格,但一般拿不到退税,除非适用某种例外,例如坏账(7年)或外国税收抵免(10年),或者您在最近2年内为该年度缴过税。
3年期限是从我报税那天算起,还是从4月15日算起?
从您报税那天算起,除非您是提前报税的。提前提交的报税表视为在截止日期提交,所以从那天开始计算。
申请延期报税,会让我有更多时间修改报税表吗?
间接来说,会。3年期限从您实际报税的日期算起,所以10月提交的报税表起算时间更晚,而且延期时间会加入限制退税金额的回溯期。
如果我从来没有提交过原报税表,这个期限还适用吗?
那是另一种情况。首次逾期提交并申请退税的报税表,适用它自己的3年规则;请看我们关于逾期报税的退税的页面。
来源
- IRS, File an amended return irs.gov
- IRS Tax Topic 308, Amended returns irs.gov
- IRS Publication 556, Examination of Returns, Appeal Rights, and Claims for Refund irs.gov
- Instructions for Form 1040-X (Rev. December 2025) irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。