
Délai pour modifier une déclaration de revenus : jusqu'à quand réclamer un remboursement
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
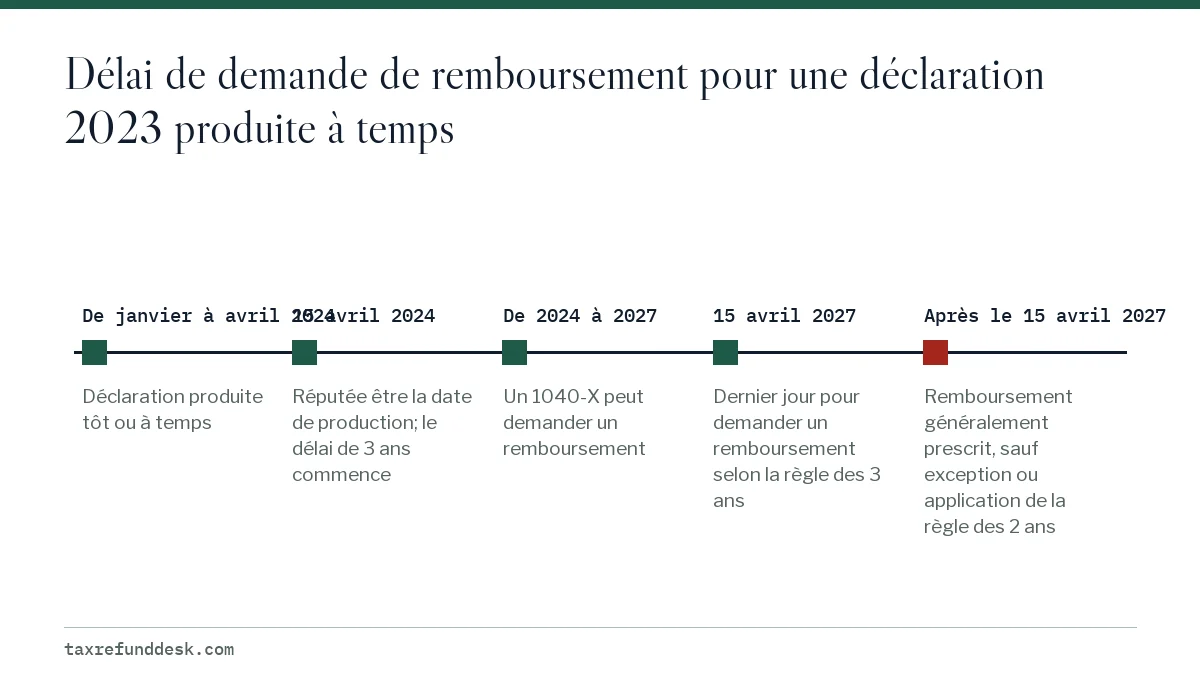
Le délai pour modifier une déclaration de revenus et réclamer un remboursement est de 3 ans après la production de la déclaration initiale ou de 2 ans après le paiement de l'impôt, selon la date la plus tardive. Une déclaration produite tôt est réputée produite à la date d'échéance d'avril. À la fin d'octobre 2026, les déclarations 2023, 2024 et 2025 produites à temps sont encore ouvertes, et celle de 2023 sera la prochaine à se fermer, le 15 avril 2027. L'année d'imposition 2022 est fermée pour les personnes qui ont produit à temps et pour celles qui ont produit à la date de prorogation du 16 octobre 2023.
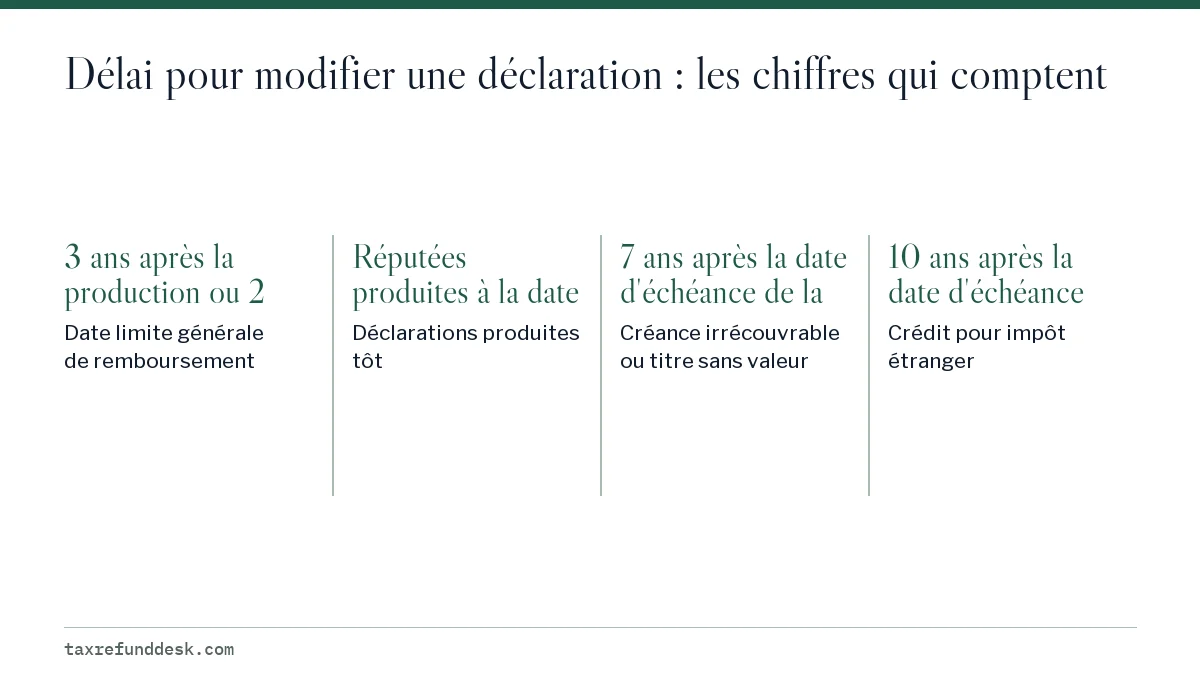
- 01Date limite générale de remboursement
- 3 ans après la production ou 2 ans après le paiement, selon la date la plus tardive
- 02Déclarations produites tôt
- Réputées produites à la date d'échéance d'avril
- 03Créance irrécouvrable ou titre sans valeur
- 7 ans après la date d'échéance de la déclaration
- 04Crédit pour impôt étranger
- 10 ans après la date d'échéance de la déclaration
- 05Déclarations 2023 produites à temps
- Demande de remboursement possible jusqu'au 15 avril 2027
Quel est le délai pour modifier une déclaration de revenus et obtenir un remboursement?
Le délai pour modifier une déclaration de revenus et récupérer de l'argent correspond à la plus tardive de deux dates : 3 ans après la production de la déclaration initiale, ou 2 ans après le paiement de l'impôt (IRS, File an amended return). C'est le délai de prescription des demandes de remboursement par déclaration modifiée, prévu dans la publication 556. Si votre formulaire 1040-X arrive après ces deux dates, l'IRS (le fisc fédéral américain) ne versera généralement pas le remboursement, peu importe le soin apporté à la préparation du formulaire 1040-X.
Deux détails changent le calcul. Une déclaration produite tôt est réputée produite à la date d'échéance d'avril : la produire en février ne fait donc pas partir le compteur plus tôt. Et l'impôt retenu sur votre paie ou versé en acomptes provisionnels est réputé payé à la date d'échéance initiale, et non le jour où il a été prélevé sur votre chèque de paie.
Jusqu'à combien d'années en arrière peut-on modifier une déclaration en 2026?
À la fin d'octobre 2026, vous pouvez encore réclamer un remboursement pour les années d'imposition 2023, 2024 et 2025 si vous avez produit ces déclarations à temps. L'année d'imposition 2022 est maintenant fermée pour quiconque a produit sa déclaration avant la date limite d'avril 2023 ou à la date de prorogation du 16 octobre 2023, dont le délai s'est terminé le 16 octobre 2026. Une demande pour 2022 reste possible seulement si vous avez produit cette déclaration après le 16 octobre 2023, en comptant 3 ans à partir de la date réelle de production, ou si la règle des 2 ans couvre un impôt payé plus récemment.
| Année d'imposition | Date d'échéance initiale | Si produite à temps ou tôt, demande avant le | Si produite à la date de prorogation d'octobre, demande avant le |
|---|---|---|---|
| 2022 | 18 avril 2023 | Avril 2026 (dépassé) | 16 octobre 2026 (dépassé) |
| 2023 | 15 avril 2024 | 15 avril 2027 | 15 octobre 2027 |
| 2024 | 15 avril 2025 | 15 avril 2028 | 15 octobre 2028 |
| 2025 | 15 avril 2026 | 15 avril 2029 | 15 octobre 2029 |
La colonne de la prorogation suppose que la déclaration a été produite le dernier jour de la prorogation. Si vous l'avez produite à une autre date, comptez 3 ans à partir de cette date réelle. Vérifiez la date de production dans vos dossiers ou sur votre relevé de compte, qui indique la date à laquelle l'IRS a reçu la déclaration.
Comment compter les dates et le montant du remboursement
Respecter la date limite ne représente que la moitié de la règle. La publication 556 plafonne aussi le montant qui peut être remboursé. Si vous produisez votre demande dans le délai de 3 ans, le remboursement ne peut pas dépasser l'impôt payé dans les 3 ans précédant la demande, plus la durée de toute prorogation du délai de production. Si vous vous fondez plutôt sur le délai de 2 ans, le remboursement se limite à l'impôt payé dans les 2 ans précédant la demande.
Exemple chiffré : pourquoi la prorogation compte
Supposons que vous avez produit votre déclaration 2022 le 16 octobre 2023 avec une prorogation, et que tout votre impôt 2022 a été retenu sur votre salaire, ce qui est réputé payé le 18 avril 2023. Vous transmettez électroniquement un 1040-X le 1er octobre 2026, dans le délai de 3 ans. La période de référence est de 3 ans plus la prorogation de 6 mois et remonte au 1er avril 2023 : la retenue est donc couverte et le remboursement supplémentaire peut être versé en entier.
Sans la prorogation, une période de référence de 3 ans à partir du 1er octobre 2026 s'arrêterait au 1er octobre 2023 et exclurait la retenue réputée payée en avril 2023. C'est pourquoi la période de prorogation est ajoutée. Les dates de cet exemple sont données à titre d'illustration.
Quand la règle des 2 ans est utile
La règle des 2 ans compte lorsque vous avez payé de l'impôt bien après la production, par exemple un solde réglé au moyen d'une entente de paiement. Un paiement fait en mars 2025 peut être réclamé jusqu'en mars 2027 même si le délai de 3 ans de cette déclaration est expiré, mais seulement jusqu'à concurrence du montant payé pendant ces 2 ans.
Y a-t-il des exceptions à la règle des 3 ans?
Oui. La publication 556 et les instructions du formulaire 1040-X énumèrent plusieurs situations où les délais sont plus longs ou suspendus.
| Situation | Délai | Ce qu'il faut savoir |
|---|---|---|
| Créance irrécouvrable ou titre sans valeur | 7 ans après la date d'échéance de la déclaration | S'applique à la partie de la demande liée à la perte |
| Impôt étranger payé ou couru | 10 ans après la date d'échéance de la déclaration | Pour les demandes fondées sur le crédit pour impôt étranger |
| Report rétrospectif d'une perte d'exploitation nette ou d'un crédit | Délais particuliers liés à l'année du report | Inscrivez « Carryback Claim » en haut du 1040-X |
| Incapacité financière | Délai suspendu pendant que vous ne pouviez pas gérer vos finances | L'incapacité doit durer 12 mois ou plus ou devoir entraîner le décès; une attestation d'un médecin est exigée |
| Sinistre déclaré par le gouvernement fédéral ou service dans une zone de combat | Délai supplémentaire pour produire | L'IRS annonce les dates d'allègement pour chaque sinistre |
L'incapacité financière ne s'applique pas si quelqu'un, comme un conjoint ou une personne détenant une procuration, était autorisé à gérer vos affaires financières pendant cette période. La demande doit comprendre l'attestation d'un médecin et votre propre déclaration indiquant qui pouvait agir en votre nom.
Que se passe-t-il une fois la date limite passée?
Si vous produisez un 1040-X pour obtenir un remboursement après le délai, l'IRS refuse généralement la demande de remboursement et vous en informe par lettre. L'argent reste au Trésor, même lorsque le paiement en trop n'est pas contesté.
La date limite des demandes de remboursement ne vous empêche pas de corriger une déclaration qui sous-estimait votre impôt; il s'agit d'un autre délai de prescription, et les montants dus sortent du cadre de ce site. Si vous ne savez pas si une demande est encore ouverte, le guide de la déclaration modifiée explique toute la démarche, et notre page sur le dépôt direct du remboursement d'une déclaration modifiée montre comment le remboursement est versé une fois accordé.
Questions fréquentes
Puis-je encore obtenir un remboursement pour une déclaration 2022?
Seulement si votre délai de 3 ans est encore ouvert. Si vous avez produit la déclaration 2022 au plus tard le 18 avril 2023, le délai s'est terminé en avril 2026, et si vous l'avez produite à la date de prorogation du 16 octobre 2023, il s'est terminé le 16 octobre 2026. Si vous l'avez produite plus tard, vous avez jusqu'à 3 ans après la date réelle de production. La règle des 2 ans peut encore couvrir un impôt de 2022 payé au cours des 2 dernières années.
Puis-je modifier une déclaration d'il y a 5 ans?
Vous pouvez produire le formulaire, mais vous ne pouvez généralement pas en tirer de remboursement, sauf si une exception s'applique, comme une créance irrécouvrable (7 ans) ou un crédit pour impôt étranger (10 ans), ou si vous avez payé de l'impôt pour cette année au cours des 2 dernières années.
Le délai de 3 ans commence-t-il le jour de la production ou le 15 avril?
Il commence le jour où vous avez produit la déclaration, sauf si vous l'avez produite tôt. Une déclaration produite tôt est réputée produite à la date d'échéance; le délai commence donc à ce moment-là.
Une prorogation me donne-t-elle plus de temps pour modifier ma déclaration?
Indirectement, oui. Le délai de 3 ans se compte à partir de la date réelle de production : une déclaration produite en octobre fait donc partir le compteur plus tard, et la période de prorogation s'ajoute à la période de référence qui plafonne le montant du remboursement.
Le délai s'applique-t-il si je n'ai jamais produit la déclaration initiale?
C'est une autre situation. Une première déclaration produite en retard qui demande un remboursement suit sa propre règle des 3 ans; consultez notre page sur les remboursements des déclarations produites en retard.
Sources
- IRS, File an amended return irs.gov
- IRS Tax Topic 308, Amended returns irs.gov
- IRS Publication 556, Examination of Returns, Appeal Rights, and Claims for Refund irs.gov
- Instructions for Form 1040-X (Rev. December 2025) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.