
Plazo para enmendar una declaración de impuestos: cuántos años atrás puede reclamar un reembolso
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
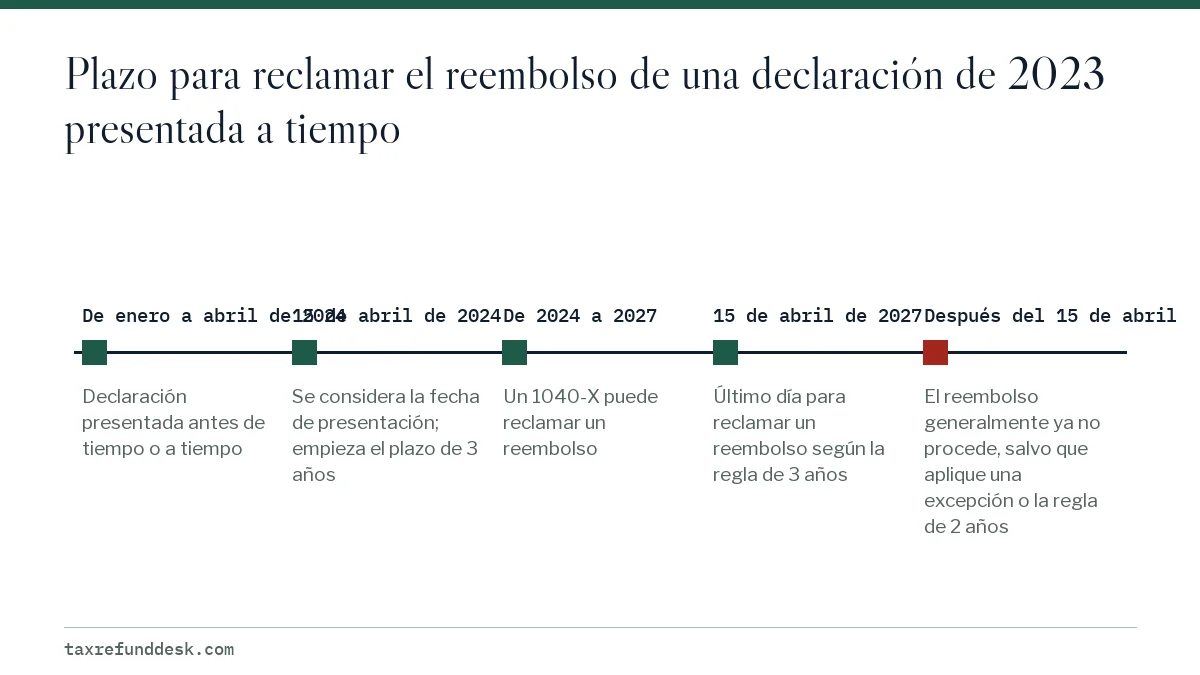
El plazo para enmendar una declaración de impuestos y reclamar un reembolso es de 3 años después de presentar la declaración original o de 2 años después de pagar el impuesto, lo que ocurra más tarde. Una declaración presentada antes de tiempo cuenta como presentada en la fecha de vencimiento de abril. A finales de octubre de 2026, las declaraciones de 2023, 2024 y 2025 presentadas a tiempo siguen abiertas, y la de 2023 es la próxima en cerrarse, el 15 de abril de 2027. El año tributario 2022 está cerrado para quienes presentaron a tiempo y para quienes presentaron en la fecha de prórroga del 16 de octubre de 2023.
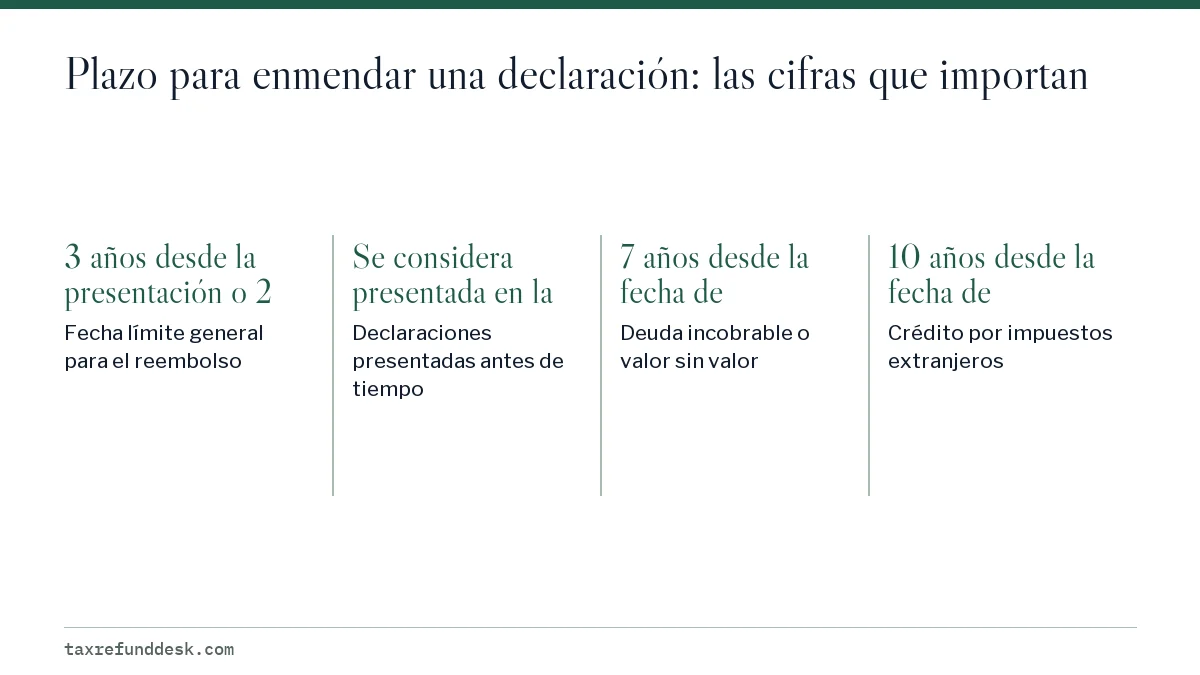
- 01Fecha límite general para el reembolso
- 3 años desde la presentación o 2 años desde el pago, lo que ocurra más tarde
- 02Declaraciones presentadas antes de tiempo
- Se consideran presentadas en la fecha de vencimiento de abril
- 03Deuda incobrable o valor sin valor
- 7 años desde la fecha de vencimiento de la declaración
- 04Crédito por impuestos extranjeros
- 10 años desde la fecha de vencimiento de la declaración
- 05Declaraciones de 2023 presentadas a tiempo
- Reclamación de reembolso abierta hasta el 15 de abril de 2027
¿Cuál es el plazo para enmendar una declaración de impuestos y recibir un reembolso?
El plazo para enmendar una declaración de impuestos y recuperar dinero es la más tardía de dos fechas: 3 años después de presentar la declaración original, o 2 años después de pagar el impuesto (IRS, File an amended return). Esta es la prescripción de la declaración enmendada para las reclamaciones de reembolso, establecida en la Publicación 556. Si su Formulario 1040-X llega después de ambas fechas, el IRS (Servicio de Impuestos Internos) generalmente no pagará el reembolso, por muy bien preparado que esté el Formulario 1040-X.
Dos detalles cambian el cálculo. Una declaración presentada antes de tiempo se considera presentada en la fecha de vencimiento de abril, así que presentarla en febrero no adelanta el plazo. Y el impuesto retenido de su sueldo o enviado como pagos estimados se considera pagado en la fecha de vencimiento original, no el día en que salió de su cheque de pago.
¿Cuántos años atrás se puede enmendar una declaración de impuestos en 2026?
A finales de octubre de 2026, todavía puede reclamar un reembolso de los años tributarios 2023, 2024 y 2025 si presentó esas declaraciones a tiempo. El año tributario 2022 ya está cerrado para quienes presentaron antes de la fecha límite de abril de 2023 o en la fecha de prórroga del 16 de octubre de 2023, cuyo plazo terminó el 16 de octubre de 2026. Una reclamación de 2022 solo sigue siendo posible si presentó esa declaración después del 16 de octubre de 2023, contando 3 años desde su fecha real de presentación, o si la regla de 2 años cubre impuestos que pagó más recientemente.
| Año tributario | Fecha de vencimiento original | Si la presentó a tiempo o antes, reclame a más tardar | Si la presentó en la fecha de prórroga de octubre, reclame a más tardar |
|---|---|---|---|
| 2022 | 18 de abril de 2023 | Abril de 2026 (ya pasó) | 16 de octubre de 2026 (ya pasó) |
| 2023 | 15 de abril de 2024 | 15 de abril de 2027 | 15 de octubre de 2027 |
| 2024 | 15 de abril de 2025 | 15 de abril de 2028 | 15 de octubre de 2028 |
| 2025 | 15 de abril de 2026 | 15 de abril de 2029 | 15 de octubre de 2029 |
La columna de la prórroga supone que la declaración se presentó el último día de la prórroga. Si la presentó en otra fecha, cuente 3 años a partir de esa fecha real. Verifique la fecha de presentación en sus registros o en su transcripción de cuenta, que muestra la fecha en que el IRS recibió la declaración.
Cómo contar las fechas y el monto del reembolso
Cumplir la fecha límite es solo la mitad de la regla. La Publicación 556 también limita cuánto se puede reembolsar. Si presenta dentro del plazo de 3 años, el reembolso no puede superar el impuesto que pagó en los 3 años anteriores a la reclamación, más la duración de cualquier prórroga de presentación. Si en cambio se basa en el plazo de 2 años, el reembolso se limita al impuesto pagado en los 2 años anteriores a la reclamación.
Ejemplo práctico: por qué importa la prórroga
Suponga que presentó su declaración de 2022 el 16 de octubre de 2023 con una prórroga, y que todo su impuesto de 2022 se retuvo de su salario, lo que cuenta como pagado el 18 de abril de 2023. Usted presenta electrónicamente un 1040-X el 1 de octubre de 2026, dentro del plazo de 3 años. El período retroactivo es de 3 años más la prórroga de 6 meses, y llega hasta el 1 de abril de 2023, así que la retención queda cubierta y se puede pagar todo el reembolso adicional.
Sin la prórroga, un período retroactivo de 3 años desde el 1 de octubre de 2026 terminaría el 1 de octubre de 2023 y dejaría fuera la retención que se considera pagada en abril de 2023. Por eso se suma el período de la prórroga. Las fechas de este ejemplo son ilustrativas.
Cuándo ayuda la regla de 2 años
La regla de 2 años importa cuando pagó el impuesto mucho después de presentar la declaración, como un saldo pagado mediante un plan de pagos. Un pago hecho en marzo de 2025 puede reclamarse hasta marzo de 2027 aunque el plazo de 3 años de esa declaración ya se haya cerrado, pero solo hasta el monto pagado en esos 2 años.
¿Hay excepciones a la regla de 3 años?
Sí. La Publicación 556 y las instrucciones del Formulario 1040-X enumeran varias situaciones con plazos más largos o suspendidos.
| Situación | Plazo | Qué debe saber |
|---|---|---|
| Deuda incobrable o valor sin valor | 7 años desde la fecha de vencimiento de la declaración | Aplica a la parte de la reclamación vinculada a la pérdida |
| Impuestos extranjeros pagados o acumulados | 10 años desde la fecha de vencimiento de la declaración | Para reclamaciones basadas en el crédito por impuestos extranjeros |
| Traspaso a años anteriores de una pérdida neta operativa o de un crédito | Períodos especiales vinculados al año del traspaso | Escriba "Carryback Claim" (reclamación por traspaso a años anteriores) en la parte superior del 1040-X |
| Incapacidad financiera | El plazo se suspende mientras usted no podía manejar sus finanzas | El impedimento debe durar 12 meses o más o se espera que termine en la muerte; se exige una declaración del médico |
| Desastre declarado a nivel federal o servicio en una zona de combate | Tiempo adicional para presentar | El IRS anuncia las fechas de alivio de cada desastre |
La incapacidad financiera no aplica si alguien, como su cónyuge o una persona con poder notarial, estaba autorizado para manejar sus asuntos financieros durante ese tiempo. La reclamación debe incluir una declaración del médico y su propia declaración sobre quién podía actuar en su nombre.
¿Qué pasa cuando vence el plazo?
Si presenta un 1040-X para pedir un reembolso después del plazo, el IRS generalmente rechaza la reclamación de reembolso y se lo comunica por carta. El dinero se queda en el Tesoro, aunque el pago en exceso no esté en disputa.
La fecha límite para las reclamaciones de reembolso no le impide corregir una declaración en la que declaró menos impuesto del debido; ese es un plazo de prescripción distinto, y las deudas de impuestos quedan fuera del alcance de este sitio. Si no está seguro de si una reclamación sigue abierta, la guía de la declaración enmendada explica el proceso completo, y nuestra página sobre el reembolso de una declaración enmendada por depósito directo muestra cómo se paga el reembolso una vez aprobado.
Preguntas frecuentes
¿Todavía puedo recibir un reembolso de mi declaración de 2022?
Solo si su plazo de 3 años sigue abierto. Si presentó la declaración de 2022 a más tardar el 18 de abril de 2023, el plazo se cerró en abril de 2026, y si la presentó en la fecha de prórroga del 16 de octubre de 2023, se cerró el 16 de octubre de 2026. Si la presentó después, tiene hasta 3 años después de su fecha real de presentación. La regla de 2 años todavía puede cubrir impuestos de 2022 que haya pagado en los últimos 2 años.
¿Puedo enmendar una declaración de impuestos de hace 5 años?
Puede presentar el formulario, pero en general no recibirá un reembolso a menos que aplique una excepción, como una deuda incobrable (7 años) o un crédito por impuestos extranjeros (10 años), o que haya pagado impuestos de ese año dentro de los últimos 2 años.
¿El plazo de 3 años empieza el día que presenté la declaración o el 15 de abril?
Empieza el día en que presentó la declaración, a menos que la haya presentado antes de tiempo. Una declaración presentada antes de tiempo se considera presentada en la fecha de vencimiento, así que el plazo empieza entonces.
¿Pedir una prórroga me da más tiempo para enmendar?
Indirectamente, sí. El plazo de 3 años se cuenta desde la fecha en que realmente presentó la declaración, así que una declaración presentada en octubre empieza un plazo más tardío, y el período de la prórroga se suma al período retroactivo que limita el monto del reembolso.
¿Se aplica el plazo si nunca presenté la declaración original?
Esa es una situación distinta. Una primera declaración atrasada que reclama un reembolso sigue su propia regla de 3 años; consulte nuestra página sobre reembolsos de declaraciones atrasadas.
Fuentes
- IRS, File an amended return irs.gov
- IRS Tax Topic 308, Amended returns irs.gov
- IRS Publication 556, Examination of Returns, Appeal Rights, and Claims for Refund irs.gov
- Instructions for Form 1040-X (Rev. December 2025) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.