
Code 810 IRS sur votre relevé : ce que signifie le gel du remboursement et quand le code 811 le lève
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le code 810 IRS sur un relevé est un gel du remboursement : il empêche l'IRS (le fisc fédéral américain) d'émettre un remboursement, d'appliquer une compensation ou de reporter le trop-payé à l'année suivante jusqu'à ce qu'un TC 811 l'annule. Ce sont les équipes de conformité ou d'intégrité des déclarations de l'IRS qui l'imposent. Pour les gels préventifs les plus courants, le manuel interne de l'IRS prévoit une attente de 180 jours à partir de la date du TC 810, sauf si une lettre arrive avant. Le remboursement n'est programmé que lorsque le TC 846 est inscrit.
- 01Sens du TC 810
- Gel du remboursement : aucun remboursement, aucune compensation ni aucun report sur l'année suivante (Document 6209)
- 02Code de levée
- TC 811, en tout ou en partie
- 03Qui l'impose
- Conformité (Compliance) ou les Services d'intégrité et de conformité des déclarations (RICS) de l'IRS
- 04Attente habituelle (RC 6 et RC 7)
- 180 jours à partir de la date du TC 810 (IRM 21.5.6.4.10)
- 05Après la réponse à une lettre
- Attendre 60 jours, puis renvoi du dossier et 90 jours de plus
- 06Remboursement programmé
- Seulement quand le TC 846 est inscrit
Que signifie le code 810 IRS sur un relevé?
Le code 810 IRS est le code de transaction d'un gel du remboursement. Le Document 6209 de l'IRS précise qu'un TC 810 bloque l'année d'imposition pour les remboursements, les compensations et le « credit elect », c'est-à-dire le choix d'appliquer un trop-payé à l'impôt estimatif de l'année suivante. Tant que le gel reste ouvert, aucun remboursement ne peut sortir du compte pour cette année, même si toutes les autres lignes semblent en ordre.
La ligne n'ajoute pas d'impôt et ne retire aucun crédit. Elle empêche seulement l'argent de sortir. Le manuel interne de l'IRS (IRM 21.5.6.4.10) appelle ce blocage le gel -E sur les comptes de particuliers et indique que le TC 810 est inscrit par la Conformité ou par les Services d'intégrité et de conformité des déclarations (RICS), l'unité de l'IRS qui filtre les déclarations pour repérer le vol d'identité et les fausses demandes de remboursement.
Pourquoi l'IRS gèle-t-il le remboursement d'un compte?
Chaque TC 810 porte un code de responsabilité (RC) qui indique quel programme l'a imposé. Le manuel de l'IRS demande aux agents au téléphone de chercher ce code dans IDRS, le système interne de gestion des comptes de l'IRS : vous apprendrez donc le motif par une lettre ou un appel plutôt que par la ligne du relevé. L'IRM 21.5.6.4.10 énumère ces codes pour les comptes de particuliers :
| Code | Programme qui a imposé le gel | Ce que dit le manuel de l'IRS |
|---|---|---|
| RC 1 | Avis préalable à la production | Traité comme un projet de retenue de remboursement pour conformité |
| RC 2 | Équipe de détection des abris fiscaux abusifs (ATSDT) | Traité comme un projet de retenue de remboursement pour conformité |
| RC 3 | Retenues sur les demandes d'EITC, d'ACTC, de crédit d'impôt pour primes d'assurance maladie ou de crédit American Opportunity | Apparaît avec le code de l'Examen TC 424 ou, pour certains crédits, un TC 971 AC 128 |
| RC 4 | Filtre des Opérations de vérification de l'intégrité des déclarations (RIVO) pour les déclarations frivoles | Si la déclaration est jugée frivole, la lettre 3176C suit; répondez dans les 30 jours |
| RC 6 | Examen pour identité fabriquée ou documents de revenus suspects | Attendre 180 jours à partir de la date du TC 810 |
| RC 7 | Gel préventif du remboursement par RICS | Attendre 180 jours à partir de la date du TC 810 |
Les codes 4, 6 et 7 sont des filtres préventifs : l'IRS n'a pas conclu à une erreur, mais il veut confirmer les revenus, la retenue d'impôt ou les crédits avant de verser l'argent. Le code 3 est lié à l'examen d'une demande de crédit remboursable, souvent par l'Examen.
Combien de temps dure le gel du remboursement avec le code 810?
Aucune loi ne fixe de délai pour lever un TC 810. Pour les gels préventifs que la plupart des contribuables rencontrent, les codes de responsabilité 6 et 7, l'IRM 21.5.6.4.10.2 et l'IRM 21.5.6.4.10.3 demandent aux agents de conseiller une attente de 180 jours à partir de la date du TC 810. Si 180 jours passent sans lettre, l'agent transmet le dossier à RIVO et demande à la personne d'attendre 90 jours de plus.
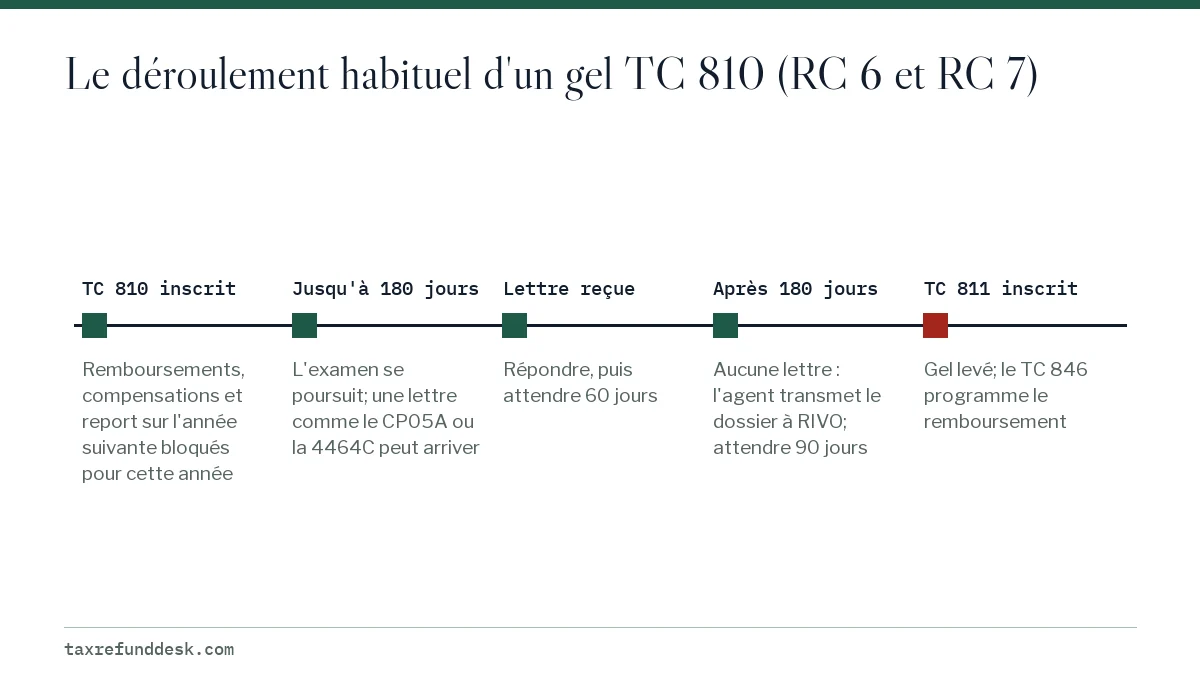
Une lettre déplace le point de départ à votre réponse. Le manuel cite l'avis CP05A et les lettres 105C, 3219C, 4464C et 4800C parmi les avis qui peuvent accompagner ces gels. Après votre réponse, il prévoit 60 jours d'attente; si rien ne bouge d'ici là, l'agent peut transmettre le dossier et vous attendez encore 90 jours.
| Situation | Délai à prévoir selon le manuel de l'IRS |
|---|---|
| RC 6 ou RC 7, aucune lettre pour l'instant | 180 jours à partir de la date du TC 810 |
| Une lettre est arrivée et vous n'avez pas répondu | Répondre, puis attendre 60 jours |
| Vous avez répondu et 60 jours ont passé | Renvoi à RIVO, puis 90 jours |
| 180 jours ont passé sans aucune lettre | Renvoi à RIVO, puis 90 jours |
| Déclaration modifiée rajustée, RC 6 ou RC 7 toujours ouvert | 45 jours pour le remboursement |
| RC 4 et lettre 3176C reçue | Répondre et produire une déclaration corrigée dans les 30 jours |
Que signifie le code 811 après un code 810?
Le TC 811 annule le gel du remboursement. Le Document 6209 indique qu'il peut le lever en tout ou en partie. Un 811 d'un montant nul lève le 810 et libère tout le crédit de cette année d'imposition, pourvu qu'aucun autre gel ne soit ouvert. Un 811 assorti d'un montant libère un crédit du même montant et laisse le reste retenu.
Un 811 n'est pas le remboursement. Cherchez ensuite le TC 846, remboursement du trop-payé, avec une date; notre page sur le code 846 explique le lien entre cette date et le dépôt. Si le 811 est inscrit sans qu'un 846 suive, une autre retenue comme le TC 570 peut encore être ouverte, ou un code de compensation comme le TC 898 peut montrer que l'argent a servi à payer une dette.
Le code 810 est-il la même chose que le code 570?
Non. Les deux bloquent un remboursement, mais ils imposent des gels différents et sont levés par des codes différents.
| Point | TC 570 | TC 810 |
|---|---|---|
| Titre dans le Document 6209 | Obligation supplémentaire en attente ou retenue d'un crédit | Gel du remboursement |
| Gel imposé (IRM 21.5.6) | Gel -R | Gel -E sur les comptes de particuliers |
| Ce qu'il bloque | Remboursements et compensations | Remboursements, compensations et report sur l'année suivante |
| Levée habituelle | TC 571, ou un TC 290 (souvent de 0,00 $) | TC 811 |
Les deux peuvent se trouver sur la même année d'imposition. Dans ce cas, il faut lever les deux avant que le TC 846 puisse être inscrit, et c'est pourquoi un TC 571 seul n'amène pas toujours le remboursement.
Que faire si votre relevé affiche le code 810?
- Notez la date de la ligne du TC 810 et comptez 180 jours. C'est le moment où le manuel de l'IRS demande aux agents de faire remonter un gel qui n'a pas donné lieu à une lettre.
- Surveillez votre courrier et votre compte en ligne de l'IRS pour l'avis CP05A ou les lettres 105C, 3219C, 4464C, 4800C ou 3176C, et répondez avant la date qui y figure.
- N'envoyez que ce que la lettre demande, gardez des copies et notez la date à laquelle l'IRS a reçu votre réponse.
- Si la lettre révèle une véritable erreur dans votre déclaration, le manuel de l'IRS indique que les agents recommandent de produire une déclaration modifiée; notre guide du formulaire 1040-X explique comment faire.
- Si le gel dure au-delà de ces délais et que le retard vous cause des difficultés financières, consultez notre page sur la demande de remboursement pour difficultés financières pour savoir quand le Service de défense du contribuable (TAS) peut intervenir.
Appeler avant la fin du délai d'attente change rarement quoi que ce soit. Le manuel de l'IRS précise qu'un agent au téléphone ne peut pas régler un TC 810 : c'est l'unité qui l'a imposé qui doit le lever.
Un long gel peut rapporter des intérêts. En général, l'IRS verse des intérêts lorsqu'il émet un remboursement plus de 45 jours après la date d'échéance ou la date de réception de la déclaration, selon la plus tardive, comme l'explique notre page sur les intérêts sur les remboursements en retard. Pour les autres codes qui accompagnent un 810, consultez notre guide des codes du relevé de l'IRS.
Questions fréquentes
Que signifie le gel du remboursement avec le code 810?
Il signifie que l'IRS a gelé cette année d'imposition : aucun remboursement, aucune compensation ni aucun crédit reporté sur l'année suivante ne peut sortir. Le gel reste en place jusqu'à l'inscription d'un TC 811, et le remboursement n'est programmé que lorsqu'un TC 846 suit.
Combien de temps dure un gel TC 810?
Il n'y a pas de limite fixe. Pour les gels préventifs courants, les codes de responsabilité 6 et 7, le manuel de l'IRS demande aux agents de prévoir 180 jours à partir de la date du TC 810, ou 60 jours après la réponse à une lettre.
Le code 810 veut-il dire que je fais l'objet d'une vérification?
Pas forcément. Le code de responsabilité 3 relie le gel à un examen de crédits, souvent mené par l'Examen et signalé par un code comme le TC 424, alors que les codes 4, 6 et 7 sont des filtres préventifs des unités d'intégrité des déclarations de l'IRS. Une vérification arrive avec sa propre lettre.
Un appel à l'IRS peut-il lever le code 810?
Non. Le manuel de l'IRS précise que les agents au téléphone ne peuvent pas régler un TC 810. Ils peuvent vérifier quelle unité l'a imposé et, une fois les délais d'attente écoulés, lui transmettre le dossier.
Que faire si le code 811 est inscrit mais que le remboursement n'arrive pas?
Cherchez une autre retenue ouverte comme le TC 570, un code de compensation comme le TC 898, ou un TC 846 avec une date. Le Document 6209 précise qu'un 811 ne libère le crédit que si aucun autre gel n'est en vigueur.
Sources
- IRS Document 6209, Section 8A: Master File Codes irs.gov
- IRM 21.5.6, Freeze Codes irs.gov
- Taxpayer Advocate Service: held or stopped refunds taxpayeradvocate.irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.